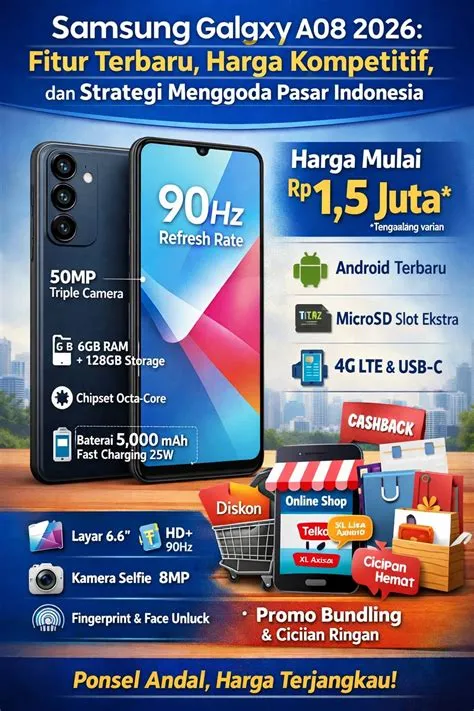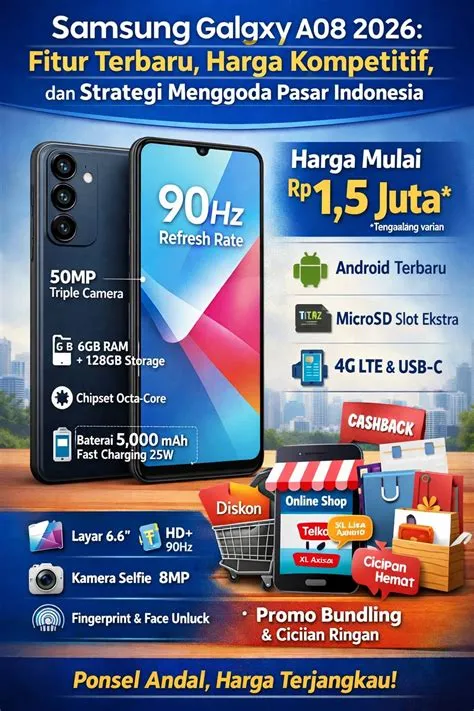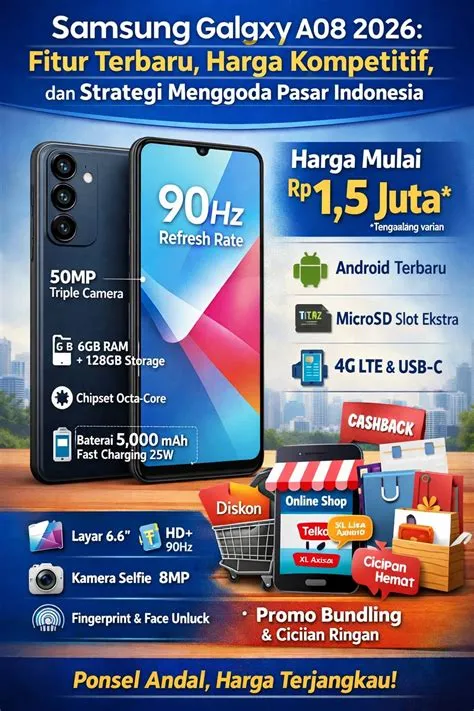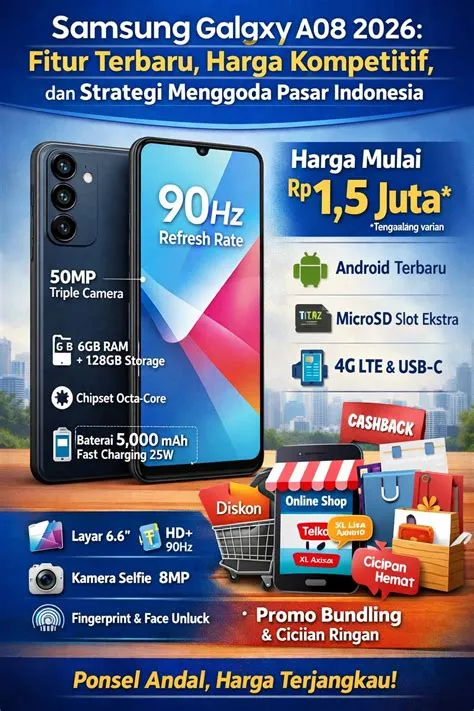
Penting.id – Perkembangan teknologi komunikasi seluler yang masif dewasa ini sering kali diiringi oleh peningkatan variasi instrumen pembiayaan konsumen, di mana simulasi kredit harga galaxy a08 menjadi salah satu subjek krusial dalam perencanaan anggaran rumah tangga modern. Pembelian perangkat telekomunikasi pintar melalui skema cicilan memerlukan analisis finansial yang cermat agar tidak menimbulkan distorsi terhadap likuiditas bulanan individu. Dalam konteks ekonomi makro dan mikro, keputusan untuk memanfaatkan fasilitas kredit konsumtif harus ditinjau secara komprehensif berdasarkan kemampuan bayar, struktur suku bunga, serta proyeksi depresiasi aset teknologi dalam jangka panjang.
Kriteria Penilaian dan Transparansi Metode Pembiayaan
Evaluasi terhadap simulasi kredit harga galaxy a08 tidak dapat dilepaskan dari standar penilaian kelayakan kredit yang diterapkan oleh lembaga keuangan resmi maupun penyedia layanan pembiayaan digital.
Kriteria utama yang digunakan mencakup rasio cicilan terhadap pendapatan (Debt Service Ratio atau DSR), riwayat kredit atau skor biro informasi kredit, serta besaran uang muka (down payment) yang disetorkan.
Transparansi metode perhitungan bunga—baik menggunakan sistem flat, efektif, maupun anuitas—menjadi parameter fundamental yang wajib dipahami oleh calon debitur guna menghindari eskalasi biaya tersembunyi yang dapat memberatkan kewajiban finansial di kemudian hari.
Dalam kerangka metodologis ini, analisis perbandingan dilakukan dengan menyejajarkan berbagai komponen biaya yang melekat pada transaksi pembiayaan.
Komponen tersebut meliputi biaya administrasi awal, provisi, premi asuransi perlindungan perangkat dan jiwa, serta penalti keterlambatan pembayaran.
Dengan memetakan variabel-varibel tersebut secara objektif, konsumen dapat mengukur total biaya kepemilikan (Total Cost of Ownership) secara presisi, membedakannya secara jelas antara harga tunai murni dan akumulasi beban cicilan selama periode tenor tertentu.
Analisis Perbandingan Skema Tenor dan Struktur Bunga
Pemilihan jangka waktu atau tenor cicilan merupakan determinan utama dalam menentukan beban finansial bulanan.
Berdasarkan simulasi kredit harga galaxy a08, tersedia berbagai opsi tenor mulai dari jangka pendek (enam bulan) hingga jangka menengah (dua belas hingga dua puluh empat bulan).
Masing-masing opsi memiliki karakteristik keunggulan dan kelemahan yang perlu ditimbang secara adil tanpa bias pemasaran:
- Tenor Singkat (6 Bulan): Keunggulan utama dari tenor ini adalah total akumulasi bunga yang dibayarkan relatif rendah dan aset segera lunas sebelum mengalami depresiasi nilai yang terlalu tajam. Namun, kekurangannya terletak pada beban cicilan bulanan yang tinggi, sehingga menuntut porsi likuiditas tunai yang lebih besar dari pendapatan bulanan pemohon.
- Tenor Menengah hingga Panjang (12-24 Bulan): Keunggulan skema ini adalah fleksibilitas dan keterjangkauan cicilan bulanan yang tidak mengganggu pos pengeluaran rutin lainnya. Sebaliknya, kekurangan esensialnya mencakup total biaya keseluruhan yang jauh lebih tinggi akibat akumulasi suku bunga majemuk, serta risiko di mana perangkat mungkin telah mengalami penurunan performa atau keusangan teknologi sebelum cicilan tersebut selesai.
Istilah teknis seperti suku bunga flat mengacu pada perhitungan bunga yang didasarkan pada pokok pinjaman awal sepanjang periode kredit, sementara suku bunga efektif dihitung berdasarkan sisa pokok pinjaman yang terus menurun setiap bulannya. Pemahaman terhadap perbedaan fundamental ini esensial agar konsumen tidak terkecoh oleh persentase nominal yang tampak rendah namun berimplikasi pada beban riil yang lebih tinggi.
Dinamika Penggunaan Nyata dan Realitas Lapangan
Berdasarkan pengamatan empiris terhadap perilaku konsumen di lapangan, terdapat deviasi yang signifikan antara proyeksi matematis dalam brosur pemasaran dengan pengalaman penggunaan nyata.
Sering kali, konsumen terjebak dalam ilusi kemudahan persetujuan instan tanpa memperhitungkan dampak psikologis dan finansial dari komitmen jangka panjang.
Dalam praktik sehari-hari, fluktuasi pendapatan yang tidak terduga—terutama bagi pekerja sektor informal atau pekerja kontrak—dapat mengubah fasilitas kredit yang awalnya dianggap ringan menjadi beban likuiditas yang menekan.
Selain itu, aspek pemeliharaan perangkat juga menjadi faktor penentu.
Perangkat seluler seperti lini Galaxy A08 memerlukan proteksi fisik yang memadai.
Kerusakan atau kehilangan perangkat yang belum lunas cicilannya sering kali menimbulkan dilema finansial ganda, di mana debitur tetap harus melunasi kewajiban cicilan meskipun perangkat sudah tidak dapat difungsikan secara optimal.
Oleh karena itu, kehadiran asuransi perlindungan komprehensif sering kali direkomendasikan dalam simulasi kredit harga galaxy a08, meskipun hal tersebut akan sedikit meningkatkan premi bulanan.
Profil Pengguna yang Sebaiknya Menghindari Skema Kredit
Integritas analitis menuntut adanya identifikasi yang jelas mengenai kelompok atau profil konsumen yang sebaiknya tidak memilih opsi pembiayaan kredit ini.
Berdasarkan prinsip manajemen risiko keuangan yang pruden, kategori individu berikut disarankan untuk menunda atau menghindari penggunaan simulasi kredit harga galaxy a08:
- Konsumen dengan Pendapatan Tidak Tetap dan Tanpa Dana Darurat: Individu yang tidak memiliki cadangan likuiditas darurat minimal setara dengan tiga hingga enam bulan pengeluaran wajib sangat rentan mengalami gagal bayar apabila terjadi guncangan ekonomi eksternal.
- Pengguna yang Membeli untuk Kebutuhan Konsumtif Sekunder: Jika fungsi perangkat hanya ditujukan untuk pemenuhan status sosial atau tren gaya hidup tanpa kontribusi langsung terhadap peningkatan produktivitas kerja atau penghasilan, pembelian secara kredit tergolong sebagai keputusan alokasi modal yang kurang efisien.
- Individu dengan Rasio Utang yang Telah Melampaui Batas Aman (DSR > 30-40%): Konsumen yang telah memiliki beban cicilan lain (seperti KPR atau pinjaman kendaraan) dianjurkan untuk menyelesaikan kewajiban eksisting terlebih dahulu guna menghindari over-leverage finansial.
- Mereka yang Kurang Memahami Ketentuan Kontrak Pembiayaan: Ketidakmampuan atau keengganan untuk membaca klausul denda keterlambatan, biaya pelunasan dipercepat, dan syarat penarikan agunan merupakan indikator bahwa konsumen belum siap secara administratif untuk memasuki perjanjian kredit formal.
Kesimpulan dan Rekomendasi Pengambilan Keputusan
Secara akumulatif, simulasi kredit harga galaxy a08 berfungsi sebagai instrumen bantu yang sangat bermanfaat bagi perencanaan keuangan apabila, dan hanya apabila, diaplikasikan dengan disiplin anggaran yang ketat dan pemahaman mendalam terhadap struktur biaya.
Tidak ada satu skema pembiayaan yang secara universal cocok bagi seluruh lapisan masyarakat; pilihan akhir harus senantiasa dikembalikan pada analisis rasional antara urgensi kebutuhan fungsional perangkat, ketersediaan arus kas bebas, serta kapasitas mitigasi risiko individu.
Dengan mengedepankan pendekatan yang objektif dan rasional, pembaca diharapkan mampu mengambil keputusan finansial yang tidak hanya memenuhi kebutuhan komunikasi, tetapi juga menjaga kesehatan aset dan stabilitas ekonomi jangka panjang.
Pertanyaan Umum (FAQ)
Apa saja faktor utama yang memengaruhi hasil dari simulasi kredit harga galaxy a08?
Faktor utama yang memengaruhi meliputi besaran uang muka (down payment), pilihan jangka waktu atau tenor cicilan, jenis suku bunga yang diterapkan oleh lembaga pembiayaan, serta tambahan biaya administrasi dan premi asuransi.
Mengapa penting untuk mengetahui perbedaan antara suku bunga flat dan efektif dalam simulasi kredit?
Pemahaman terhadap jenis suku bunga sangat esensial karena menentukan besaran total biaya bunga yang harus dibayarkan secara riil selama masa cicilan, sehingga konsumen dapat menghindari kalkulasi biaya kepemilikan yang keliru.
Apakah disarankan mengambil tenor cicilan yang paling panjang untuk mendapatkan cicilan bulanan terkecil?
Tidak selalu disarankan.
Meskipun tenor panjang menghasilkan cicilan bulanan yang lebih ringan, total akumulasi biaya keseluruhan menjadi jauh lebih tinggi dan risiko depresiasi nilai perangkat sudah terjadi sebelum cicilan lunas.
Kapan waktu yang tepat bagi seseorang untuk memutuskan pembelian perangkat melalui skema kredit?
Pembelian melalui kredit tepat dilakukan jika perangkat tersebut sangat dibutuhkan untuk menunjang produktivitas atau penghasilan utama, rasio utang bulanan masih berada di bawah batas aman, dan pemohon memiliki cadangan dana darurat yang memadai.
Miliki Samsung Galaxy A08 Sekarang!
Baterai awet seharian, layar super lega, dan performa mulus di kelasnya. Dapatkan penawaran harga terbaik dan nikmati Gratis Ongkir khusus hari ini!
Ditulis oleh: Budi Santoso