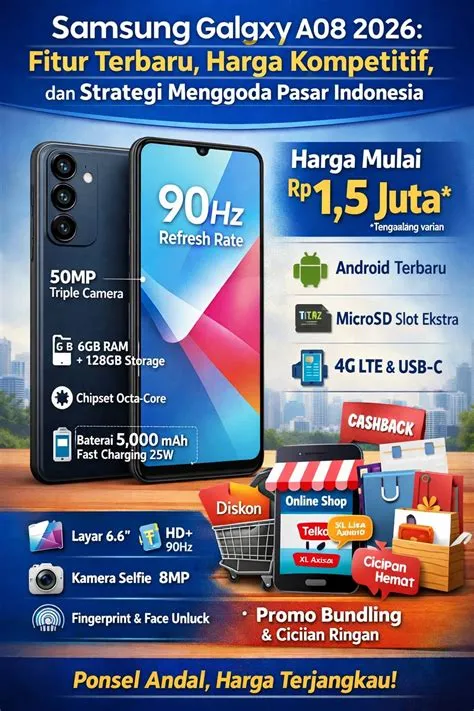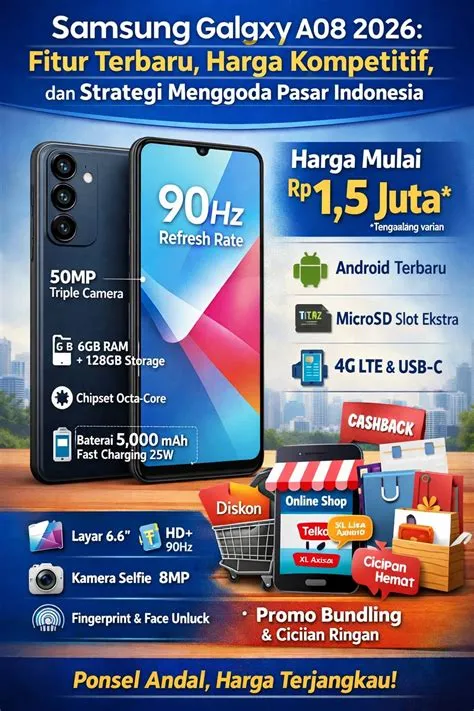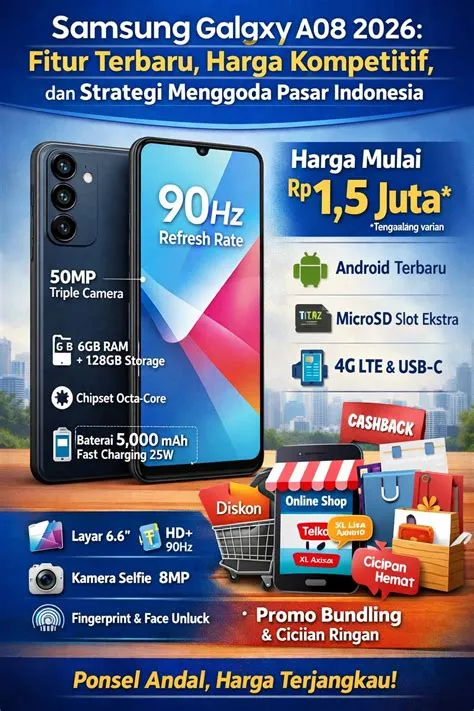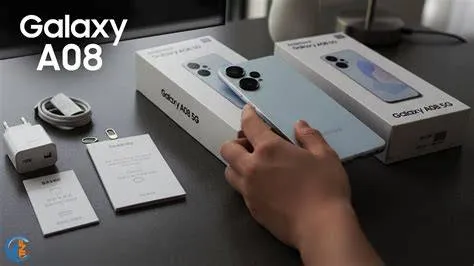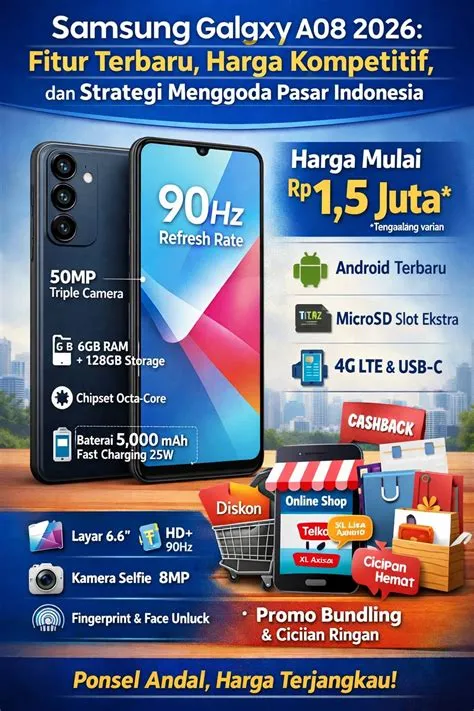
Penting.id – Dalam dinamika pasar telekomunikasi seluler kontemporer, kepemilikan perangkat pintar seperti lini Samsung Galaxy telah bertransformasi dari sekadar barang tersier menjadi instrumen produktivitas yang esensial. Seiring dengan diperkenalkannya varian terbaru di pasaran, pemahaman mendalam mengenai struktur pembiayaan dan daftar harga cicilan Galaxy A08 menjadi sangat krusial bagi konsumen yang berkeinginan untuk mengelola arus kas secara bijaksana tanpa mengorbankan stabilitas finansial jangka panjang. Pengambilan keputusan finansial yang terencana dengan baik akan mencegah risiko tekanan ekonomi akibat komitmen utang konsumtif.
Di tengah maraknya penawaran kredit instan di era digital, analisis yang komprehensif terhadap total biaya kepemilikan (Total Cost of Ownership) menjadi sebuah keharusan akademis maupun praktis.
Konsumen sering kali terbuai oleh nominal cicilan bulanan yang tampak terjangkau di permukaan, tanpa mencermati akumulasi biaya administrasi, premi asuransi perangkat yang disematkan secara otomatis, serta tingkat suku bunga efektif yang dibebankan oleh lembaga pembiayaan terkait.
Oleh karena itu, artikel ini menyajikan evaluasi sistematis guna membantu khalayak mengavigasi berbagai opsi pembiayaan secara objektif.
Kriteria Penilaian dan Metodologi Evaluasi Pembiayaan
Untuk mengevaluasi berbagai penawaran pembiayaan secara objektif dan adil, diperlukan seperangkat kriteria penilaian yang ketat serta seragam bagi seluruh opsi yang tersedia.
Kriteria utama yang diaplikasikan dalam analisis ini meliputi: pertama, transparansi struktur biaya, yang mencakup rincian biaya provisi, administrasi di muka, dan biaya tersembunyi lainnya; kedua, fleksibilitas pilihan tenor, mulai dari jangka pendek tiga bulan hingga jangka panjang dua belas bulan; ketiga, besaran tingkat suku bunga, baik menggunakan metode flat maupun efektif; serta keempat, dampak potensial terhadap rekam jejak kredit konsumen melalui integrasi data dengan Sistem Layanan Informasi Keuangan (SLIK) Otoritas Jasa Keuangan.
Melalui penerapan parameter evaluasi yang konsisten ini, setiap opsi pembiayaan dapat diuji berdasarkan efisiensi ekonominya.
Analisis Komprehensif Struktur Cicilan dan Variasi Tenor
Struktur cicilan untuk perangkat seluler kelas entry-level hingga mid-range umumnya menawarkan beragam pilihan tenor yang dirancang untuk mengakomodasi kapasitas likuiditas bulanan debitur.
Opsi tenor jangka pendek, seperti rentang waktu tiga hingga enam bulan, lazimnya membebankan cicilan bulanan yang relatif masif, namun menghasilkan total pengeluaran kumulatif yang lebih rendah karena akumulasi beban bunga yang minimal.
Sebaliknya, pemilihan tenor jangka panjang hingga dua belas bulan memberikan kelonggaran pada arus kas bulanan, namun mendatangkan konsekuensi berupa peningkatan total biaya pengadaan akibat penerapan bunga majemuk atau biaya layanan berkala dari penyedia jasa keuangan.
Pemahaman terhadap terminologi teknis keuangan seperti ‘bunga flat’ dan ‘bunga efektif’ memegang peranan vital dalam proses evaluasi ini.
Bunga flat dihitung secara konstan berdasarkan pokok pinjaman awal sepanjang periode kontrak, sementara bunga efektif dihitung berdasarkan sisa pokok pinjaman yang berjalan setiap bulannya.
Pemahaman terhadap perbedaan fundamental ini akan menghindarkan konsumen dari kesalahan persepsi mengenai beban bunga riil yang harus ditanggung selama masa cicilan berlangsung.
Evaluasi Risiko dan Pengalaman Penggunaan Nyata di Lapangan
Berdasarkan pengamatan terhadap perilaku konsumen di lapangan, penggunaan layanan pembiayaan digital dan fasilitas cicilan sering kali disertai oleh risiko operasional yang perlu diwaspadai.
Pengalaman empiris menunjukkan bahwa keterlambatan pembayaran cicilan meskipun hanya dalam hitungan hari dapat memicu denda keterlambatan yang progresif serta menurunkan skor kredit individu pada basis data SLIK OJK.
Penurunan skor kredit ini secara langsung akan membatasi akses individu terhadap fasilitas pembiayaan perbankan formal lainnya di masa depan, seperti kredit kepemilikan rumah atau pinjaman modal usaha.
Selain itu, sejumlah lembaga pembiayaan kerap menyertakan produk asuransi perlindungan perangkat atau kecelakaan secara otomatis ke dalam tagihan cicilan (bundling).
Konsumen yang tidak meneliti syarat dan ketentuan secara cermat sering kali merasa dirugikan karena diwajibkan membayar premi tambahan yang tidak relevan dengan kebutuhan mendesak mereka.
Oleh karena itu, transparansi informasi dari pihak penyedia layanan menjadi elemen esensial yang wajib diverifikasi sebelum menandatangani perjanjian kredit.
Profil Konsumen: Siapa yang Sebaiknya Menghindari Skema Cicilan Tertentu?
Analisis lanjutan mengindikasikan bahwa tidak seluruh lapisan konsumen berada dalam kondisi finansial yang ideal untuk mengambil fasilitas cicilan perangkat seluler.
Individu dengan arus kas bulanan yang sangat fluktuatif, pekerja sektor informal tanpa pendapatan tetap, atau mereka yang memiliki rasio cicilan utang terhadap pendapatan (Debt-to-Income Ratio) telah melampaui batas aman—umumnya di atas 30 hingga 40 persen dari total pendapatan bulanan—sangat disarankan untuk menghindari pengambilan komitmen cicilan baru.
Mengambil instrumen utang dalam kondisi likuiditas yang rentan hanya akan memperbesar probabilitas gagal bayar dan memperburuk kesehatan keuangan pribadi.
Rekomendasi Strategis Berdasarkan Profil Kebutuhan Konsumen
Sebagai instrumen panduan pengambilan keputusan, rekomendasi diklasifikasikan berdasarkan profil kebutuhan dan karakteristik finansial pengguna.
Bagi konsumen dengan cadangan likuiditas tunai yang memadai namun menginginkan manajemen arus kas yang terstruktur, pemilihan tenor tiga bulan dengan program cicilan tanpa bunga melalui kartu kredit perbankan merupakan opsi yang paling efisien.
Di sisi lain, bagi konsumen yang mengandalkan fleksibilitas platform pembiayaan digital, pemilihan tenor enam hingga dua belas bulan dapat dipertimbangkan, dengan catatan telah memperhitungkan total beban biaya layanan secara cermat agar senantiasa berada dalam batas kewajaran anggaran.
Kesimpulan
Secara keseluruhan, daftar harga cicilan Galaxy A08 harus diposisikan bukan sekadar sebagai deretan angka nominal harga jual, melainkan sebagai instrumen perencanaan keuangan yang menuntut kedisiplinan serta analisis rasional.
Dengan menerapkan kriteria penilaian yang objektif, memahami risiko operasional secara komprehensif, serta mencocokkan pilihan tenor dengan kapasitas finansial yang sebenarnya, konsumen dapat mengoptimalkan pemanfaatan teknologi komunikasi modern tanpa mengorbankan stabilitas ekonomi jangka panjang.
Pertanyaan Umum (FAQ)
Apa saja faktor utama yang memengaruhi total biaya cicilan Galaxy A08?
Faktor utama meliputi besaran uang muka (DP), pilihan tenor atau jangka waktu cicilan, tingkat suku bunga yang diterapkan oleh lembaga pembiayaan (baik flat maupun efektif), serta biaya administrasi dan premi asuransi tambahan yang disertakan dalam kontrak perjanjian.
Apakah pengambilan cicilan melalui layanan pembiayaan digital memengaruhi skor kredit di SLIK OJK?
Ya, sebagian besar penyedia layanan pembiayaan digital dan perbankan yang berizin resmi telah terintegrasi dengan Sistem Layanan Informasi Keuangan (SLIK) Otoritas Jasa Keuangan, sehingga catatan kelancaran pembayaran cicilan akan memengaruhi skor kredit individu secara langsung.
Bagaimana cara membedakan antara metode perhitungan bunga flat dan bunga efektif?
Bunga flat dihitung dari nilai pokok awal pinjaman secara konstan setiap bulan selama masa cicilan, sedangkan bunga efektif dihitung berdasarkan sisa pokok utang yang terus menurun setiap bulannya, sehingga total beban bunga pada metode efektif umumnya lebih rendah di paruh kedua masa pinjaman.
Siapa profil konsumen yang sebaiknya menghindari pengambilan skema cicilan perangkat seluler?
Konsumen dengan penghasilan tidak tetap atau mereka yang memiliki rasio cicilan utang terhadap pendapatan bulanan telah melampaui batas aman (di atas 30-40%) sangat disarankan untuk menunda pembelian secara kredit guna menghindari risiko gagal bayar.
Miliki Samsung Galaxy A08 Sekarang!
Baterai awet seharian, layar super lega, dan performa mulus di kelasnya. Dapatkan penawaran harga terbaik dan nikmati Gratis Ongkir khusus hari ini!
Ditulis oleh: Sari Anggraini