Penting.id – Ketersediaan penawaran khusus seperti promo kredit tanpa dp galaxy a08 telah memicu perdebatan di kalangan analis finansial dan pemerhati teknologi komunikasi. Dalam era digital di mana penciptaan konten melalui platform digital—di mana partisipan program mitra dapat menghasilkan pendapatan dari aktivitas penyiaran—kebutuhan akan perangkat komunikasi yang memadai menjadi krusial. Namun, keputusan untuk memanfaatkan fasilitas pembiayaan tanpa uang muka memerlukan evaluasi komprehensif agar tidak menimbulkan beban finansial jangka panjang bagi konsumen.
Artikel ini menyajikan analisis mendalam mengenai mekanisme pembiayaan tersebut, dengan meninjau berbagai variabel mulai dari struktur biaya, aspek legalitas lembaga pembiayaan, hingga relevansi fungsional perangkat dalam menunjang produktivitas digital.
Melalui pendekatan objektif, pembaca diharapkan mampu mengambil keputusan rasional yang selaras dengan kapasitas finansial masing-masing.
Kriteria Penilaian dan Metodologi Analisis Finansial
Dalam mengevaluasi kelayakan suatu skema kredit, khususnya penawaran tanpa uang muka, diperlukan kerangka kerja analitis yang terstandarisasi.
Metodologi yang diterapkan dalam kajian ini didasarkan pada empat kriteria utama: rasio total biaya kepemilikan (Total Cost of Ownership), fleksibilitas arus kas bulanan, tingkat risiko gagal bayar, serta utilitas produktif perangkat terhadap potensi penghasilan digital.
Kriteria pertama mengukur selisih antara harga tunai dengan akumulasi pembayaran cicilan ditambah biaya administrasi tersembunyi.
Kriteria kedua meneliti dampak cicilan terhadap likuiditas harian konsumen.
Kriteria ketiga mengidentifikasi potensi kerentanan finansial apabila terjadi fluktuasi pendapatan, termasuk pendapatan yang bersumber dari monetisasi konten digital.
Kriteria keempat menilai sejauh mana perangkat dapat menggenerasikan nilai tambah ekonomis bagi penggunanya.
Evaluasi Spesifikasi Teknis dan Utilitas Perangkat Galaxy A08
Perangkat yang menjadi objek pembiayaan ini dirancang untuk memenuhi segmen pasar kelas menengah ke bawah dengan penekanan pada efisiensi daya dan stabilitas operasional dasar.
Dalam konteks pemanfaatan profesional seperti produksi konten digital, spesifikasi perangkat memainkan peran determinan dalam kelancaran proses penyuntingan dan pengunggahan media.
Meskipun lini perangkat ini menawarkan efisiensi harga, pengguna perlu memahami batasan perangkat kerasnya.
Keterbatasan kapasitas memori akses acak (RAM) dan kecepatan unit pemrosesan pusat (CPU) harus dikompensasi dengan manajemen aplikasi yang cermat.
Oleh karena itu, analisis spesifikasi ini tidak hanya berfokus pada spesifikasi di atas kertas, tetapi juga pada performa empiris dalam skenario penggunaan harian yang intensif.
Analisis Komparatif: Skema Kredit Tanpa Uang Muka versus Pembayaran Tunai
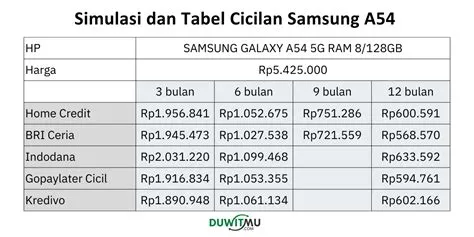
Perbandingan antara pengambilan kredit tanpa uang muka dan pembelian tunai menunjukkan perbedaan signifikan dalam struktur beban finansial.
Pembelian secara tunai menghindarkan konsumen dari beban bunga kumulatif dan biaya provisi yang sering kali menyertai perjanjian pembiayaan konsumen.
Sebaliknya, skema kredit tanpa uang muka memberikan kemudahan akses likuiditas jangka pendek, memungkinkan individu memperoleh perangkat tanpa menguras cadangan kas darurat.
Kendati demikian, ketiadaan uang muka lazimnya dikompensasikan oleh lembaga pembiayaan melalui penerapan suku bunga yang lebih tinggi atau penambahan premi asuransi kredit.
Akibatnya, total pengeluaran moneter pada akhir masa cicilan dapat melampaui nilai intrinsik perangkat secara substansial.
Analisis matematis menunjukkan bahwa akumulasi biaya tersebut menuntut disiplin anggaran yang ketat dari pihak peminjam.
Kelebihan dan Kekurangan Pengambilan Kredit Tanpa DP
Setiap instrumen keuangan memiliki karakteristik dualistik yang mencakup aspek positif dan negatif.
Keunggulan utama dari penawaran kredit tanpa uang muka adalah fleksibilitas awal yang tinggi, di mana konsumen dapat segera memanfaatkan perangkat untuk keperluan produktif tanpa harus menunggu akumulasi tabungan tercapai.
Di sisi lain, kerugian paling nyata terletak pada risiko eskalasi utang dan potensi beban bunga efektif yang memberatkan.
Apabila terjadi kendala pada sumber pendapatan utama—seperti fluktuasi pendapatan dari monetisasi platform digital—cicilan bulanan dapat bertransformasi menjadi beban finansial yang mengancam stabilitas ekonomi individu.
Profil Pengguna: Siapa yang Sebaiknya Menghindari Opsi Ini?
Berdasarkan prinsip kehati-hatian finansial, terdapat kategori konsumen tertentu yang sangat tidak disarankan untuk mengambil fasilitas kredit tanpa uang muka.
Pertama, individu yang memiliki arus kas tidak tetap atau spekulatif, seperti kreator konten pemula yang belum memiliki kepastian aliran pendapatan dari program mitra, harus menghindari komitmen cicilan tetap.
Kedua, konsumen yang mengalokasikan kredit untuk konsumsi sekunder atau tersier tanpa adanya proyeksi pengembalian modal (return on investment) dari perangkat tersebut.
Keputusan semacam ini dikategorikan sebagai perilaku konsumtif yang berpotensi memicu spiral utang.
Oleh karena itu, identifikasi profil risiko pribadi merupakan langkah pendahuluan yang mutlak dilakukan.
Rekomendasi Berdasarkan Profil Pengguna dan Arus Kas
Berdasarkan variasi profil konsumen, rekomendasi pembiayaan dapat dikategorikan menjadi beberapa bagian.
Bagi profesional digital yang telah memiliki arus kas stabil dan dapat membuktikan perolehan pendapatan rutin dari platform media, pengambilan kredit dengan tenor terukur dapat dipertimbangkan sebagai investasi alat kerja.
Sementara itu, bagi konsumen dengan keterbatasan finansial dan ketiadaan jaminan pendapatan tetap, opsi menabung secara mandiri hingga mampu melakukan pembelian tunai jauh lebih direkomendasikan guna menghindari risiko penalti keterlambatan dan catatan kredit yang buruk.
Kesimpulan dan Keputusan Finansial yang Bijaksana
Keputusan untuk memanfaatkan promo kredit tanpa dp galaxy a08 menuntut pertimbangan yang matang, objektif, dan bebas dari dorongan emosional sesaat.
Dengan memahami struktur biaya, mengevaluasi spesifikasi secara realistis, serta mengenali batasan kapasitas finansial pribadi, konsumen dapat menghindari jebakan utang konsumtif dan memastikan bahwa setiap keputusan moneter mendukung kesejahteraan jangka panjang.
Pertanyaan Umum (FAQ)
Apakah promo kredit tanpa DP selalu merugikan konsumen?
Tidak selalu merugikan, namun skema tanpa DP umumnya mengenakan suku bunga atau biaya administrasi yang lebih tinggi dibandingkan pembelian dengan DP atau tunai, sehingga memerlukan kalkulasi total biaya kepemilikan yang cermat.
Bagaimana kaitan antara pendapatan platform digital dengan kemampuan membayar kredit perangkat?
Pendapatan dari platform digital yang tidak stabil atau fluktuatif dapat meningkatkan risiko gagal bayar jika digunakan sebagai dasar untuk mengambil komitmen cicilan tetap bulanan.
Kapan waktu yang tepat untuk memilih pembelian secara kredit dibanding tunai?
Pembelian secara kredit dapat dipertimbangkan apabila perangkat tersebut langsung difungsikan sebagai alat produktivitas yang menghasilkan nilai tambah ekonomi yang melebihi total biaya cicilan.
Miliki Samsung Galaxy A08 Sekarang!
Baterai awet seharian, layar super lega, dan performa mulus di kelasnya. Dapatkan penawaran harga terbaik dan nikmati Gratis Ongkir khusus hari ini!
Ditulis oleh: Aditya Pratama