Penting.id – Perkembangan pasar perangkat telekomunikasi seluler dewasa ini diiringi oleh evolusi strategi pemasaran yang kompleks, di mana instrumen finansial seperti pembiayaan tanpa bunga menjadi garda terdepan dalam menarik minat konsumen. Dalam konteks pemerataan akses teknologi komunikasi, kehadiran perangkat kelas menengah ke bawah seperti lini seri Galaxy dari produsen global terkemuka sering kali dikombinasikan dengan berbagai penawaran insentif pembelian. Salah satu mekanisme yang paling dominan di pasar retail modern adalah program promosi cicilan dengan tingkat suku bunga nol persen. Melalui artikel analitis ini, pembaca akan dibimbing untuk memahami secara komprehensif dinamika di balik penawaran tersebut, sehingga keputusan finansial yang diambil didasarkan atas pertimbangan rasional yang matang alih-alih dorongan konsumtif semata.
Metodologi dan Kriteria Penilaian Pembiayaan
Sebelum melakukan evaluasi mendalam terhadap berbagai skema pembiayaan yang tersedia untuk kepemilikan perangkat telekomunikasi, penting untuk menetapkan kerangka kerja analitis yang objektif dan terstandarisasi.
Penilaian dalam kajian ini tidak berfokus pada aspek promosi semata, melainkan pada struktur biaya total yang ditanggung oleh konsumen.
Kriteria penilaian utama yang digunakan meliputi:
- Transparansi Biaya Administrasi dan Provisi: Meneliti apakah terdapat pungutan di luar cicilan pokok, seperti biaya administrasi bulanan atau biaya layanan yang dapat mendistorsi klaim “tanpa bunga”.
- Fleksibilitas Tenor dan Komitmen Arus Kas: Menganalisis variasi jangka waktu pembayaran (misalnya tiga, enam, hingga dua belas bulan) serta dampaknya terhadap likuiditas bulanan rumah tangga.
- Kredibilitas Institusi Keuangan: Menilai reputasi bank mitra, lembaga pembiayaan non-bank, atau platform teknologi finansial yang menyediakan fasilitas cicilan tersebut.
- Persyaratan Administratif: Memeriksa kompleksitas persyaratan dokumen, verifikasi data, serta kepemilikan instrumen finansial pendukung seperti kartu kredit atau akun layanan pembiayaan digital tertentu.
Analisis Komparatif Skema Pembiayaan Konvensional dan Digital
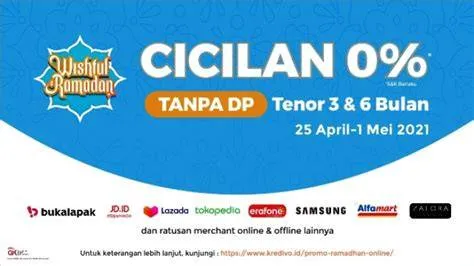
Dalam praktiknya di pasar domestik, penawaran pembiayaan untuk perangkat telekomunikasi umumnya terbagi menjadi dua kategori besar: fasilitas kartu kredit perbankan konvensional dan layanan pembiayaan digital pihak ketiga (sering disebut sebagai layanan bayar nanti atau paylater). Kartu kredit dari bank mitra umumnya menawarkan kepastian regulasi yang lebih tinggi dengan perlindungan konsumen yang diatur oleh otoritas keuangan nasional, di mana skema cicilan nol persen benar-benar murni tanpa bunga, meskipun sering kali dikenakan biaya konversi transaksi di awal oleh sebagian institusi.
Di sisi lain, platform pembiayaan digital menawarkan aksesibilitas yang lebih luas bagi populasi yang belum tersentuh layanan perbankan tradisional (unbanked). Kendati demikian, analisis terhadap struktur biaya menunjukkan bahwa platform digital kerap mengenakan biaya layanan harian atau bulanan, biaya penanganan, serta denda keterlambatan yang substansial. Oleh karena itu, perbandingan head-to-head menunjukkan bahwa meskipun kemudahan akses pada platform digital lebih tinggi, efisiensi biaya jangka panjang tetap dipegang oleh instrumen perbankan konvensional bagi mereka yang memenuhi syarat kelayakan kredit.
Kelebihan dan Kekurangan Program Cicilan Tanpa Bunga
Setiap instrumen finansial senantiasa menghadirkan dualitas antara keuntungan strategis dan potensi risiko yang menyertainya.
Pemahaman yang adil mengenai aspek positif dan negatif dari penawaran ini esensial untuk mencegah kesalahan alokasi anggaran pribadi.
Kelebihan Utama
- Preservasi Likuiditas: Konsumen tidak perlu mengeluarkan alokasi kas dalam jumlah besar secara seketika, sehingga dana darurat atau modal kerja tetap terjaga di dalam rekening likuid.
- Nilai Waktu Uang (Time Value of Money): Inflasi dan biaya oportunity memungut beban yang lebih ringan ketika pembayaran pokok dibagi secara merata ke dalam beberapa periode waktu tanpa tambahan bunga nominal.
Kekurangan dan Risiko Tersembunyi
- Potensi Pembelian Impulsif: Kemudahan cicilan sering kali memicu persepsi keliru bahwa harga perangkat menjadi jauh lebih murah, yang berujung pada pengeluaran di luar kapasitas finansial riil.
- Biaya Tersembunyi (Hidden Fees): Sejumlah merchant atau penyedia layanan kerap menyertakan biaya asuransi wajib, biaya administrasi tersembunyi, atau penetapan harga tunai yang berbeda dari harga cicilan.
Realitas Penggunaan dan Observasi Lapangan
Berdasarkan pengamatan terhadap perilaku konsumen di lapangan, fenomena pembelian perangkat komunikasi melalui skema cicilan sering kali diwarnai oleh kurangnya ketelitian dalam membaca syarat dan ketentuan kontrak pembiayaan. Di lingkungan retail fisik maupun platform e-commerce, promosi dicetak dengan tipografi berukuran besar yang menonjolkan angka “0%”, sementara klausul mengenai denda keterlambatan pembayaran atau biaya administrasi dicetak dalam format yang kurang menonjol. Konsumen yang berada dalam situasi penggunaan nyata kerap mengabaikan pentingnya verifikasi tagihan bulanan pada lembar penagihan (billing statement), yang berujung pada akumulasi biaya administratif tak terduga yang menggerus keuntungan dari skema bebas bunga tersebut.
Profil Konsumen yang Sebaiknya Menghindari Opsi Ini
Transparansi dalam analisis keuangan menuntut identifikasi kelompok masyarakat yang sebaiknya menghindari penggunaan fasilitas cicilan, terlepas dari seberapa menarik promosi yang ditawarkan.
Opsi pembiayaan ini tidak direkomendasikan bagi:
- Individu dengan Pendapatan Volatil: Pekerja dengan arus kas bulanan yang tidak tetap atau bergantung pada komisi musiman berisiko tinggi mengalami gagal bayar pada bulan-bulan paceklik.
- Konsumen dengan Rasio Utang Terhadap Pendapatan (Debt-to-Income Ratio) yang Tinggi: Mereka yang telah memiliki beban cicilan lain (seperti KPR, kendaraan, atau pinjaman konsumtif lainnya) akan semakin terbebani secara psikologis dan finansial.
- Individu yang Kurang Disiplin Finansial: Konsumen yang kerap menunda pembayaran tagihan atau mengandalkan pembayaran minimum kartu kredit akan terjebak dalam perangkap bunga akumulatif yang merusak skor kredit pribadi.
Rekomendasi Strategis Berdasarkan Profil Konsumen
Berdasarkan seluruh parameter analisis yang telah dijabarkan, rekomendasi diklasifikasikan ke dalam tiga profil utama konsumen agar pembaca dapat menentukan posisi mereka secara tepat:
- Profil Konsumen Konservatif (Prioritas Keamanan Finansial): Disarankan untuk menabung secara tunai hingga tercapai nominal penuh pembelian perangkat, atau memanfaatkan cicilan 0% perbankan konvensional hanya jika memiliki dana likuid cadangan yang setara dengan harga total perangkat tersebut.
- Profil Konsumen Moderat (Perencanaan Arus Kas): Dapat memanfaatkan program cicilan 0% melalui kartu kredit dengan tenor pendek (tiga hingga enam bulan) untuk menjaga stabilitas anggaran bulanan, dengan catatan seluruh biaya administrasi dihitung secara cermat di awal.
- Profil Konsumen Teknologi Aktif (Kebutuhan Produktivitas Mendesak): Diperbolehkan menggunakan skema pembiayaan digital resmi apabila perangkat tersebut berfungsi langsung sebagai penunjang produktivitas penghasil pendapatan utama, selama kedisiplinan pembayaran dijaga secara ketat.
Kesimpulan
Program promosi cicilan nol persen merupakan instrumen pemasaran sekaligus fasilitas finansial yang sangat bermanfaat apabila disikapi dengan literasi keuangan yang memadai.
Keputusan untuk mengambil atau menolak penawaran pembiayaan perangkat seluler harus didasarkan pada audit arus kas pribadi, pemahaman mendalam terhadap biaya tambahan non-bunga, serta kesadaran penuh akan batasan kemampuan bayar jangka pendek maupun panjang.
Dengan pendekatan yang analitis dan objektif, konsumen dapat memaksimalkan manfaat teknologi tanpa mengorbankan stabilitas kesehatan finansial mereka.
Pertanyaan Umum (FAQ)
Apakah program cicilan 0 persen benar-benar bebas dari segala biaya tambahan?
Tidak selalu.
Meskipun suku bunga pinjaman dipatok sebesar nol persen, sebagian besar lembaga pembiayaan dan merchant mengenakan biaya administrasi di awal, biaya layanan bulanan, atau biaya asuransi wajib yang harus diperhitungkan oleh konsumen.
Apa syarat utama yang biasanya diperlukan untuk menikmati promo cicilan 0 persen?
Syarat umumnya meliputi kepemilikan kartu kredit dari bank mitra yang bekerja sama dengan penjual, atau akun terverifikasi pada platform pembiayaan digital dengan batas kredit (credit limit) yang mencukupi harga perangkat.
Bagaimana jika konsumen terlambat membayar cicilan bulanan?
Keterlambatan pembayaran akan mengakibatkan dikenakannya denda keterlambatan (late fee), pencatatan riwayat kredit yang kurang baik pada sistem biro informasi kredit, serta potensi hilangnya status promo cicilan 0 persen sehingga dikenakan bunga reguler yang tinggi.
Apakah lebih baik membeli secara tunai atau menggunakan cicilan 0 persen?
Hal tersebut bergantung pada kondisi likuiditas dan manajemen kas individu.
Pembelian tunai memberikan kepastian tanpa beban administratif, sementara cicilan 0 persen yang dikelola dengan disiplin dapat membantu mempertahankan likuiditas kas darurat.
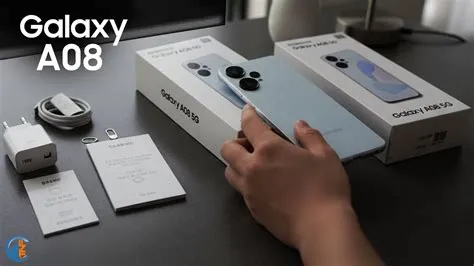
Miliki Samsung Galaxy A08 Sekarang!
Baterai awet seharian, layar super lega, dan performa mulus di kelasnya. Dapatkan penawaran harga terbaik dan nikmati Gratis Ongkir khusus hari ini!
Ditulis oleh: Ayu Wulandari