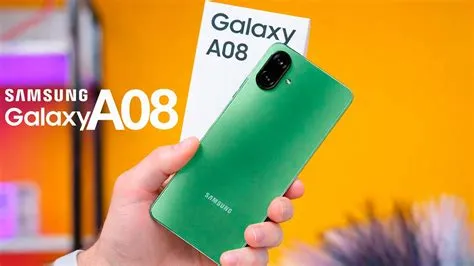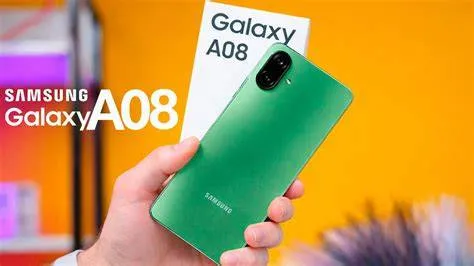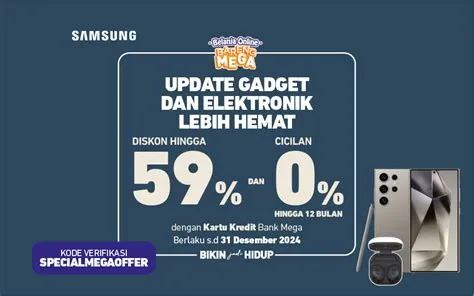
Penting.id – Perkembangan ekosistem digital di Indonesia dewasa ini telah mendorong peningkatan penetrasi kepemilikan perangkat seluler secara signifikan. Di tengah dinamika pasar gawai yang kompetitif, kolaborasi strategis antara institusi perbankan dan produsen telekomunikasi—seperti penawaran promosi pembelian unit Samsung Galaxy A08 melalui instrumen pembayaran Kartu Kredit Bank Mega—menjadi salah satu instrumen penting yang memengaruhi perilaku konsumsi masyarakat. Artikel ini menyajikan analisis mendalam, objektif, dan akademis guna membantu pembaca dalam mengevaluasi efisiensi finansial serta implikasi jangka panjang dari pemanfaatan skema promosi tersebut, tanpa bermaksud melakukan bujukan komersial yang bersifat manipulatif.
Keputusan untuk mengakuisisi produk teknologi mutakhir sering kali dihadapkan pada dilema antara alokasi likuiditas tunai dan penggunaan fasilitas kredit perbankan.
Dalam konteks ekonomi makro Indonesia, di mana tingkat literasi keuangan dan pengelolaan utang konsumtif memerlukan kehati-hatian tinggi, pemahaman terhadap struktur penawaran khusus menjadi prasyarat mutlak.
Oleh karena itu, pendekatan analitis yang terstruktur diperlukan untuk menimbang berbagai variabel yang terlibat, mulai dari efisiensi biaya hingga mitigasi risiko gagal bayar.
Kriteria Penilaian Pembiayaan Perangkat Seluler
Sebelum memutuskan untuk memanfaatkan fasilitas pembiayaan tertentu, konsumen profesional dianjurkan untuk menerapkan kerangka penilaian yang objektif dan terstandarisasi.
Kriteria penilaian ini dirancang untuk mengukur sejauh mana suatu instrumen pembayaran memberikan nilai tambah ekonomis atau justru menjadi beban finansial tersendiri.
Berikut adalah parameter utama yang digunakan dalam perbandingan ini:
- Rasio Beban Cicilan terhadap Pendapatan (Debt Service Ratio): Mengukur kapasitas finansial bulanan pemohon agar cicilan tidak mengganggu alokasi kebutuhan primer dan dana darurat.
- Struktur Biaya dan Implikasi Bunga: Membedakan antara program cicilan dengan tingkat bunga nol persen (0%) dengan skema cicilan reguler yang mengenakan suku bunga perbankan standar.
- Nilai Tambah dan Insentif Transaksional: Menilai keberadaan potongan harga langsung, cashback, perolehan poin ganda, atau pembebasan biaya administrasi awal.
- Total Biaya Kepemilikan (Total Cost of Ownership): Kalkulasi akumulatif pengeluaran sejak hari pembelian hingga pelunasan akhir, termasuk potensi biaya keterlambatan.
- Fleksibilitas Likuiditas: Meninjau bagaimana penggunaan limit kartu kredit memengaruhi ketersediaan dana darurat pada pos keuangan lainnya.
Analisis Komparatif: Pembayaran Tunai vs Skema Promosi Kartu Kredit Mega
Penerapan kriteria penilaian di atas memungkinkan dilakukannya perbandingan secara apple-to-apple antara metode pembayaran tunai secara langsung dan pemanfaatan fasilitas promosi Kartu Kredit Bank Mega untuk akuisisi perangkat seperti Galaxy A08.
Setiap metode memiliki karakteristik operasional yang membedakannya secara substansial.
Dari perspektif efisiensi pengeluaran langsung, pembayaran tunai menghindarkan konsumen dari beban kewajiban finansial di masa depan. Tidak terdapat risiko akumulasi bunga ataupun denda administratif akibat keterlambatan pembayaran tagihan bulanan. Namun, metode tunai memiliki kelemahan dalam hal penggerusan likuiditas seketika (cash flow depletion), yang dapat mengurangi kemampuan cadangan kas darurat rumah tangga apabila terjadi disrupsi pendapatan yang tidak terduga.
Sebaliknya, pemanfaatan promo Kartu Kredit Bank Mega menawarkan keunggulan berupa pengelolaan arus kas yang lebih terdistribusi melalui fasilitas cicilan berjangka (misalnya tenor 3, 6, atau 12 bulan).
Dalam beberapa penawaran khusus, program cicilan 0% memungkinkan pemilik kartu untuk melunasi harga perangkat secara bertangsur tanpa penambahan beban bunga nominal.
Kendati demikian, konsumen harus tetap mewaspadai keberadaan biaya administrasi bulanan, biaya konversi cicilan, atau potensi denda apabila manajemen pembayaran bulanan tidak dilakukan secara disiplin.
Tabel komparatif berikut merangkum karakteristik kedua pendekatan tersebut:
| Parameter Analisis | Pembayaran Tunai / Debit | Promo Kartu Kredit Bank Mega |
|---|---|---|
| Dampak pada Likuiditas | Mengurangi kas secara signifikan pada saat transaksi. | Menjaga likuiditas jangka pendek melalui distribusi pembayaran. |
| Potensi Biaya Tambahan | Nihil. | Kemungkinan biaya administrasi, provisi, atau denda keterlambatan. |
| Insentif & Keuntungan | Bergantung pada diskon merchant langsung (jika ada). | Potensi cashback, tambahan poin reward, atau cicilan 0%. |
| Risiko Manajemen Keuangan | Rendah, karena tidak menimbulkan kewajiban utang. | Sedang hingga tinggi jika tidak disertai disiplin pelunasan tagihan. |
Realitas Penggunaan Nyata dan Dinamika Lapangan
Pengamatan terhadap pengalaman empiris di lapangan menunjukkan bahwa penawaran promosi perbankan sering kali diiringi oleh syarat dan ketentuan yang ketat.
Dalam konteks promosi perangkat telekomunikasi, ketersediaan unit, kuota harian promosi, serta partisipasi merchant ritel tertentu menjadi variabel penentu keberhasilan transaksi.
Konsumen di Indonesia kerap menghadapi situasi di mana promosi diskon besar atau cicilan 0% hanya berlaku pada mitra dagang resmi (authorized dealer) tertentu atau memerlukan minimum transaksi akumulatif.
Selain itu, aspek psikologis konsumen sering terpengaruh oleh ilusi penghematan nominal.
Ketika dihadapkan pada cicilan per bulan yang terlihat kecil—misalnya pembagian nilai total perangkat ke dalam tenor 12 bulan—individu cenderung mengabaikan komitmen finansial jangka menengah yang mengikat.
Di sinilah pentingnya analisis kesadaran finansial, di mana pengguna harus memandang kartu kredit sebagai alat pembayaran yang menuntut kedisiplinan administratif yang ketat, bukan sebagai penambahan sumber kekayaan atau pendapatan baru.
Profil Konsumen: Siapa yang Sebaiknya TIDAK Memilih Opsi Ini?
Integritas dalam analisis keuangan menuntut pengungkapan secara jujur mengenai kelompok pengguna yang tidak disarankan untuk mengambil fasilitas promosi pembiayaan ini.
Pendekatan protektif ini penting untuk mencegah terjadinya masalah utang konsumtif di kemudian hari.
Kelompok pertama yang tidak disarankan untuk memilih opsi cicilan kartu kredit ini adalah individu dengan pendapatan tidak tetap atau fluktuatif yang belum memiliki cadangan dana darurat minimal setara dengan tiga hingga enam bulan pengeluaran rutin. Ketidakpastian pemasukan dikombinasikan dengan kewajiban cicilan bulanan yang tetap dapat memicu kegagalan pembayaran.
Kelompok kedua adalah konsumen yang memiliki sejarah kedisiplinan rendah dalam melunasi tagihan kartu kredit secara penuh setiap bulannya.
Apabila tagihan kartu kredit dibiarkan berstatus revolving (hanya dibayar minimum pembayaran), suku bunga kartu kredit yang berlaku di Indonesia dapat mencapai angka yang relatif tinggi, sehingga meniadakan seluruh keuntungan dari promosi harga perangkat yang ditawarkan.
Kelompok ketiga mencakup individu yang rasio utang keseluruhannya (termasuk KPR, kredit kendaraan, dan pinjaman lain) telah melampaui 30% hingga 40% dari total pendapatan bulanan bersih mereka.
Rekomendasi Berdasarkan Profil Pengguna
Berdasarkan evaluasi komprehensif terhadap berbagai variabel di atas, berikut adalah panduan pengambilan keputusan yang disesuaikan dengan profil masing-masing pembaca:
- Profil Konservatif (Prioritas Keamanan Finansial): Jika Anda memiliki dana tunai yang memadai dan menghargai ketenangan pikiran tanpa keterikatan utang, pembelian secara tunai atau debit tetap menjadi rekomendasi utama, terlepas dari ada atau tidaknya promosi perbankan.
- Profil Moderat (Pengelolaan Arus Kas Terencana): Jika arus kas bulanan Anda stabil, memiliki rasio utang yang rendah, dan mampu melunasi tagihan secara tepat waktu setiap bulan, pemanfaatan promo cicilan 0% Kartu Kredit Bank Mega dapat menjadi strategi yang efisien untuk memaksimalkan nilai waktu uang (time value of money).
- Profil Agresif / Spekulatif: Tidak direkomendasikan dalam kondisi apapun untuk menggunakan fasilitas kredit demi pembelian perangkat konsumtif jika tidak diimbangi dengan instrumen likuid yang siap cair untuk pelunasan sewaktu-waktu.
Kesimpulan
Program promosi pembelian perangkat seperti Galaxy A08 melalui Kartu Kredit Bank Mega menyajikan peluang ekonomis yang menarik bagi segmen konsumen tertentu, khususnya mereka yang memiliki literasi keuangan yang matang dan disiplin administratif yang tinggi.
Namun, instrumen ini bukanlah solusi universal yang aman bagi seluruh kalangan.
Evaluasi menyeluruh terhadap rasio beban cicilan, total biaya kepemilikan, serta proyeksi arus kas pribadi merupakan langkah esensial yang harus ditempuh sebelum mengambil keputusan final, demi tercapainya kesejahteraan finansial yang berkelanjutan.
Pertanyaan Umum (FAQ)
Apakah program cicilan 0% pada promo Kartu Kredit Bank Mega mengenakan biaya tersembunyi?
Meskipun program cicilan 0% umumnya membebaskan bunga bulanan, konsumen tetap perlu memperhatikan potensi biaya administrasi bank, biaya konversi transaksi, atau biaya tahunan kartu kredit yang mungkin dibebankan oleh pihak penerbit.
Bagaimana cara memastikan apakah merchant ritel telah terdaftar dalam program promo ini?
Konsumen disarankan untuk melakukan konfirmasi langsung melalui layanan pelanggan resmi Bank Mega atau memeriksa daftar mitra merchant resmi yang berpartisipasi dalam program promosi perangkat seluler terkait sebelum melakukan transaksi.
Apa risiko utama jika tagihan bulanan cicilan kartu kredit tidak dibayar secara penuh?
Jika tagihan tidak dilunasi secara penuh (hanya membayar minimum pembayaran), sisa tagihan akan dikenakan suku bunga revolving kartu kredit yang tinggi, yang pada akhirnya dapat menghapus seluruh keuntungan diskon atau promosi yang diperoleh.
Miliki Samsung Galaxy A08 Sekarang!
Baterai awet seharian, layar super lega, dan performa mulus di kelasnya. Dapatkan penawaran harga terbaik dan nikmati Gratis Ongkir khusus hari ini!
Ditulis oleh: Cahya Ningsih