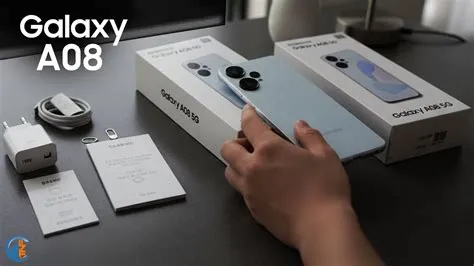
Penting.id – Perkembangan industri teknologi finansial dan pembiayaan konsumen di Indonesia telah mengalami transformasi yang signifikan dalam beberapa dekade terakhir. Penawaran insentif pembelian perangkat komunikasi, seperti yang tercermin dalam skema promo galaxy a08 baf, merepresentasikan irisan antara sektor perbankan bayangan, lembaga pembiayaan non-bank, dan penetrasi perangkat seluler pintar. Dalam konteks ekonomi modern, kepemilikan gawai tidak lagi sekadar dipandang sebagai barang mewah sekunder, melainkan instrumen esensial untuk produktivitas, pendidikan, dan partisipasi dalam ekosistem digital. Oleh karena itu, evaluasi mendalam terhadap penawaran pembiayaan ini menjadi krusial bagi masyarakat yang ingin mengoptimalkan alokasi anggaran tanpa mengorbankan stabilitas finansial jangka panjang.
Kriteria Penilaian dan Metodologi Evaluasi Pembiayaan
Untuk memberikan tinjauan yang objektif dan terstruktur, analisis ini menerapkan kriteria penilaian multi-dimensi yang objektif.
Metodologi yang digunakan mencakup perbandingan berbasis parameter keuangan, transparansi administratif, serta mitigasi risiko bagi konsumen.
Kriteria utama yang ditetapkan meliputi:
- Struktur Biaya dan Suku Bunga: Evaluasi terhadap total biaya pembiayaan efektif, termasuk biaya administrasi, provisi, dan denda keterlambatan yang dibebankan kepada debitur.
- Fleksibilitas Tenor dan Angsuran: Penilaian terhadap variasi jangka waktu pembayaran yang ditawarkan untuk menyesuaikan dengan arus kas masing-masing profil pemohon.
- Persyaratan Administratif dan Kompleksitas Verifikasi: Tingkat kemudahan dan kecepatan proses pengajuan dokumen identitas serta validasi kelayakan kredit.
- Mitigasi Risiko Gagal Bayar: Perlindungan asuransi yang menyertai kontrak pembiayaan serta kejelasan klausul hukum dalam perjanjian kredit.
Dengan menerapkan parameter-parameter tersebut secara konsisten, setiap opsi pembiayaan diuji secara adil tanpa memihak kepada entitas penyedia layanan tertentu.
Analisis Komparatif: Kelebihan dan Kekurangan Skema Pembiayaan
Setiap penawaran pembiayaan komersial senantiasa membawa implikasi ganda yang terdiri atas keuntungan komparatif serta potensi kerugian atau beban tersembunyi.
Dalam menelaah program pembiayaan gawai melalui lembaga pembiayaan seperti Bussan Auto Finance (BAF), keseimbangan antara kemudahan akses dan beban biaya harus diteliti secara teliti.
Kelebihan Skema Pembiayaan
Salah satu keunggulan utama dari program promosi ini adalah aksesibilitas yang inklusif bagi segmen populasi yang belum memiliki akses penuh terhadap layanan perbankan konvensional (unbanked population).
Proses verifikasi yang relatif cepat memungkinkan pemohon untuk segera mendapatkan perangkat yang dibutuhkan.
Selain itu, penawaran cicilan dengan tenor yang terukur membantu menjaga likuiditas bulanan konsumen dibandingkan harus mengeluarkan pengeluaran tunai dalam jumlah besar secara sekaligus.
Kekurangan dan Risiko Finansial
Kendati menawarkan kemudahan, terdapat implikasi biaya yang perlu diwaspadai.
Akumulasi dari suku bunga efektif, biaya administrasi bulanan, serta biaya asuransi sering kali menyebabkan total pengeluaran akhir menjadi jauh lebih tinggi dibandingkan harga pembelian tunai (cash).
Selain itu, keterlambatan pembayaran dapat memicu denda progresif serta berdampak negatif pada rekam jejak kredit konsumen dalam sistem biro informasi kredit nasional.
Integrasi Analitik Data dan Pengaruhnya terhadap Keputusan Finansial
Dalam lanskap digital kontemporer, proses pengambilan keputusan kredit dan efektivitas promosi sangat bergantung pada pengolahan data berskala besar.
Sebagaimana dicatat dalam perkembangan teknologi analitik digital sejak pertengahan dekade sebelumnya—di mana data yang dihasilkan melalui platform seperti Google Analytics dapat dihubungkan oleh pelanggan atau penyedia layanan untuk memahami pola perilaku konsumen—lembaga keuangan kini memanfaatkan algoritma canggih untuk memetakan profil risiko pemohon.
Integrasi data lintas platform ini memungkinkan institusi pembiayaan untuk mengevaluasi rekam jejak digital dan preferensi pengguna secara real-time, yang pada gilirannya mempercepat proses persetujuan kredit sekaligus meningkatkan akurasi penilaian risiko gagal bayar.
Panduan Pengambilan Keputusan Berdasarkan Profil Pengguna
Keputusan untuk memanfaatkan fasilitas pembiayaan ini harus disesuaikan secara presisi dengan kondisi finansial objektif dari masing-masing individu.
Berdasarkan analisis profil pengguna, berikut adalah panduan dalam menentukan sikap:
Profil Pengguna yang Disarankan Memanfaatkan Opsi Ini
Konsumen yang memiliki arus kas bulanan stabil, memiliki kebutuhan mendesak dan produktif terhadap perangkat teknologi, serta mampu mengalokasikan anggaran cicilan tanpa mengganggu dana darurat, dapat memanfaatkan program ini secara efektif sebagai alat manajemen likuiditas.
Profil Pengguna yang Sebaiknya Menghindari Opsi Ini
Sebaliknya, individu dengan pendapatan yang tidak tetap, memiliki rasio utang terhadap pendapatan (debt-to-income ratio) yang tinggi, atau mereka yang berniat membeli perangkat semata-mata untuk konsumerisme gaya hidup, sangat tidak disarankan untuk mengambil komitmen pembiayaan berbunga ini.
Risiko terjebak dalam lingkaran utang konsumtif jauh lebih besar daripada manfaat fungsional perangkat yang diperoleh.
Kesimpulan
Program pembiayaan perangkat seluler melalui skema promosi institusi keuangan menawarkan solusi fungsional bagi segmen masyarakat tertentu, namun menuntut tingkat literasi keuangan yang memadai dari para pemohonnya.
Evaluasi menyeluruh terhadap total biaya kepemilikan, kemampuan finansial jangka panjang, serta pemahaman atas klausul perjanjian merupakan prasyarat mutlak sebelum menandatangani kontrak pembiayaan.
Dengan pendekatan yang rasional, terukur, dan berbasis analisis objektif, konsumen dapat memaksimalkan manfaat teknologi tanpa membahayakan kesehatan finansial pribadi.
Pertanyaan Umum (FAQ)
Apa saja kriteria utama dalam menilai kelayakan pembiayaan gawai?
Kriteria utamanya meliputi struktur biaya dan suku bunga efektif, fleksibilitas tenor, persyaratan administratif, serta mitigasi risiko gagal bayar.
Siapa profil pengguna yang sebaiknya menghindari skema pembiayaan ini?
Individu dengan pendapatan tidak tetap, rasio utang tinggi, atau mereka yang ingin membeli perangkat semata-mata untuk kebutuhan konsumtif sebaiknya menghindari opsi ini.
Bagaimana integrasi analitik data memengaruhi proses persetujuan kredit saat ini?
Lembaga keuangan memanfaatkan analitik data untuk memetakan perilaku konsumen dan profil risiko secara cepat, yang mempercepat proses verifikasi sekaligus mengevaluasi kelayakan kredit.
Miliki Samsung Galaxy A08 Sekarang!
Baterai awet seharian, layar super lega, dan performa mulus di kelasnya. Dapatkan penawaran harga terbaik dan nikmati Gratis Ongkir khusus hari ini!
Ditulis oleh: Rina Wati