Penting.id – Perkembangan pasar telepon seluler pintar di Indonesia dewasa ini menunjukkan eskalasi yang signifikan, diiringi oleh pertumbuhan ekosistem pembiayaan alternatif yang dirancang untuk memperluas aksesibilitas kepemilikan perangkat teknologi. Di tengah lanskap ekonomi yang dinamis, penawaran khusus seperti promo galaxy a08 aeon credit merepresentasikan sebuah instrumen pembelian berbasis cicilan yang menarik perhatian khalayak luas. Perangkat telekomunikasi modern bukan lagi sekadar alat komunikasi konvensional, melainkan telah bertransformasi menjadi portal esensial untuk menikmati konten multimedia berdefinisi tinggi, mengunggah karya orisinal, serta berinteraksi secara global melalui platform digital—sebagaimana filosofi menikmati video dan musik favorit serta berbagi momen bersama keluarga di berbagai belahan dunia. Namun demikian, sebelum mengambil keputusan finansial untuk memanfaatkan fasilitas kredit, konsumer diwajibkan untuk melakukan evaluasi secara mendalam guna menghindari risiko over-leverage atau beban cicilan yang tidak sepadan dengan utilitas perangkat.
Artikel ini disusun dengan pendekatan analitis yang objektif, menempatkan pembaca pada posisi pengambil keputusan yang rasional.
Melalui penelusuran komprehensif terhadap aspek spesifikasi perangkat, struktur biaya pembiayaan, hingga profil risiko kreditur, analisis ini bertujuan untuk menguraikan secara transparan apakah skema promo yang ditawarkan benar-benar memberikan nilai ekonomis yang optimal atau justru mendatangkan beban finansial tersembunyi.
Penggunaan terminologi teknis dan finansial akan dijelaskan secara proporsional guna memastikan pemahaman yang komprehensif bagi seluruh lapisan pembaca, terlepas dari latar belakang profesional mereka.
Kriteria Penilaian dan Metodologi Analisis Finansial
Dalam mengevaluasi kelayakan sebuah skema pembiayaan ritel, khususnya pengadaan gawai melalui lembaga pembiayaan non-bank seperti Aeon Credit, diperlukan seperangkat kriteria penilaian yang objektif dan terstandarisasi.
Metodologi yang diterapkan dalam analisis ini mencakup empat parameter utama: rasio total biaya kepemilikan (Total Cost of Ownership), fleksibilitas tenor cicilan, transparansi struktur bunga, serta relevansi spesifikasi perangkat terhadap kebutuhan produktivitas jangka panjang pengguna.
Kriteria pertama, rasio total biaya kepemilikan, membandingkan harga tunai (cash price) murni dengan akumulasi total pembayaran apabila konsumen memilih skema cicilan selama durasi tertentu.
Hal ini krusial mengingat biaya administrasi, premi asuransi, dan tingkat suku bunga efektif sering kali mendistorsi harga nominal awal gawai.
Kriteria kedua, fleksibilitas tenor, menilai variasi jangka waktu cicilan—mulai dari enam bulan hingga dua belas bulan atau lebih—serta dampaknya terhadap besaran cicilan bulanan terhadap pendapatan disposabel (disposable income) konsumen.
Kriteria ketiga berfokus pada transparansi biaya dan penalti keterlambatan pembayaran, yang kerap menjadi titik rentan bagi debitur pemula.
Terakhir, kriteria keempat menimbang utilitas fungsional perangkat dalam mendukung aktivitas harian, mulai dari konsumsi media streaming hingga pengelolaan konten kreatif digital.
Bedah Spesifikasi dan Penggunaan Nyata Perangkat
Penting untuk memahami kapabilitas perangkat yang menjadi objek pembiayaan sebelum menandatangani perjanjian kredit.
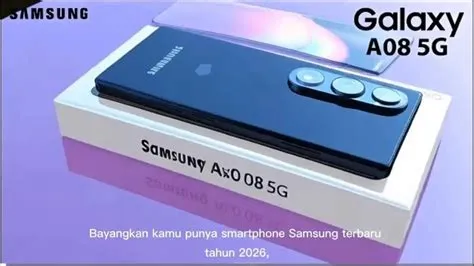
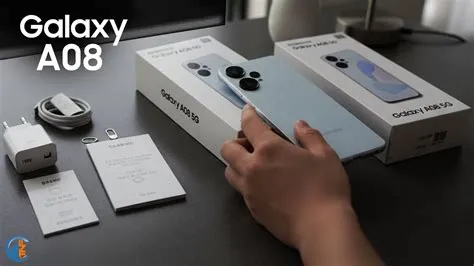
Samsung Galaxy seri A, yang kerap diasosiasikan dengan lini gawai kelas menengah hingga entri, dirancang untuk memberikan keseimbangan antara performa komputasi dan efisiensi daya.
Dalam penggunaan nyata di lapangan, perangkat pada kategori ini umumnya diandalkan untuk mobilitas tinggi, akses lancar ke berbagai aplikasi jejaring sosial, serta penayangan konten multimedia tanpa hambatan berarti.
Dari perspektif teknis, istilah chipset atau unit pemrosesan sentral merujuk pada otak dari perangkat seluler yang menentukan kecepatan eksekusi instruksi dan efisiensi konsumsi baterai. Kombinasi kapasitas memori akses acak (RAM) yang memadai serta ruang penyimpanan internal (ROM) yang dapat diperluas memastikan bahwa pengguna dapat menjalankan beberapa aplikasi secara simultan (multitasking) tanpa mengalami penurunan performa yang signifikan. Meskipun demikian, konsumen harus menyadari batasan perangkat kelas entri; perangkat ini tidak dirancang untuk komputasi berat seperti penyuntingan video 4K berdurasi panjang atau permainan digital dengan grafis tiga dimensi berskala masif. Pengalaman penggunaan nyata menunjukkan bahwa efisiensi termal dan daya tahan baterai menjadi keunggulan utama, menjadikan perangkat ini sangat andal untuk konsumsi hiburan digital sehari-hari.
Skema Pembiayaan Melalui Aeon Credit: Kelebihan dan Risiko
Lembaga pembiayaan konsumen seperti Aeon Credit Service menawarkan kemudahan akses melalui proses persetujuan yang relatif cepat dibandingkan institusi perbankan konvensional.
Melalui program promo tertentu, konsumen sering kali ditawarkan keringanan seperti potongan uang muka (down payment), subsidi biaya administrasi, atau penawaran tingkat bunga promosi untuk periode tertentu.
Kelebihan utama dari skema ini adalah inklusi finansial; individu yang belum memiliki akses terhadap kartu kredit konvensional tetap dapat memperoleh aset produktif atau penunjang gaya hidup melalui mekanisme pembiayaan cicilan cicilan tanpa kartu kredit (cardless credit).
Namun demikian, pendekatan analitis menuntut pengungkapan risiko secara berimbang.
Risiko terbesar terletak pada pengenaan bunga efektif harian atau bulanan yang, jika diakumulasikan, dapat membuat total pengeluaran jauh melampaui harga pasar tunai perangkat tersebut.
Selain itu, terdapat risiko denda keterlambatan yang cukup ketat apabila debitur mengalami fluktuasi arus kas bulanan.
Oleh karena itu, transparansi kontrak menjadi hal yang mutlak diperiksa sebelum menyetujui persyaratan kredit.
Perbandingan Profil Konsumen: Siapa yang Sebaiknya Memilih Opsi Ini?
Untuk memastikan bahwa pembaca dapat mengambil keputusan yang selaras dengan kondisi finansial masing-masing, berikut adalah segmentasi profil konsumen berdasarkan tingkat kebutuhan dan kemampuan finansial:
- Konsumen yang Disarankan Memilih: Individu yang memiliki arus kas bulanan stabil, memerlukan perangkat secara mendesak untuk keperluan penunjang mata pencaharian atau edukasi, dan telah memperhitungkan alokasi cicilan tidak lebih dari 15 persen dari total pendapatan bersih bulanan.
- Konsumen yang Sebaiknya Menghindari: Individu dengan pendapatan yang tidak tetap, memiliki riwayat kewajiban utang konsumtif yang tinggi, atau mereka yang sebenarnya memiliki opsi menabung secara mandiri untuk pembelian tunai dalam jangka waktu pendek. Pembelian gawai melalui cicilan untuk tujuan sekunder atau gengsi sosial sangat tidak dianjurkan dalam kerangka perencanaan keuangan yang sehat.
Panduan Langkah demi Langkah Pengajuan Kredit Pembiayaan Gawai
Bagi pembaca yang telah mempertimbangkan seluruh aspek risiko dan keuntungan serta memutuskan untuk melanjutkan proses pengajuan, berikut adalah tahapan sistematis yang umumnya harus dilalui:
- Verifikasi Dokumen Identitas: Mempersiapkan dokumen resmi yang dipersyaratkan oleh penyedia pembiayaan, seperti Kartu Tanda Penduduk (KTP) yang sah serta dokumen pendukung verifikasi pendapatan (slip gaji atau mutasi rekening) jika diperlukan.
- Simulasi Cicilan Mandiri: Melakukan penghitungan cermat terhadap besaran cicilan bulanan dan total keseluruhan biaya yang harus dibayarkan selama tenor berjalan sebelum menandatangani dokumen perjanjian.
- Pengajuan melalui Merchant Mitra: Mendatangi mitra retail resmi yang bekerja sama dengan penyedia pembiayaan untuk memproses verifikasi data secara langsung.
- Evaluasi dan Persetujuan: Menunggu proses peninjauan kredit (credit scoring) yang dilakukan oleh sistem penilai risiko lembaga pembiayaan.
Kesimpulan dan Rekomendasi Akhir
Penawaran promo pembiayaan gawai melalui fasilitas kredit alternatif merupakan instrumen finansial yang pedang bermata dua; ia dapat menjadi solusi inklusif yang mempermudah kepemilikan teknologi apabila dikelola dengan disiplin anggaran yang ketat, namun dapat pula menjadi sumber tekanan finansial apabila diambil secara impulsif.
Keputusan akhir sepenuhnya berada di tangan pembaca, dengan menekankan pentingnya prinsip kehati-hatian, analisis kemampuan bayar jangka panjang, serta orientasi pada utilitas nyata perangkat ketimbang sekadar dorongan konsumtif sesaat.
Pertanyaan Umum (FAQ)
Apakah syarat utama untuk mengajukan pembiayaan melalui Aeon Credit?
Syarat utama umumnya mencakup kepemilikan Kartu Tanda Penduduk (KTP) yang sah, batas usia minimum dan maksimum sesuai ketentuan lembaga, serta verifikasi penghasilan atau kelayakan kredit (credit scoring).
Apakah lebih baik membeli gawai secara tunai atau menggunakan cicilan kredit?
Pembelian tunai selalu lebih disarankan dari sudut pandang ekonomis karena menghindari beban bunga dan biaya administrasi tambahan.
Cicilan kredit hanya direkomendasikan jika gawai tersebut mendesak untuk kebutuhan produktif dan arus kas bulanan sangat stabil.
Bagaimana cara menghindari pembengkakan biaya saat mengambil promo kredit?
Konsumen wajib membaca seluruh klausul perjanjian, menghitung total biaya keseluruhan (Total Cost of Ownership) dibandingkan harga tunai, serta memilih tenor cicilan terpendek yang sanggup dibayar setiap bulannya.
Miliki Samsung Galaxy A08 Sekarang!
Baterai awet seharian, layar super lega, dan performa mulus di kelasnya. Dapatkan penawaran harga terbaik dan nikmati Gratis Ongkir khusus hari ini!
Ditulis oleh: Bagas Saputra