Penting.id – Pemilihan instrumen pembiayaan digital, khususnya layanan cicilan tanpa kartu kredit seperti Kredivo, menuntut analisis yang cermat terhadap struktur biaya, kemampuan likuiditas, serta proyeksi jangka panjang dari pembelian barang konsumtif seperti perangkat telekomunikasi. Dalam konteks perekonomian yang dinamis—sebagaimana tercermin dalam pergerakan indikator pasar termasuk pembaruan data pasar komoditas dan instrumen lindung nilai seperti harga emas hari ini, 18 Okt 2026, yang diperbarui secara berkala pukul 08.30 WIB dengan fasilitas simulasi buyback—keputusan mengalokasikan dana untuk aset yang mengalami depresiasi cepat memerlukan pertimbangan rasional. Artikel ini disajikan bukan untuk mempromosikan produk tertentu, melainkan sebagai instrumen analisis independen guna membantu pembaca dalam mengevaluasi harga kredit galaxy a08 di kredivo secara komprehensif dan objektif.
Metodologi Penilaian dan Kriteria Evaluasi Finansial
Untuk mencapai objektivitas dalam menilai kelayakan pengambilan kredit, analisis ini menerapkan metodologi penilaian terstruktur yang bertumpu pada beberapa parameter kuantitatif dan kualitatif.
Kriteria utama yang digunakan meliputi: (1) Total biaya kepemilikan (Total Cost of Ownership) yang memperhitungkan selisih antara harga tunai dan total akumulasi cicilan; (2) Rasio cicilan terhadap pendapatan bulanan (Debt-to-Income Ratio); (3) Fleksibilitas tenor yang ditawarkan; serta (4) Mitigasi risiko keterlambatan pembayaran.
Pendekatan ini diterapkan secara seragam pada seluruh skema pembiayaan untuk memastikan bahwa perbandingan yang disajikan bebas dari bias pemasaran.
Dalam terminologi keuangan modern, penting untuk memahami konsep dasar seperti amortisasi (proses pelunasan utang secara bertahap melalui cicilan berkala yang mencakup pokok dan bunga) serta suku bunga flat versus efektif. Pemahaman atas istilah-istilah teknis ini menjadi landasan krusial agar konsumen tidak terkecoh oleh angka nominal cicilan bulanan yang tampak kecil tanpa menyadari akumulasi beban finansial di akhir periode.
Keluasan Konteks Ekonomi dan Lanskap Pembiayaan Konsumen
Keputusan untuk membeli gawai melalui fasilitas kredit tidak dapat dilepaskan dari kondisi makroekonomi secara keseluruhan.
Ketika stabilitas harga komoditas dan instrumen investasi mengalami fluktuasi harian—seperti halnya dinamika pasar emas yang mencatatkan pembaruan nilai setiap hari pada pukul 08.30 WIB—daya beli masyarakat serta biaya dana (cost of fund) lembaga pembiayaan turut terpengaruh.
Perangkat telekomunikasi seperti Samsung Galaxy A08 dikategorikan sebagai barang konsumtif yang mengalami depresiasi nilai secara konstan sejak hari pertama pembelian.
Oleh karena itu, penggunaan fasilitas kredit berbunga untuk membiayai aset yang menyusut nilainya memerlukan kalkulasi matang guna menghindari beban finansial yang kontraproduktif terhadap kesehatan keuangan pribadi.
Lembaga pembiayaan seperti Kredivo beroperasi dengan mengenakan struktur biaya administrasi dan suku bunga bulanan tertentu, tergantung pada profil risiko pengguna dan pilihan tenor yang diambil (mulai dari 30 hari, 3 bulan, 6 bulan, hingga 12 bulan).
Analisis mendalam menunjukkan bahwa semakin panjang tenor yang dipilih, semakin tinggi pula total pengeluaran kumulatif dibandingkan dengan pembelian secara tunai.
Bedah Spesifikasi dan Estimasi Struktur Harga Kredit Galaxy A08 di Kredivo
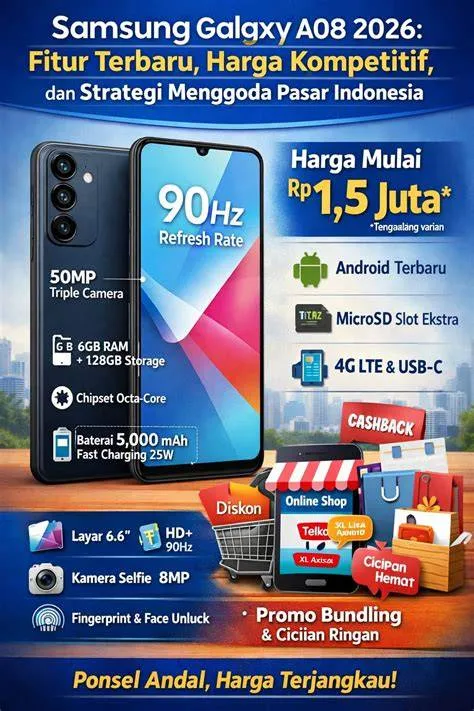
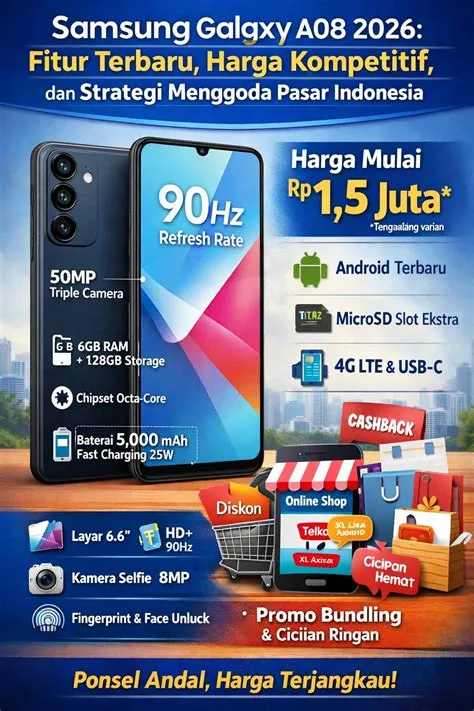
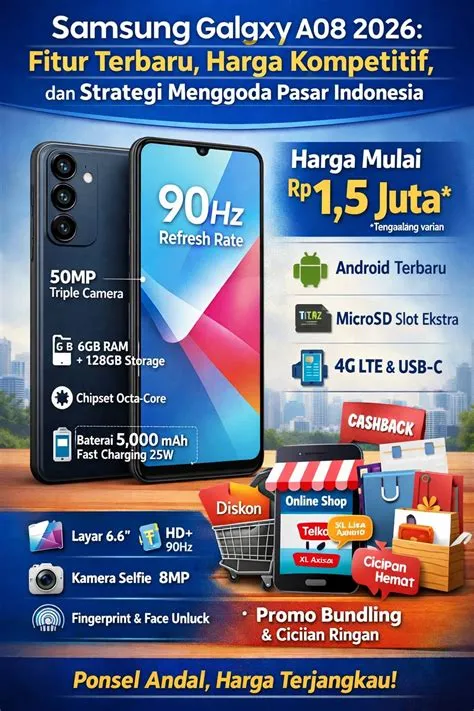
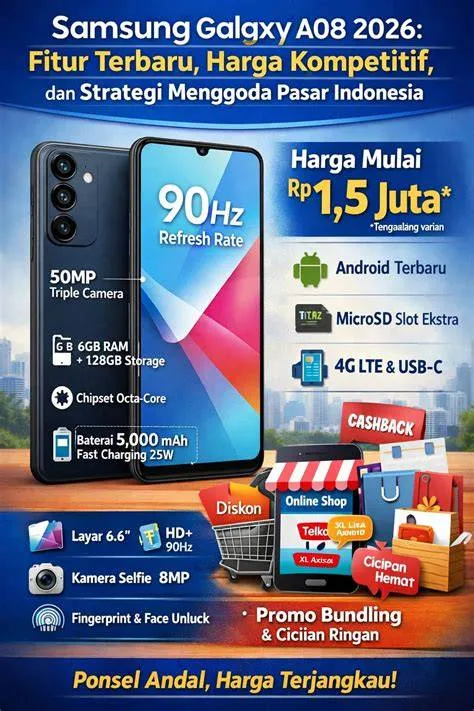
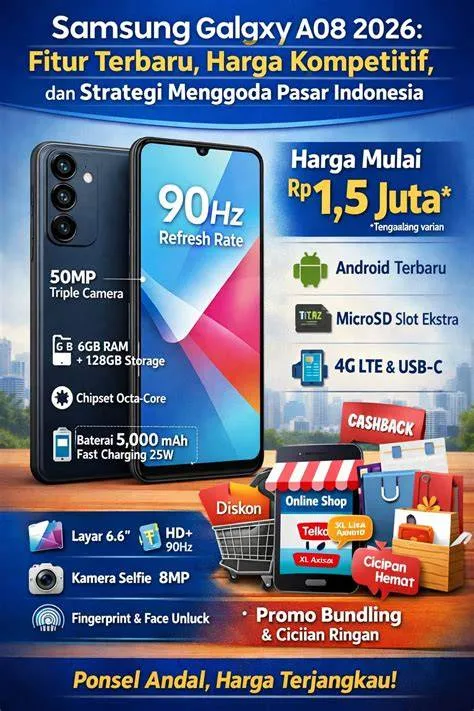
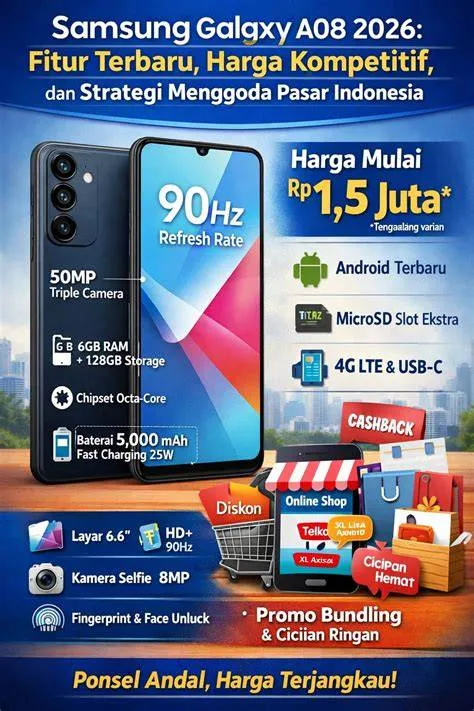
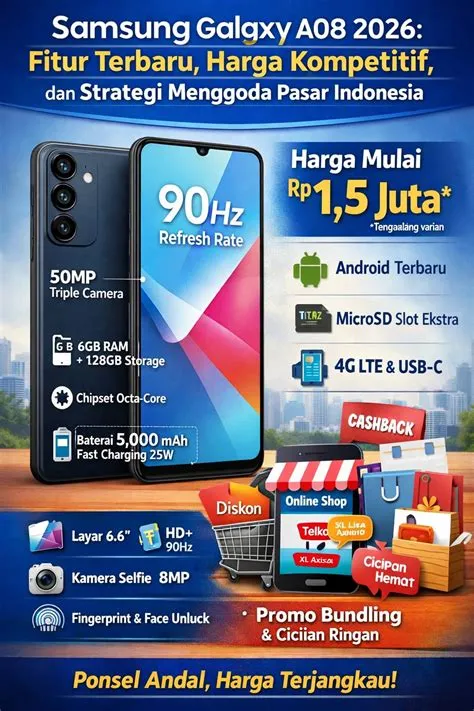
Samsung Galaxy A08 diposisikan sebagai perangkat entry-level hingga mid-range yang dirancang untuk memenuhi kebutuhan komputasi esensial sehari-hari, komunikasi digital, serta produktivitas ringan.
Berdasarkan spesifikasi teknis standarnya, perangkat ini menawarkan efisiensi daya yang baik serta antarmuka yang memadai bagi pengguna umum.
Namun, ketika harga tunai perangkat ini dikonversi ke dalam skema cicilan Kredivo, struktur harganya mengalami eskalasi akibat penambahan komponen bunga dan biaya layanan.
Secara empiris dalam penggunaan nyata, simulasi cicilan di platform Kredivo memperlihatkan bahwa harga kredit galaxy a08 di kredivo umumnya terdiri dari:
- Harga Tunai Dasar (Base Cash Price): Nilai intrinsik perangkat di pasaran ritel resmi.
- Biaya Layanan/Admin: Persentase atau nominal tetap yang dibebankan pada awal transaksi cicilan.
- Suku Bunga Bulanan: Besaran persentase yang dikenakan dari sisa pokok pinjaman sesuai ketentuan regulasi Otoritas Jasa Keuangan (OJK) yang berlaku bagi lembaga peer-to-peer lending dan pembiayaan digital.
Sebagai ilustrasi analitis, jika harga tunai perangkat berada pada kisaran tertentu, pemilihan tenor 3 bulan akan menghasilkan total biaya yang lebih rendah dibandingkan tenor 12 bulan, meskipun beban kas bulanan pada tenor pendek terasa lebih berat.
Konsumen dianjurkan untuk selalu memeriksa simulasi real-time langsung pada aplikasi Kredivo guna mendapatkan angka nominal yang paling akurat sesuai dengan limit akun masing-masing.
Analisis Komparatif: Pembayaran Tunai versus Pembiayaan Cicilan
Untuk memberikan kejelasan maksimal, perbandingan antara metode pembayaran tunai dan pembiayaan kredit melalui Kredivo dijabarkan melalui analisis kelebihan dan kekurangan secara adil:
1. Pembelian Secara Tunai (Cash)
- Kelebihan: Tidak ada beban bunga tambahan, total pengeluaran minimal, kepemilikan aset mutlak tanpa ikatan utang, serta tidak membebani arus kas masa depan.
- Kekurangan: Memerlukan pengeluaran likuiditas besar seketika, yang dapat menguras dana darurat atau tabungan likuid pembeli.
2. Pembelian Melalui Kredit Kredivo
- Kelebihan: Menjaga likuiditas kas tunai tetap aman untuk kebutuhan darurat, proses persetujuan relatif cepat berbasis digital, serta fleksibilitas pengelolaan anggaran bulanan melalui cicilan terstruktur.
- Kekurangan: Total pengeluaran akhir menjadi lebih mahal akibat akumulasi bunga dan biaya administrasi; berisiko menimbulkan denda keterlambatan jika manajemen kas bulanan gagal dilakukan.
Evaluasi Risiko dan Profil Pengguna yang Sebaiknya Menghindari Opsi Ini
Dalam kerangka prinsip kepercayaan (trust) dan tanggung jawab finansial, penting untuk diidentifikasi secara tegas profil pengguna yang sebaiknya tidak memilih opsi kredit ini:
- Individu dengan Pendapatan Tidak Tetap yang Fluktuatif: Pengguna yang tidak memiliki kepastian arus kas bulanan sangat rentan mengalami gagal bayar, yang berakibat pada akumulasi denda berat dan penurunan skor kredit digital (BI Checking / SLIK OJK).
- Pembeli dengan Motif Impulsif: Konsumen yang membeli gawai semata-mata karena dorongan emosional tanpa kebutuhan produktif yang mendesak akan mendapati bahwa beban bunga mengurangi efisiensi alokasi keuangan mereka.
- Mereka yang Memiliki Alternatif Dana Tunai: Jika seseorang memiliki cadangan dana tunai yang mencukupi tanpa mengganggu pos darurat, memilih jalur kredit berbunga adalah keputusan yang secara matematis merugikan.
Pengalaman Penggunaan Nyata dan Implikasi Operasional
Berdasarkan observasi terhadap pengalaman pengguna nyata di ekosistem pembiayaan digital, penggunaan Kredivo menawarkan kemudahan integrasi checkout di berbagai platform e-commerce terkemuka. Namun, dalam operasional sehari-hari, kedisiplinan pembayaran sebelum tanggal jatuh tempo merupakan faktor penentu utama. Keterlambatan pembayaran meskipun hanya beberapa hari dapat memicu pengenaan denda harian serta pembekuan limit akun sementara. Oleh karena itu, simulasi anggaran harus disiapkan secara cermat sebelum menyetujui akad perjanjian cicilan digital.
Kesimpulan dan Rekomendasi Keputusan Pembelian
Keputusan akhir dalam mengevaluasi harga kredit galaxy a08 di kredivo sepenuhnya dikembalikan kepada rasionalitas pembaca berdasarkan kondisi finansial masing-masing.
Apabila kebutuhan terhadap perangkat tersebut bersifat mendesak untuk menunjang produktivitas atau pekerjaan, dan arus kas bulanan terbukti mampu menanggung cicilan tanpa mengorbankan kebutuhan pokok, maka pemanfaatan cicilan terukur dapat dibenarkan.
Sebaliknya, apabila pembelian tersebut bersifat sekunder dan dapat ditunda, menabung secara mandiri hingga tercapai jumlah tunai adalah opsi yang jauh lebih bijaksana demi menghindari beban biaya bunga.
Pertanyaan Umum (FAQ)
Apakah harga kredit Galaxy A08 di Kredivo sama dengan harga tunai?
Tidak.
Harga kredit melalui Kredivo selalu lebih tinggi daripada harga tunai karena adanya penambahan komponen biaya layanan, biaya admin, serta suku bunga cicilan sesuai tenor yang dipilih.
Tenor cicilan apa saja yang biasanya tersedia di Kredivo untuk pembelian gawai?
Kredivo umumnya menyediakan beberapa pilihan tenor, mulai dari cicilan 30 hari (paylater), cicilan 3 bulan, 6 bulan, hingga 12 bulan dengan besaran bunga yang disesuaikan.
Apa risiko utama jika terlambat membayar cicilan Kredivo?
Risiko utama meliputi pengenaan denda keterlambatan harian, ancaman penurunan skor kredit pada sistem pelaporan kredit nasional (SLIK OJK), serta pembekuan akses akun Kredivo.
Bagaimana cara mengecek simulasi harga kredit yang akurat untuk produk ini?
Simulasi paling akurat dapat langsung dilihat melalui aplikasi resmi Kredivo pada saat proses simulasi transaksi atau pemilihan merchant mitra tempat perangkat tersebut dijual.
Miliki Samsung Galaxy A08 Sekarang!
Baterai awet seharian, layar super lega, dan performa mulus di kelasnya. Dapatkan penawaran harga terbaik dan nikmati Gratis Ongkir khusus hari ini!
Ditulis oleh: Dewi Lestari