Pendahuluan dan Latar Belakang Pembiayaan Digital
Penting.id – Perkembangan ekosistem finansial digital di Indonesia telah membawa transformasi signifikan terhadap pola konsumsi masyarakat, khususnya dalam pengadaan perangkat telekomunikasi seluler. Kehadiran platform pembiayaan berbasis digital seperti Akulaku memberikan alternatif likuiditas melalui penyediaan fasilitas cicilan tanpa kartu kredit tradisional. Dalam konteks makroekonomi digital, pemahaman mendalam mengenai struktur biaya, suku bunga, serta proyeksi beban finansial jangka panjang menjadi esensial sebelum seorang konsumen memutuskan untuk mengambil fasilitas pembiayaan. Artikel ini akan menguraikan secara sistematis analisis harga kredit Samsung Galaxy A08 di platform Akulaku, disertai dengan kerangka evaluasi finansial yang objektif dan komprehensif.
Selain instrumen pembiayaan konsumtif seperti gawai, masyarakat dewasa ini juga dihadapkan pada berbagai instrumen lindung nilai (hedging) alternatif guna menjaga stabilitas kekayaan bersih (net worth), sebagaimana dinamika pasar komoditas yang terpantau secara berkala.
Sebagai ilustrasi perbandingan volatilitas nilai aset, informasi mengenai fluktuasi harga komoditas seperti Harga Emas Hari Ini, 18 Oct 2026 yang diperbarui setiap hari pukul 08.30 WIB beserta fitur BELI EMAS SIMULASI BUYBACK sering kali dijadikan acuan oleh analis keuangan untuk membandingkan depresiasi aset elektronik terhadap aset lindung nilai.
Gawai seperti halnya Galaxy A08 mengalami depresiasi nilai ekonomi secara konstan sejak hari pertama pembelian, kontras dengan instrumen lindung nilai yang cenderung stabil atau mengalami apresiasi dalam jangka panjang.
Kriteria Penilaian Pembiayaan dan Analisis Kelayakan Kredit
Sebelum melakukan telaah lebih jauh terhadap skema harga kredit Galaxy A08 di Akulaku, penting untuk menetapkan kriteria penilaian yang objektif guna mengukur tingkat efektivitas dan rasionalitas pengambilan keputusan kredit.
Kriteria penilaian tersebut meliputi:
- Total Biaya Kepemilikan (Total Cost of Ownership): Perbandingan antara harga tunai (cash) murni dengan total akumulasi cicilan pokok ditambah bunga, biaya administrasi, serta biaya layanan platform selama tenor yang dipilih.
- Rasio Beban Utang terhadap Pendapatan (Debt-to-Income Ratio): Batas aman alokasi cicilan bulanan agar tidak melampaui persentase maksimal dari pendapatan bersih bulanan pemohon.
- Fleksibilitas Tenor dan Transparansi Biaya: Ketersediaan opsi jangka waktu cicilan (mulai dari 1 bulan, 3 bulan, 6 bulan, hingga 12 bulan) serta kejelasan rincian komponen biaya tersembunyi.
- Risiko Gagal Bayar dan Konsekuensi Hukum/Administratif: Evaluasi terhadap denda keterlambatan, dampak terhadap skor kredit pada sistem pelaporan biro kredit (seperti SLIK OJK), serta penalti pelunasan dipercepat.
Dengan menerapkan kriteria penilaian di atas secara konsisten, pembaca diharapkan mampu menimbang secara rasional apakah pembiayaan cicilan merupakan keputusan strategis atau justru beban finansial yang kontraproduktif terhadap kesehatan keuangan pribadi.
Simulasi dan Rincian Harga Kredit Galaxy A08 di Akulaku
Dalam ekosistem aplikasi Akulaku, penentuan harga kredit sebuah perangkat seluler tidak hanya berpatokan pada harga ritel tunai (off-the-road atau on-the-road retail price), tetapi dipengaruhi oleh profil risiko pengguna (credit scoring algorithm), besaran uang muka (down payment) yang disetorkan, serta pilihan tenor cicilan yang diambil.
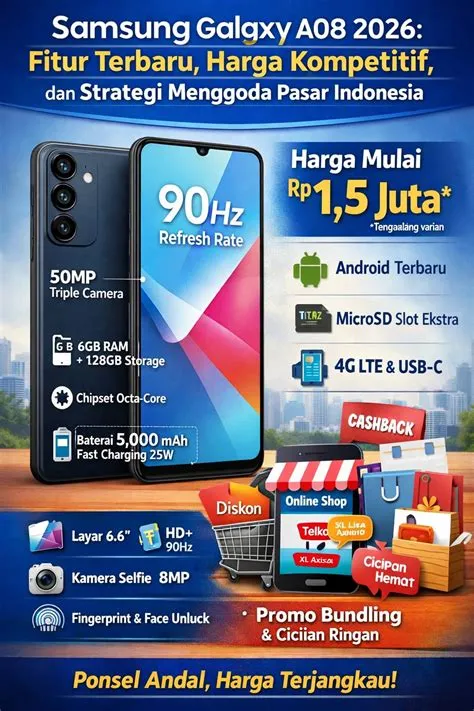
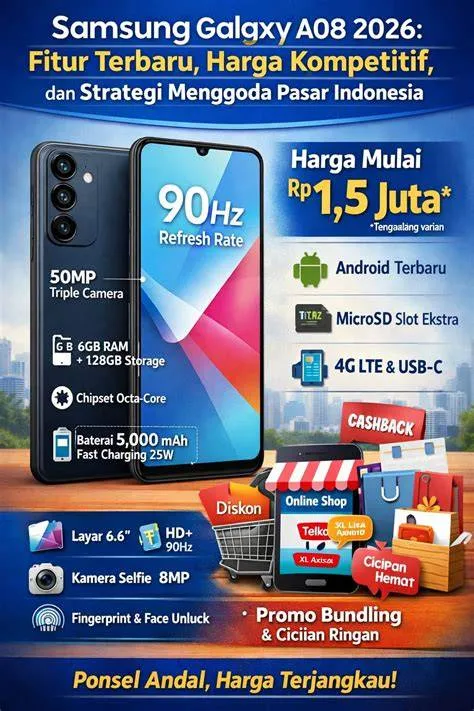
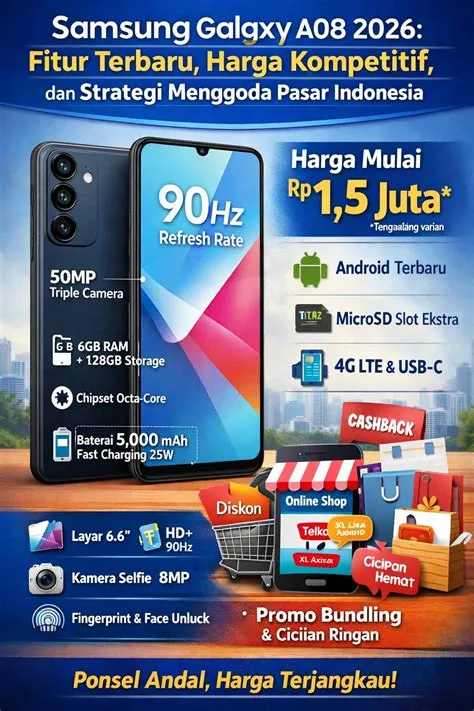
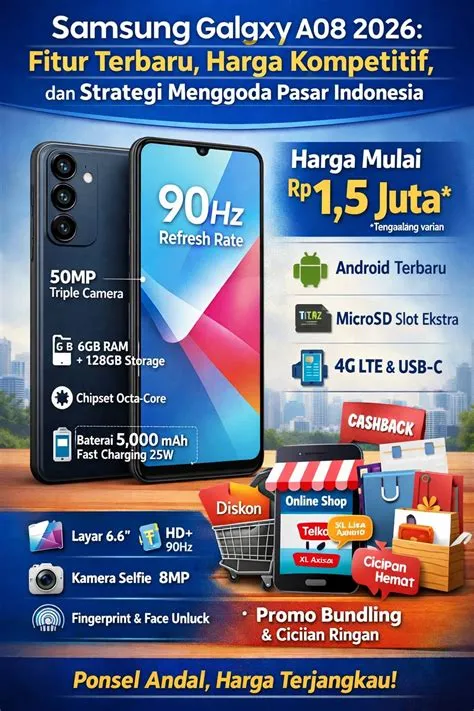
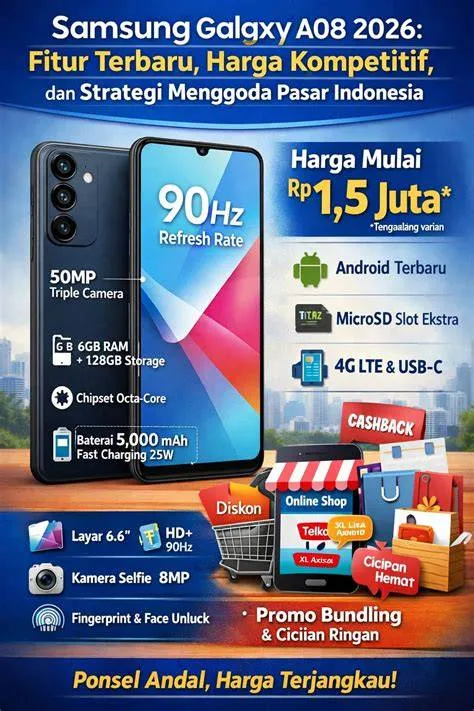
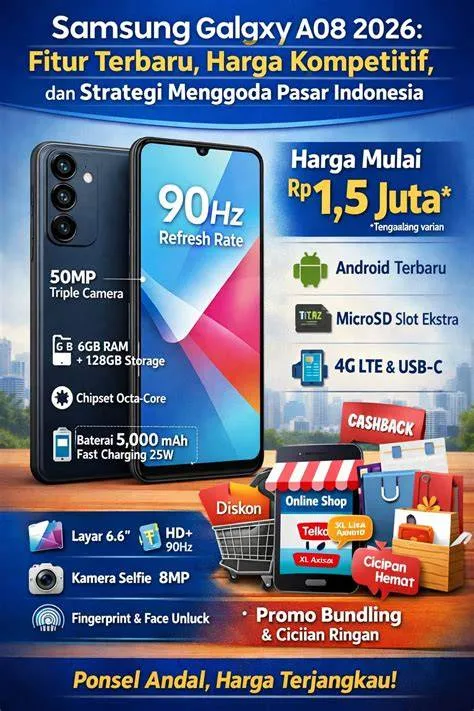
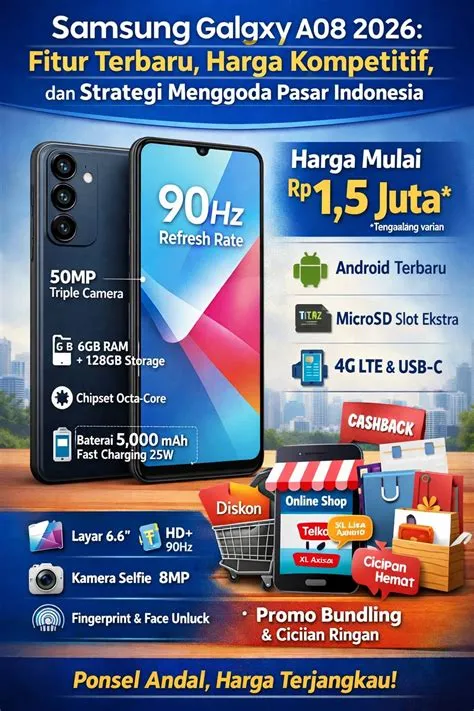
Sebagai gambaran umum berdasarkan data pasar mutakhir, Samsung Galaxy A08 diposisikan sebagai perangkat kelas entry-level hingga mid-range yang menyasar segmen konsumen beranggaran terbatas namun membutuhkan formasi teknologi yang memadai untuk produktivitas harian.
Ketika seorang pengguna mengakses menu pembiayaan gawai di Akulaku, struktur perhitungan harga kredit umumnya dijabarkan melalui simulasi matematis transparan.
Sebagai contoh, apabila harga tunai dasar Galaxy A08 berada pada kisaran tertentu, penambahan margin bunga efektif bulanan (yang berkisar antara 2% hingga 4% tergantung pada promosi dan riwayat kredit pengguna) akan menghasilkan total kewajiban finansial yang lebih tinggi jika diambil dalam tenor panjang.
Biaya administrasi awal yang dipotong langsung dari plafon kredit atau dibayarkan bersamaan dengan uang muka juga menjadi variabel krusial yang harus diperhitungkan secara cermat oleh calon debitur.
Analisis struktural menunjukkan bahwa pengambilan tenor yang lebih panjang (misalnya 12 bulan) memang menawarkan nominal cicilan bulanan yang tampak ringan dan ramah terhadap arus kas jangka pendek.
Akan tetapi, akumulasi total bunga yang dibayarkan pada akhir periode dapat membebani konsumen secara signifikan apabila dikalkulasikan secara persentase terhadap harga tunai awal.
Sebaliknya, tenor pendek (3 hingga 6 bulan) menuntut alokasi likuiditas bulanan yang lebih besar, namun secara fundamental jauh lebih efisien dari sudut pandang total biaya kepemilikan aset.
Perbandingan Poin per Poin: Pembayaran Tunai versus Cicilan Akulaku
Untuk memberikan kejelasan analitis yang adil, berikut adalah perbandingan komparatif antara metode pembelian secara tunai (cash) versus pembiayaan kredit melalui Akulaku berdasarkan parameter evaluasi yang telah ditetapkan:
- Aspek Finansial Total: Pembayaran tunai memberikan keunggulan mutlak tanpa adanya tambahan biaya bunga atau biaya administrasi platform. Sebaliknya, skema kredit Akulaku mengenakan total biaya yang lebih tinggi akibat akumulasi suku bunga dan biaya layanan.
- Aspek Likuiditas Jangka Pendek: Pembayaran tunai menguras cadangan kas secara langsung dalam jumlah besar, yang berpotensi mengganggu likuiditas darurat rumah tangga. Sementara itu, kredit Akulaku menjaga likuiditas kas tetap aman karena pengeluaran didistribusikan ke dalam pos-pos bulanan yang lebih kecil.
- Aspek Proses dan Aksesibilitas: Pembayaran tunai dapat dilakukan seketika tanpa memerlukan verifikasi data, persetujuan skor kredit, atau analisis riwayat finansial. Di sisi lain, kredit Akulaku memerlukan proses verifikasi identitas (KYC), penilaian algoritma kredit, dan persetujuan limit akun yang memakan waktu beberapa menit hingga jam.
- Aspek Proteksi dan Kepemilikan: Kepemilikan aset secara tunai memberikan hak penuh tanpa beban tanggungan administratif pihak ketiga. Dalam skema kredit, perangkat tetap berada dalam status pembiayaan terikat hingga cicilan terakhir dilunasi secara penuh, meskipun hak pakai langsung diberikan kepada konsumen sejak hari pertama penyerahan barang.
Analisis Penggunaan Nyata dan Pengalaman Pengguna
Berdasarkan laporan empiris dari penggunaan nyata di lapangan, fleksibilitas yang ditawarkan oleh platform pembiayaan seperti Akulaku memberikan solusi krusial bagi individu yang memerlukan perangkat komunikasi untuk kebutuhan esensial—seperti bekerja jarak jauh, pendidikan daring, atau operasional usaha mikro—namun belum memiliki akumulasi tabungan tunai yang mencukupi.
Pengguna sering kali memuji kecepatan proses persetujuan kredit yang tergolong instan berkat penerapan teknologi pemeringkatan kredit berbasis kecerdasan buatan.
Kendati demikian, catatan kritis dari pengalaman nyata menunjukkan bahwa sejumlah konsumen kerap mengabaikan klausul denda harian yang dikenakan apabila terjadi keterlambatan pembayaran cicilan melewati tanggal jatuh tempo yang telah ditentukan.
Keterlambatan pembayaran ini tidak hanya berdampak pada pembengkakan nominal tagihan akibat denda akumulatif, tetapi juga berpotensi menurunkan skor kredit internal akun Akulaku, yang pada gilirannya akan membatasi akses terhadap limit pembiayaan di masa mendatang serta memengaruhi integritas rekam jejak kredit nasional pemohon.
Profil Pengguna: Siapa yang Sebaiknya Tidak Memilih Kredit Ini?
Integritas dalam penyajian informasi menuntut pencantuman batasan profil pengguna yang sebaiknya menghindari skema pembiayaan ini.
Konsumen yang berada dalam kategori berikut disarankan untuk tidak mengambil kredit Galaxy A08 di Akulaku:
- Individu dengan Arus Kas Tidak Stabil: Pekerja dengan pendapatan harian atau tidak tetap yang tidak memiliki cadangan dana darurat rentan mengalami gagal bayar apabila terjadi guncangan finansial mendadak.
- Konsumen yang Memiliki Kecenderungan Pembelian Impulsif: Pembeli yang terdorong oleh keinginan konsumtif semata tanpa kebutuhan mendesak atas perangkat telekomunikasi, sehingga berisiko menambah beban utang konsumtif yang tidak produktif.
- Pengguna yang Belum Memahami Syarat dan Ketentuan Biaya: Individu yang enggan membaca rincian kontrak, suku bunga efektif, dan struktur biaya administrasi secara teliti sebelum menyetujui perjanjian pembiayaan digital.
- Mereka yang Memiliki Alternatif Pendanaan Lebih Murah: Konsumen yang sebenarnya memiliki akses terhadap fasilitas perbankan konvensional dengan suku bunga jauh lebih rendah (seperti kredit tanpa agunan bank atau tabungan pribadi) hendaknya menghindari pembiayaan fintech dengan suku bunga komersial yang lebih tinggi.
Rekomendasi Berdasarkan Profil Finansial Pengguna
Berdasarkan ragam kondisi finansial konsumen, berikut adalah rekomendasi strategis dalam menentukan keputusan pengadaan perangkat:
- Profil Konsumen Berdana Cukup: Jika dana tunai tersedia dan tidak mengganggu alokasi dana darurat minimal 3 hingga 6 bulan pengeluaran, pembelian secara tunai adalah opsi yang paling rasional dan ekonomis untuk menghindari beban bunga.
- Profil Konsumen Produktif dengan Arus Kas Bulanan Stabil: Jika perangkat Galaxy A08 dibutuhkan segera untuk menunjang produktivitas kerja atau bisnis yang langsung menghasilkan pemasukan, pengambilan kredit melalui Akulaku dengan tenor pendek (3 atau 6 bulan) dapat dibenarkan sebagai langkah investasi produktif.
- Profil Konsumen dengan Keterbatasan Finansial Ketat: Disarankan untuk menunda pembelian atau mencari alternatif perangkat dengan rentang harga yang lebih rendah agar tidak menimbulkan tekanan beban cicilan bulanan yang berlebihan pada neraca keuangan rumah tangga.
Kesimpulan
Keputusan untuk mengambil harga kredit Galaxy A08 di Akulaku memerlukan pertimbangan yang matang antara kebutuhan mendesak terhadap perangkat teknologi dan kesiapan struktur finansial jangka panjang.
Meskipun platform pembiayaan digital menawarkan kemudahan akses dan fleksibilitas cicilan yang tinggi, konsumen tetap wajib memperhitungkan total biaya kepemilikan secara objektif.
Dengan memahami kriteria penilaian, kelebihan serta kekurangan skema kredit, dan menyesuaikannya dengan profil finansial masing-masing, pembaca diharapkan mampu mengambil keputusan ekonomi yang bijak, terukur, dan berkelanjutan.
Pertanyaan Umum (FAQ)
Bagaimana cara kerja simulasi harga kredit Galaxy A08 di Akulaku?
Simulasi kredit di Akulaku memperhitungkan harga tunai dasar perangkat, besaran uang muka yang dibayarkan, pilihan tenor cicilan (1 hingga 12 bulan), serta suku bunga efektif bulanan dan biaya administrasi yang berlaku untuk menentukan total kewajiban cicilan per bulan.
Apakah lebih baik membeli Galaxy A08 secara tunai atau melalui cicilan Akulaku?
Pembelian secara tunai selalu lebih disarankan dari sudut pandang total biaya kepemilikan karena terbebas dari bunga dan biaya administrasi.
Namun, cicilan Akulaku menjadi alternatif yang relevan bagi pengguna yang membutuhkan perangkat secara mendesak untuk produktivitas tetapi ingin menjaga likuiditas kas jangka pendek.
Siapa saja yang sebaiknya menghindari pengambilan kredit HP di Akulaku?
Individu dengan arus kas tidak stabil, konsumen dengan kecenderungan belanja impulsif tanpa kebutuhan mendesak, serta mereka yang memiliki akses ke sumber pendanaan berbunga lebih rendah sebaiknya menghindari skema pembiayaan ini guna mencegah risiko beban utang berlebih.
Miliki Samsung Galaxy A08 Sekarang!
Baterai awet seharian, layar super lega, dan performa mulus di kelasnya. Dapatkan penawaran harga terbaik dan nikmati Gratis Ongkir khusus hari ini!
Ditulis oleh: Lina Marlina