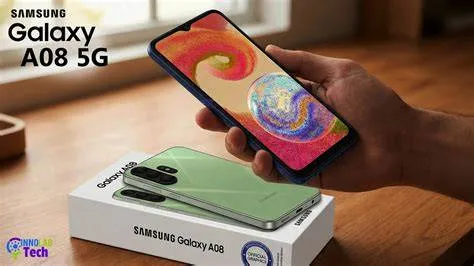
Penting.id – Perkembangan konvergensi antara sektor telekomunikasi seluler dan industri perbankan digital telah menciptakan lanskap penawaran komersial yang kompleks bagi konsumen modern. Salah satu fenomena yang menarik perhatian publik adalah kolaborasi promosi akuisisi perangkat telekomunikasi melalui platform perbankan digital, sebagaimana terlihat pada inisiatif pemasaran yang melibatkan perangkat lini Samsung Galaxy serta layanan aplikasi perbankan digital terkemuka, OCTO Mobile oleh CIMB Niaga. Analisis ini bertujuan untuk memberikan tinjauan objektif, mendalam, dan berbasis data guna membantu pembaca dalam mengambil keputusan finansial dan teknologi yang rasional tanpa terpengaruh oleh retorika pemasaran yang berlebihan.
Kriteria Penilaian Objektif dalam Memilih Promo Perangkat dan Perbankan
Sebelum mengevaluasi penawaran khusus secara mendalam, penting untuk menetapkan kerangka kerja atau kriteria penilaian yang objektif.
Pendekatan analitis ini membagi pertimbangan konsumen menjadi empat pilar utama: efisiensi finansial dan skema pembayaran, valuasi spesifikasi perangkat keras terhadap kebutuhan riil, kemudahan integrasi ekosistem digital perbankan, serta tingkat transparansi klausul kontrak atau syarat dan ketentuan yang berlaku.
Pilar pertama, efisiensi finansial, mengkaji apakah potongan harga, cashback, atau fasilitas cicilan tanpa bunga yang ditawarkan benar-benar memberikan penghematan absolut dibandingkan pembelian tunai di pasar sekunder. Pilar kedua membedah spesifikasi teknis perangkat yang ditawarkan, memastikan bahwa kapasitas pemrosesan, daya tahan baterai, dan kualitas optik selaras dengan ekspektasi penggunaan jangka panjang. Pilar ketiga menilai utilitas aplikasi perbankan digital pendukung, sementara pilar keempat menyoroti potensi biaya tersembunyi yang sering kali terabaikan oleh konsumen awam.
Analisis Komparatif: Membedah Skema Keuntungan dan Batasan Teknis
Dalam meninjau promo yang mengintegrasikan pembelian perangkat dengan layanan transaksi perbankan digital, konsumen seringkali dihadapkan pada dikotomi antara keuntungan langsung dan kewajiban tambahan seperti pembukaan rekening baru atau pengendapan saldo minimum.
Berdasarkan kriteria penilaian yang telah ditetapkan, berikut adalah perbandingan mendalam mengenai implikasi dari penawaran tersebut.
1. Aspek Finansial: Potongan Langsung versus Skema Cicilan
Penawaran promosi sering kali mempromosikan skema cicilan dengan tenor tertentu atau cashback eksklusif bagi pengguna yang melakukan transaksi melalui platform digital spesifik. Dari sudut pandang analisis keuangan, konsumen harus membedakan antara diskon murni dan insentif retensi nasabah. Apabila promosi mensyaratkan pemeliharaan saldo rata-rata minimum yang cukup besar pada rekening digital, maka biaya kesempatan dari dana menganggur tersebut harus diperhitungkan sebagai bagian dari total biaya perolehan perangkat.
2. Spesifikasi Perangkat Keras dan Kinerja di Dunia Nyata
Perangkat dalam kategori kelas menengah dan entry-level dari lini Samsung Galaxy dirancang untuk mengakomodasi kebutuhan komputasi harian, komunikasi esensial, serta konsumsi media ringan hingga menengah.
Dalam penggunaan nyata, prosesor yang disematkan mampu menjalankan aplikasi perbankan digital, peramban web, dan aplikasi produktivitas perkantoran dengan lancar.
Namun, pembeli potensial harus memahami batasan kapasitas pemrosesan grafis apabila perangkat tersebut dialihfungsikan untuk aktivitas permainan digital beresolusi tinggi.
3. Utilitas Ekosistem Perbankan Digital
Pemanfaatan aplikasi perbankan digital seperti OCTO Mobile memberikan nilai tambah berupa kemudahan manajemen keuangan, pembayaran tagihan terpusat, dan akses terhadap berbagai instrumen investasi mikro.
Namun, bagi individu yang sudah mapan dengan ekosistem perbankan lain, keharusan untuk bermigrasi atau membuka rekening tambahan semata-mata demi mengejar promo perangkat memerlukan pertimbangan waktu adaptasi.
Pengalaman Pengguna Nyata dan Dinamika Lapangan
Observasi terhadap pola perilaku konsumen menunjukkan bahwa keberhasilan sebuah program promosi sangat bergantung pada transparansi alur klaim insentif.
Dalam banyak kasus adopsi promosi digital, hambatan administratif seperti kegagalan verifikasi data diri digital, keterlambatan pencairan insentif, atau ketidakpahaman terhadap kuota promo harian kerap menimbulkan gesekan kepuasan pelanggan.
Pengguna di lapangan melaporkan bahwa integrasi sistem pembayaran langsung melalui aplikasi perbankan memberikan efisiensi waktu yang signifikan dibandingkan metode konvensional.
Kendati demikian, literasi digital yang memadai tetap menjadi prasyarat mutlak agar konsumen tidak terjebak dalam jebakan administratif.
Profil Pengguna: Siapa yang Sebaiknya Menghindari Opsi Ini?
Integritas analitis menuntut pengungkapan secara jujur mengenai kelompok konsumen yang sebaiknya mengabaikan penawaran promosi semacam ini.
Berdasarkan evaluasi risiko dan utilitas, profil berikut dianjurkan untuk tidak memilih opsi promo terkait:
- Konsumen dengan Keterbatasan Literasi Finansial Digital: Individu yang belum terbiasa mengoperasikan aplikasi perbankan seluler secara mandiri berisiko mengalami kesalahan transfer atau salah mengaktifkan fasilitas cicilan berbunga.
- Pengguna yang Membutuhkan Performa Tinggi: Gamer profesional atau kreator konten digital yang memerlukan spesifikasi perangkat kelas atas akan mendapati keterbatasan performa pada perangkat kategori kelas menengah.
- Individu yang Menghindari Komitmen Saldo atau Rekening Baru: Konsumen yang enggan menambah jumlah rekening bank aktif sebaiknya memilih jalur pembelian tunai konvensional.
Rekomendasi Strategis Berdasarkan Kategori Konsumen
Untuk mempermudah pengambilan keputusan, berikut adalah panduan penentuan sikap berdasarkan profil kebutuhan spesifik:
- Segmen Pemula dan Pelajar: Jika kebutuhan utama berpusat pada komunikasi dan pengelolaan keuangan saku secara digital, mengambil promo dengan skema cicilan ringan merupakan langkah yang rasional.
- Segmen Profesional Muda: Apabila perangkat digunakan sebagai penunjang produktivitas sekunder dan alat transaksi finansial harian, pemanfaatan promo perbankan digital memberikan nilai tambah berupa efisiensi waktu.
Kesimpulannya, keputusan untuk memanfaatkan promo pembelian perangkat seluler melalui platform perbankan digital harus didasarkan pada perhitungan rasional antara kebutuhan perangkat keras dan kesiapan beradaptasi dengan ekosistem finansial digital.
Pertanyaan Umum (FAQ)
Apa syarat utama untuk menikmati promo pembelian perangkat melalui platform perbankan digital?
Syarat utama umumnya mencakup pembukaan rekening aktif pada aplikasi perbankan terkait, kelulusan proses verifikasi data diri digital, serta kepatuhan terhadap mekanisme transaksi menggunakan kode promo atau metode pembayaran yang telah ditentukan.
Apakah perangkat dalam promo ini memiliki garansi resmi?
Ya, perangkat yang ditawarkan melalui jalur resmi distributor dan mitra perbankan senantiasa dilengkapi dengan garansi resmi pabrikan yang berlaku secara nasional.
Bagaimana cara menghindari biaya tersembunyi dalam skema cicilan perbankan?
Konsumen wajib membaca secara teliti syarat dan ketentuan yang mencakup rincian biaya administrasi, ketentuan denda keterlambatan, serta kebijakan saldo minimum pengendapan sebelum menyetujui perjanjian pembiayaan.
Miliki Samsung Galaxy A08 Sekarang!
Baterai awet seharian, layar super lega, dan performa mulus di kelasnya. Dapatkan penawaran harga terbaik dan nikmati Gratis Ongkir khusus hari ini!
Ditulis oleh: Putri Maharani