Penting.id – Dinamika pasar gawai di Indonesia pada era kontemporer memperlihatkan polarisasi yang sangat tajam antara perangkat kelas atas berteknologi mutakhir dengan lini produk ekonomis yang dirancang untuk menjangkau masyarakat berpenghasilan menengah ke bawah. Di satu sisi, laporan pengamatan pasar baru-baru ini mencatat fenomena peluncuran dan unboxing perangkat ultra-premium, seperti perbincangan mengenai iPhone 18 Pro Max warna Burgundy yang dibanderol mulai kisaran Rp 29 jutaan dengan segala kemewahan dan kelengkapan kotaknya. Di sisi lain, segmen entry-level mendominasi kebutuhan fungsional harian masyarakat luas, di mana penawaran seperti promo galaxy a08 kredivo menjadi salah satu instrumen yang banyak dipertimbangkan oleh konsumen untuk memperoleh perangkat telekomunikasi tanpa harus menguras likuiditas tunai secara langsung.
Artikel analitis ini dihadirkan bukan untuk mendorong tindakan pembelian yang impulsif, melainkan untuk memberikan kerangka evaluasi objektif bagi pembaca dalam mengambil keputusan finansial yang rasional.
Melalui pendekatan berbasis data, transparansi metode penilaian, serta pengujian realitas penggunaan, pembaca diharapkan mampu menimbang apakah pemanfaatan skema pembiayaan digital ini selaras dengan kebutuhan primer ataupun sekunder mereka.
Kriteria Penilaian Pemilihan Perangkat dan Pembiayaan Digital
Sebelum mengevaluasi penawaran pembiayaan secara spesifik, penting untuk menetapkan kriteria penilaian yang objektif dan konsisten.
Dalam analisis ekonomi rumah tangga dan pemilihan teknologi, terdapat empat dimensi utama yang digunakan untuk menilai kelayakan suatu transaksi:
- Aspek Finansial dan Amortisasi Biaya: Menilai total biaya efektif yang harus dikeluarkan, termasuk akumulasi bunga, biaya administrasi bulanan, serta dampak cicilan terhadap arus kas bulanan.
- Utilitas dan Kebutuhan Fungsional: Mengukur sejauh mana spesifikasi perangkat memenuhi tuntutan produktivitas harian pengguna, baik untuk komunikasi, pendidikan, maupun pekerjaan profesional.
- Transparansi dan Risiko Kredit: Menelaah kejelasan syarat dan ketentuan penyedia layanan pembiayaan, potensi denda keterlambatan, serta dampak psikologis maupun administratif dari kepemilikan utang konsumtif.
- Durabilitas dan Nilai Jangka Panjang: Memperkirakan ketahanan fisik perangkat, ketersediaan pembaruan sistem operasi, serta depresiasi nilai jual kembali di masa mendatang.
Bedah Tuntas Spesifikasi dan Realitas Penggunaan Perangkat
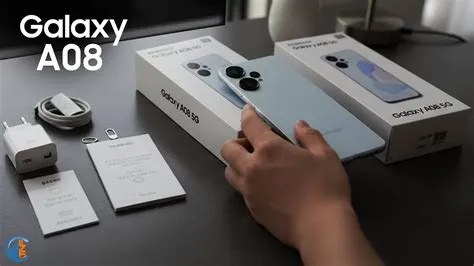
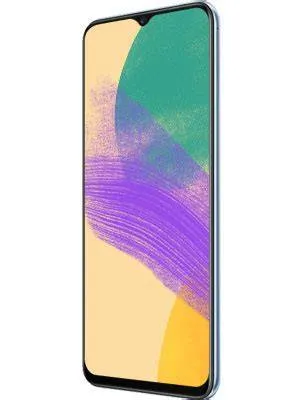
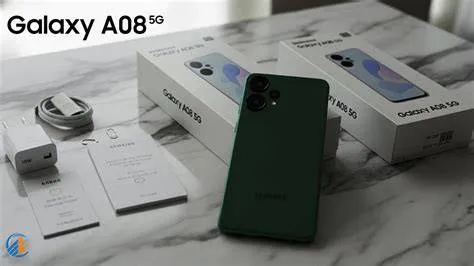
Dalam meninjau perangkat kelas pemula seperti Samsung Galaxy A08 yang sering dikaitkan dengan berbagai program promosi cicilan, analisis tidak boleh hanya berhenti pada klaim pemasaran lembar spesifikasi.
Berdasarkan pengalaman empiris di lapangan, perangkat pada kategori harga ini dirancang untuk memaksimalkan efisiensi daya dan fungsi esensial komunikasi.
Dari segi performa harian, prosesor kelas entri yang disematkan mampu menangani aplikasi perpesanan, penjelajahan web standar, serta aplikasi penunjang transportasi daring dengan cukup lancar.
Akan tetapi, pengguna perlu menyadari keterbatasan perangkat ini ketika dihadapkan pada tugas-tugas berat seperti penyuntingan video beresolusi tinggi atau permainan seluler dengan grafis intensif.
Manajemen termal dan kapasitas memori operasional (RAM) pada kelas ini sering kali menjadi hambatan manakala banyak aplikasi dijalankan secara bersamaan (multitasking).
Di sisi lain, integrasi dengan platform kredit digital seperti Kredivo memberikan fleksibilitas likuiditas.
Pengguna dapat memperoleh perangkat seketika tanpa menunggu terkumpulnya dana tunai penuh.
Namun, realitas penggunaan menunjukkan bahwa kenyamanan ini diiringi oleh kewajiban disiplin pembayaran cicilan setiap bulan guna menghindari eskalasi denda dan penurunan skor kredit perorangan.
Kontras Pasar: Dari Perangkat Entry-Level hingga Segmen Ultra-Premium
Untuk memahami posisi penawaran ekonomis secara utuh, perlu disimak perbandingan kontras dengan segmen tertinggi di industri seluler.
Berdasarkan laporan referensi industri dari empat hari lalu, kegiatan unboxing iPhone 18 Pro Max varian warna Burgundy yang dipasarkan mulai dari kisaran harga Rp 29 jutaan menampakkan orientasi pasar yang sepenuhnya berbeda.
Perangkat ultra-premium tersebut menyasar segmen konsumen mapan yang mengutamakan status sosial, sistem pencitraan tingkat profesional, serta performa komputasi seluler maksimal tanpa batasan anggaran.
Sebaliknya, keberadaan program pembiayaan seperti promo galaxy a08 kredivo mewakili solusi inklusi keuangan bagi segmen demografis yang memerlukan alat komunikasi andal untuk menunjang mata pencaharian harian, tetapi terkendala oleh keterbatasan modal tunai. Kedua kutub pasar ini membuktikan bahwa ekosistem gawai modern sangat terfragmentasi berdasarkan kemampuan finansial dan prioritas utilitas masing-masing individu.
Analisis Risiko dan Profil Pengguna yang Sebaiknya Menghindari Opsi Ini
Integritas dalam analisis keputusan finansial menuntut pengungkapan risiko secara transparan.
Tidak semua konsumen berada dalam kondisi yang tepat untuk memanfaatkan fasilitas cicilan digital.
Terdapat beberapa profil pengguna yang sangat disarankan untuk menghindari pengambilan opsi pembiayaan ini:
- Pengguna dengan Pendapatan Fluktuatif: Individu yang tidak memiliki kepastian pemasukan bulanan tetap berisiko tinggi mengalami gagal bayar, yang pada akhirnya akan memicu beban denda dan merusak catatan kredit nasional.
- Konsumen Impulsif: Pembeli yang terdorong oleh euforia promosi sesaat tanpa melakukan audit mandiri terhadap kebutuhan nyata fungsional perangkat tersebut.
- Pengguna dengan Kebutuhan Komputasi Tinggi: Profesional atau kreator konten yang membutuhkan stabilitas pemrosesan grafis berat tidak akan merasa puas dengan spesifikasi dasar lini entry-level.
Rekomendasi Berdasarkan Profil Pengguna
Berdasarkan seluruh kriteria dan variabel yang telah diuraikan, rekomendasi pengambilan keputusan dapat dikategorikan ke dalam profil pengguna berikut:
1. Pelajar dan Mahasiswa Beranggaran Terbatas
Bagi pelajar yang membutuhkan perangkat pintar untuk mengakses materi pembelajaran daring dan komunikasi akademis esensial, pemanfaatan fasilitas cicilan yang terukur dapat diterima, asalkan cicilan bulanan dialokasikan secara disiplin dari uang saku atau penghasilan paruh waktu yang stabil.
2. Pekerja Lapangan dan Pengemudi Transportasi Daring
Bagi tenaga kerja yang mengandalkan gawai sebagai modal utama mencari nafkah sehari-hari, kepemilikan perangkat yang handal dengan dukungan pembiayaan yang transparan merupakan investasi fungsional yang dapat dibenarkan secara ekonomi, mengingat perangkat tersebut langsung menghasilkan pendapatan.
3. Konsumen Konsumtif Murni
Kategori pengguna ini disarankan untuk menunda transaksi kredit apabila motivasi utamanya sekadar mengikuti tren estetika visual semata, demi menjaga kesehatan finansial jangka panjang dan menghindari akumulasi utang konsumtif yang tidak produktif.
Kesimpulannya, keputusan untuk memanfaatkan penawaran pembiayaan gawai harus dikembalikan pada kalkulasi matematis kemampuan bayar dan urgensi kebutuhan riil, alular-alur emosional atau bujukan pemasaran semata.
Pertanyaan Umum (FAQ)
Apa saja syarat utama untuk memanfaatkan fasilitas pembiayaan digital pada pembelian perangkat seluler?
Syarat umumnya meliputi kepemilikan akun yang telah terverifikasi pada platform penyedia layanan kredit (seperti Kredivo), memiliki batas kredit (credit limit) yang mencukupi, melampirkan identitas resmi yang sah (KTP), serta memiliki rekam jejak finansial yang baik.
Bagaimana cara menghitung total biaya efektif saat membeli ponsel secara cicilan?
Total biaya efektif dihitung dengan menjumlahkan uang muka (jika ada), seluruh akumulasi angsuran bulanan selama tenor yang dipilih, ditambah biaya administrasi atau biaya layanan terkait, dikurangi harga pembelian tunai standar untuk mengetahui besaran beban bunga yang ditanggung.
Apakah spesifikasi Samsung Galaxy A08 memadai untuk kebutuhan produktivitas harian?
Perangkat pada kelas ini sangat memadai untuk komunikasi dasar, penggunaan aplikasi perpesanan, penjelajahan web, serta aplikasi penunjang operasional ringan, namun kurang ideal untuk pengoperasian aplikasi berat secara simultan.
Apa perbedaan mendasar antara pembelian tunai dan pembiayaan digital melalui cicilan?
Pembelian tunai mengeliminasi risiko beban bunga dan utang jangka panjang namun memerlukan likuiditas besar di awal, sedangkan pembiayaan digital menawarkan fleksibilitas arus kas namun mengenakan tambahan biaya berupa bunga dan biaya layanan.
Miliki Samsung Galaxy A08 Sekarang!
Baterai awet seharian, layar super lega, dan performa mulus di kelasnya. Dapatkan penawaran harga terbaik dan nikmati Gratis Ongkir khusus hari ini!
Ditulis oleh: Agus Kurniawan