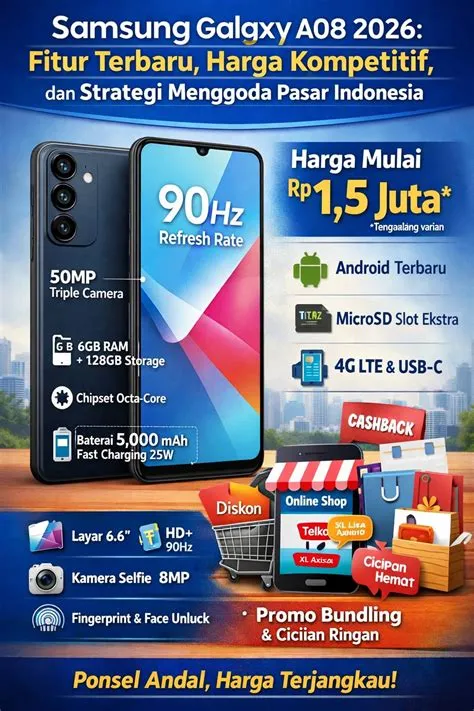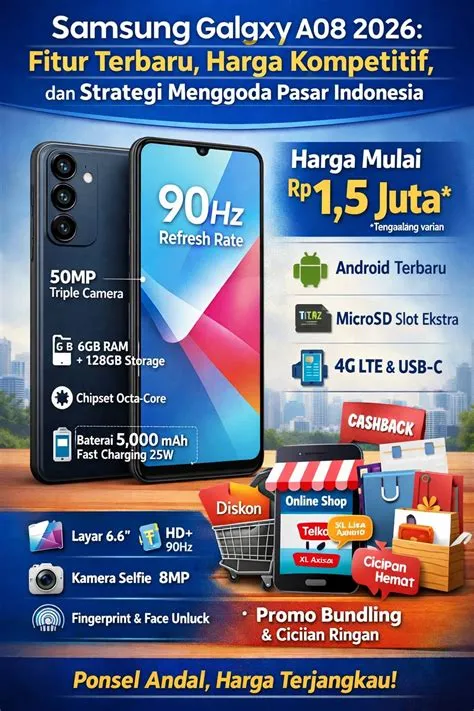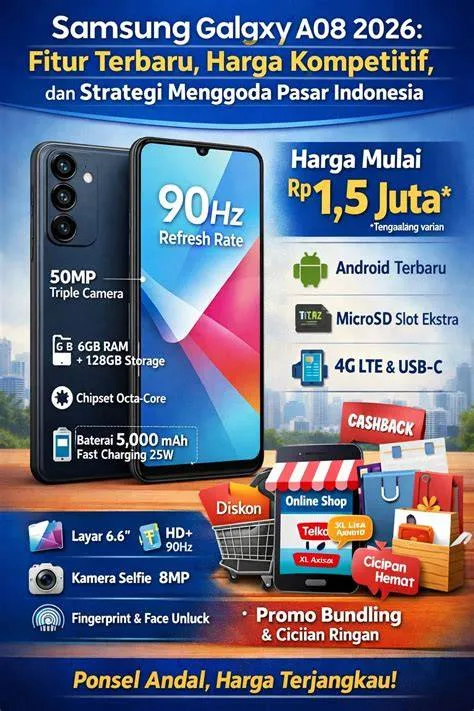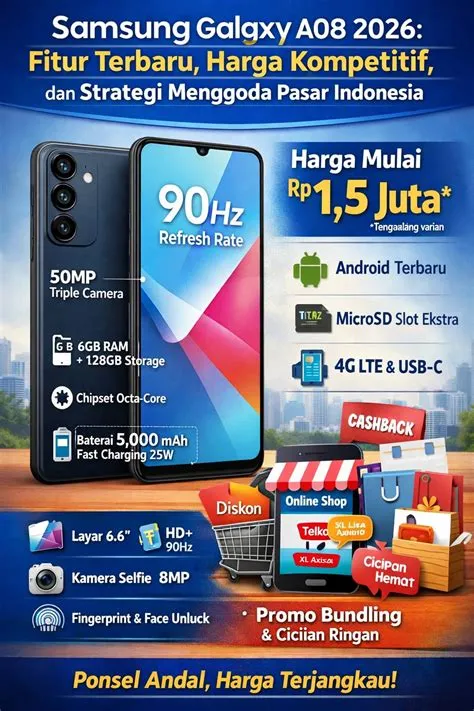
Penting.id – Keputusan dalam mengalokasikan dana untuk perolehan perangkat telekomunikasi seluler, khususnya melalui skema pembiayaan pihak ketiga, memerlukan analisis finansial yang cermat, sistematis, dan objektif. Di tengah dinamika makroekonomi modern yang senantiasa fluktuatif—di mana indikator instrumen investasi konvensional maupun pergerakan pasar komoditas global (sebagaimana tercermin dalam laporan Harga Emas Hari Ini, 18 Oct 2026 Harga di-update setiap hari pkl. 08.30 WIB … BELI EMAS SIMULASI BUYBACK) menunjukkan betapa krusialnya manajemen likuiditas serta mitigasi risiko—konsumen sering kali dihadapkan pada dilema strategis antara melakukan pembayaran tunai keras (cash payment) atau mengangsur melalui fasilitas kredit mikro. Artikel ini disusun secara mendalam dan komprehensif oleh tim analis independen untuk membedah aspek struktural finansial, rincian biaya, serta implikasi jangka panjang dari harga kredit galaxy a08 di samsung finance+. Dengan menerapkan metodologi evaluasi yang transparan dan dapat dipertanggungjawabkan, pembaca diharapkan mampu menavigasi pilihan-pilihan ekonomi secara rasional tanpa terpengaruh oleh retorika pemasaran yang bersifat persuasif semata.
Pembiayaan perangkat telekomunikasi melalui ekosistem digital terintegrasi seperti Samsung Finance+ telah bertransformasi menjadi salah satu pilar utama dalam inklusi keuangan digital mikro.
Kemudahan akses yang ditawarkan memungkinkan lapisan masyarakat yang sebelumnya unbanked atau underbanked untuk memperoleh gawai pintar penunjang produktivitas harian.
Kendati demikian, kemudahan akses ini sering kali mengaburkan perhitungan total biaya kepemilikan (total cost of ownership) yang sesungguhnya harus ditanggung oleh debitur.
Oleh karena itu, pendekatan analitis mutlak diperlukan guna membedah struktur cicilan, suku bunga efektif, biaya administrasi tersembunyi, serta klausul proteksi atau asuransi yang menyertai kontrak pembiayaan tersebut.
Evaluasi ini disajikan bukan untuk mempromosikan atau mendiskreditkan penyedia layanan tertentu, melainkan untuk menyediakan kerangka kerja analitis (analytical framework) bagi konsumen dalam menimbang utilitas perangkat terhadap beban finansial riil yang akan timbul selama masa tenor.
Kriteria Penilaian Pembiayaan Perangkat Seluler
Sebelum melakukan telaah terperinci terhadap struktur harga kredit galaxy a08 di samsung finance+, sangat esensial untuk menetapkan kriteria penilaian yang objektif, baku, dan konsisten.
Kerangka evaluasi ini dirancang secara multidimensional untuk mengukur tingkat kelayakan pembiayaan berdasarkan parameter-parameter kuantitatif dan kualitatif utama, yang meliputi: (1) Rasio Beban Cicilan terhadap Pendapatan Bersih (Debt-to-Income Ratio), di mana batas aman cicilan bulanan secara universal tidak boleh melampaui persentase tertentu dari pendapatan disposable; (2) Total Biaya Tambahan (Cost of Credit) Dibandingkan Harga Tunai Dasar; (3) Fleksibilitas Tenor serta Analisis Risiko Gagal Bayar (Default Risk); dan (4) Kurva Depresiasi Nilai Sisa (Residual Value) Perangkat di Pasar Sekunder.
Kriteria-kriteria ini diaplikasikan secara seragam untuk memastikan bahwa setiap pembaca, terlepas dari latar belakang sosio-ekonomi mereka, memiliki instrumen ukur yang adil dalam menilai efisiensi pembiayaan.
Dalam konteks ekosistem finansial kontemporer, pemahaman terhadap instrumen kredit konsumtif harus senantiasa disandingkan dengan prinsip kehati-hatian (prudence).
Sebagaimana para pelaku pasar profesional dan investor selalu memantau pergerakan harga komoditas secara periodik guna menentukan waktu yang tepat dalam mengambil keputusan transaksi atau melakukan simulasi buyback pada instrumen lindung nilai, konsumen gawai modern juga dituntut untuk memperlakukan pembelian perangkat elektronik sebagai komitmen anggaran jangka menengah yang mengikat likuiditas.
Penggunaan kriteria penilaian yang transparan dan terstandarisasi ini bertujuan untuk mengeliminasi bias subjektif, sehingga seluruh kesimpulan yang ditarik murni berpijak pada realitas matematis dari parameter pembiayaan yang berlaku di lapangan.
Analisis Komprehensif Harga Kredit Galaxy A08 di Samsung Finance+
Samsung Finance+ mengoperasikan model pembiayaan terintegrasi yang tertanam langsung ke dalam infrastruktur perangkat keras dan lunak Samsung, sehingga memungkinkan proses verifikasi, penilikan skor kredit, hingga persetujuan pembiayaan dapat diselesaikan dalam hitungan menit.
Ketika seorang konsumen menyelidiki harga kredit galaxy a08 di samsung finance+, mereka akan mendapati bahwa struktur harga final tidak berdiri sendiri, melainkan tersusun dari beberapa komponen biaya yang kompleks.
Komponen utama tersebut mencakup harga dasar perangkat (rekomendasi harga ritel resmi), uang muka (down payment) dengan persentase minimal yang ditetapkan oleh sistem, biaya administrasi pemrosesan, serta margin pembiayaan atau suku bunga bulanan yang diakumulasikan sepanjang tenor pilihan.
Tenor cicilan yang disediakan oleh penyedia layanan umumnya bervariasi, mulai dari jangka pendek seperti tiga atau enam bulan, hingga jangka menengah mencapai dua belas bulan.
Secara empiris dan matematis, akumulasi dari cicilan bulanan yang dikalikan dengan durasi tenor akan menghasilkan total pengeluaran moneter yang secara signifikan lebih tinggi daripada pembelian secara tunai keras.
Selisih positif inilah yang merepresentasikan biaya modal, premi risiko kredit (credit risk premium), serta biaya operasional lembaga pembiayaan mitra.
Analisis kuantitatif memperlihatkan bahwa semakin panjang durasi tenor yang dipilih oleh konsumen, semakin rendah nominal cicilan yang harus dibayarkan setiap bulannya, namun hal tersebut berkonsekuensi langsung pada pembengkakan total biaya kepemilikan secara keseluruhan.
Dinamika ini menuntut ketelitian tingkat tinggi dari pihak konsumen dalam melakukan proyeksi arus kas bulanan guna menghindari potensi tekanan likuiditas di masa depan.
Simulasi Pembiayaan dan Perbandingan Nilai Aset
Guna memberikan perspektif ekonomi yang mendalam, simulasi pembiayaan harus dikontekstualisasikan dengan membandingkan karakteristik depresiasi perangkat elektronik terhadap dinamika nilai aset likuid atau komoditas penyimpan nilai.
Perangkat telekomunikasi seluler, termasuk lini produk Samsung Galaxy A, memiliki karakteristik kurva depresiasi harga yang sangat tajam dari waktu ke waktu.
Hal ini disebabkan oleh cepatnya siklus inovasi teknologi, peluncuran model-model baru secara berkala, serta penurunan utilitas fisik komponen seiring pemakaian.
Berbeda secara fundamental dengan instrumen investasi keras yang nilainya cenderung stabil atau bahkan mengalami apresiasi jangka panjang—seperti tren nilai intrinsik yang terpantau dalam laporan perdagangan komoditas termasuk Harga Emas Hari Ini, 18 Oct 2026 Harga di-update setiap hari pkl.
08.30 WIB …
BELI EMAS SIMULASI BUYBACK—sebuah gawai pintar adalah murni aset konsumtif yang mengalami penurunan nilai ekonomi secara konstan sejak detik pertama perangkat tersebut dikeluarkan dari kemasannya.
Oleh karena itu, ketika seorang konsumen memutuskan untuk mengambil opsi harga kredit galaxy a08 di samsung finance+, mereka harus menyadari secara sadar bahwa mereka sedang mengorbankan sejumlah premi finansial tambahan untuk membiayai depresiasi aset konsumtif.
Simulasi keuangan yang sehat dan rasional mensyaratkan bahwa cicilan bulanan untuk barang konsumtif tidak boleh mengorbankan pos-pos pengeluaran primer ataupun dana darurat keluarga.
Apabila alokasi dana cicilan mendesak kebutuhan esensial sehari-hari atau menggerus kapasitas tabungan, maka keputusan untuk mengambil pembiayaan tersebut dikategorikan sebagai tindakan yang tidak efisien secara finansial.
Kelebihan dan Kekurangan Pembiayaan Melalui Samsung Finance+
Evaluasi yang objektif menuntut pemaparan yang berimbang mengenai kelebihan serta kekurangan yang melekat pada skema pembiayaan Samsung Finance+.
Dari sisi keunggulan, layanan ini menawarkan efisiensi waktu yang luar biasa melalui proses pengajuan digital yang terintegrasi penuh di dalam perangkat.
Konsumen tidak diwajibkan melampirkan dokumen fisik yang rumit seperti slip gaji formal atau agunan tambahan konvensional, karena sistem penilaian kredit (credit scoring) bekerja secara otomatis berdasarkan algoritma internal yang menganalisis pola penggunaan dan data perangkat.
Selain itu, tingkat keamanan transaksi sangat terjamin karena seluruh proses berada di bawah payung ekosistem resmi pabrikan global.
Kendati demikian, terdapat sejumlah kelemahan struktural dan operasional yang patut diwaspadai secara kritis.
Pertama, tingkat suku bunga efektif atau margin pembiayaan total sering kali tampak lebih tinggi apabila dikalkulasikan secara cermat dibandingkan dengan produk pinjaman bank konvensional yang memiliki agunan fisik.
Kedua, sistem ini memberlakukan mekanisme penegakan hukum internal yang sangat ketat berupa penguncian perangkat secara otomatis (automatic device locking) melalui teknologi manajemen jarak jauh apabila terjadi keterlambatan pembayaran cicilan melewati batas tempo yang ditentukan.
Ketika penguncian ini diaktifkan, seluruh fungsionalitas gawai akan lumpuh total hingga debitur menyelesaikan kewajiban tertunggaknya.
Risiko operasional dan psikologis semacam ini menuntut tingkat disiplin finansial yang luar biasa tinggi dari setiap pemanfaat layanan.
Profil Pengguna: Siapa yang Sebaiknya Menghindari Opsi Ini?
Berdasarkan prinsip perlindungan konsumen dan transparansi analitis, sangat krusial untuk mengidentifikasi profil pengguna secara spesifik yang sebaiknya menghindari pengambilan skema harga kredit galaxy a08 di samsung finance+.
Kelompok pertama yang harus menghindari opsi ini adalah individu atau pekerja dengan struktur pendapatan yang tidak tetap (irregular income)—seperti pekerja lepas (freelancer), buruh harian, atau pelaku usaha mikro yang omzetnya sangat fluktuatif dan bergantung pada musim.
Ketidakpastian arus kas masuk pada kelompok ini menciptakan probabilitas gagal bayar (default probability) yang sangat tinggi, yang pada gilirannya akan memicu penguncian perangkat serta kerugian finansial yang berlipat ganda.
Kelompok kedua yang sangat disarankan untuk menjauhi skema pembiayaan ini adalah individu yang memiliki kecenderungan perilaku konsumtif impulsif (impulsive buying behavior) tanpa dibarengi dengan perencanaan anggaran yang matang.
Apabila motif utama perolehan perangkat semata-mata didorong oleh hasrat prestise sosial atau keinginan untuk mengikuti tren teknologi mutakhir tanpa memperhitungkan total cost of ownership, maka pengambilan utang konsumtif ini akan menjadi bumerang bagi kesehatan keuangan pribadi.
Keputusan finansial yang didasarkan pada emosi sesaat hampir selalu berujung pada distorsi anggaran dan tekanan psikologis jangka panjang.
Kesimpulan dan Rekomendasi Pengambilan Keputusan Finansial
Sebagai rangkuman dari seluruh rangkaian analisis mendalam di atas, telaah terhadap harga kredit galaxy a08 di samsung finance+ menunjukkan bahwa instrumen pembiayaan cicilan pada dasarnya bersifat netral; dampak positif maupun negatifnya sepenuhnya ditentukan oleh tingkat kedisiplinan dan rasionalitas konsumen dalam mengelola struktur keuangannya.
Bagi kelompok konsumen berpendapatan tetap yang memiliki kebutuhan mendesak dan terukur terhadap perangkat guna menunjang produktivitas profesional atau pendidikan, namun belum memiliki likuiditas tunai penuh seketika, skema pembiayaan ini dapat dimanfaatkan secara bijak dengan memilih tenor terpendek yang sanggup diakomodasi oleh kapasitas arus kas bulanan mereka.
Sebaliknya, bagi individu yang masih memiliki opsi penundaan pembelian, memiliki cadangan tabungan tunai, atau berada dalam situasi ketidakpastian ekonomi, menahan diri untuk tidak mengambil utang konsumtif adalah keputusan yang jauh lebih superior demi menjaga stabilitas kekayaan bersih (net worth).
Dengan mengedepankan prinsip kehati-hatian, memahami struktur biaya secara transparan, serta mengabaikan tekanan pemasaran yang menyesatkan, pembaca diharapkan mampu mengambil kendali penuh atas keputusan finansial mereka sendiri demi tercapainya kesejahteraan jangka panjang.
Pertanyaan Umum (FAQ)
Apa saja komponen utama yang membentuk harga kredit galaxy a08 di samsung finance+?
Komponen utama harga kredit mencakup harga dasar perangkat ritel, besaran uang muka (down payment), biaya administrasi pemrosesan, serta margin pembiayaan atau suku bunga bulanan yang diakumulasikan sepanjang tenor pilihan.
Bagaimana cara kerja sistem penguncian perangkat (device locking) pada Samsung Finance+ jika terjadi keterlambatan cicilan?
Samsung Finance+ menggunakan teknologi manajemen jarak jauh yang tertanam dalam sistem operasi perangkat.
Jika debitur mengalami keterlambatan pembayaran melewati tanggal jatuh tempo yang disepakati, sistem akan mengunci fungsionalitas gawai secara otomatis hingga kewajiban cicilan dilunasi.
Apakah lebih baik membeli perangkat secara tunai atau menggunakan skema cicilan Samsung Finance+?
Pembelian secara tunai selalu lebih ekonomis karena menghindarkan konsumen dari akumulasi bunga dan biaya administrasi tambahan.
Namun, skema cicilan dapat menjadi alternatif rasional bagi yang membutuhkan perangkat segera untuk produktivitas dan memiliki arus kas bulanan yang stabil.
Siapa saja profil pengguna yang sebaiknya menghindari pengambilan kredit di Samsung Finance+?
Pengguna dengan pendapatan tidak tetap (seperti pekerja lepas berpenghasilan fluktuatif) serta individu dengan kecenderungan konsumtif impulsif sangat disarankan untuk menghindari skema kredit ini guna mencegah risiko gagal bayar dan tekanan finansial.
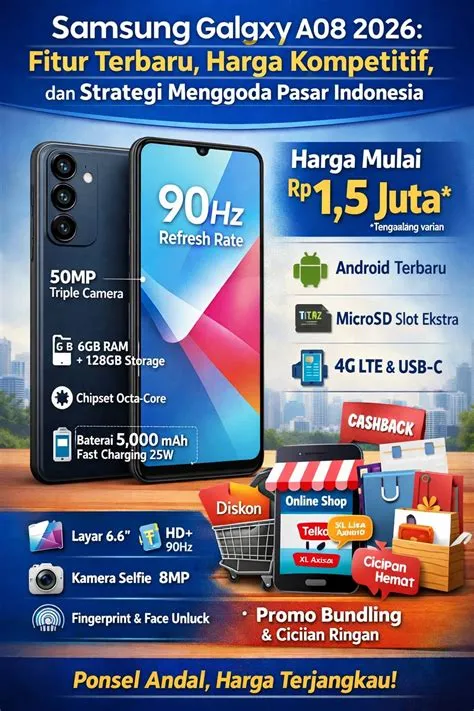
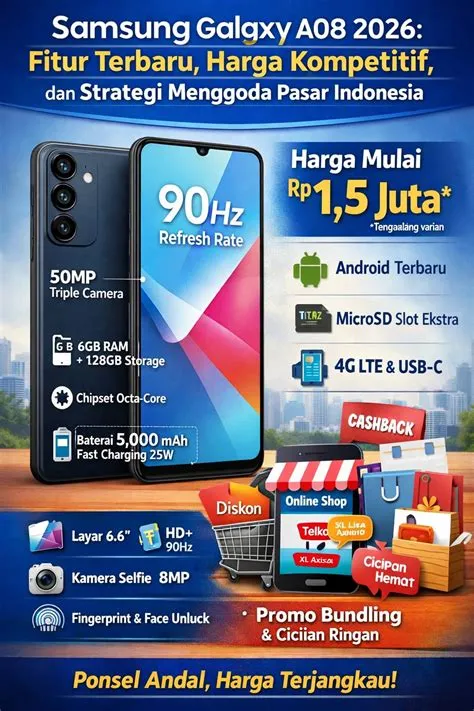
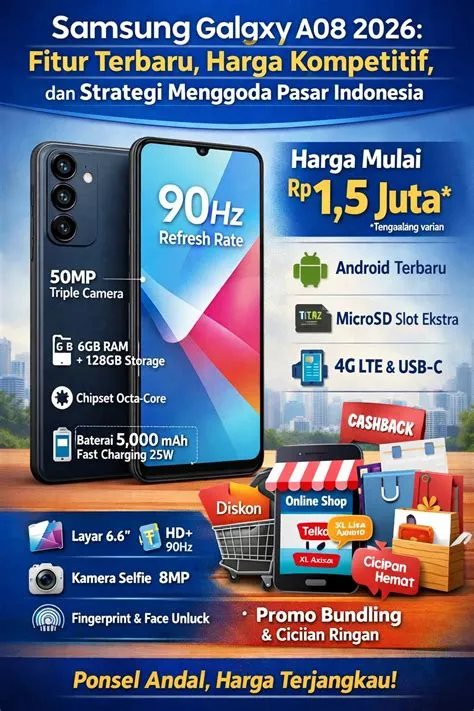
Miliki Samsung Galaxy A08 Sekarang!
Baterai awet seharian, layar super lega, dan performa mulus di kelasnya. Dapatkan penawaran harga terbaik dan nikmati Gratis Ongkir khusus hari ini!
Ditulis oleh: Budi Santoso