Penting.id – Perkembangan pasar telekomunikasi seluler di Indonesia dewasa ini menunjukkan eskalasi yang signifikan, di mana perangkat komunikasi pintar tidak lagi dipandang sebagai barang mewah sekunder, melainkan sebagai instrumen esensial dalam menunjang produktivitas sosio-ekonomi masyarakat. Dalam lanskap pembiayaan ritel modern, penetapan harga cicilan per bulan untuk berbagai perangkat, termasuk seri Samsung Galaxy A08, menjadi subjek analisis yang krusial bagi konsumen yang berorientasi pada manajemen arus kas yang efektif. Pengambilan keputusan finansial yang bijaksana menuntut pemahaman mendalam mengenai struktur biaya, suku bunga efektif, serta dampak makroekonomi yang melingkupi daya beli masyarakat Indonesia, termasuk korelasi antara stabilitas nilai aset likuid seperti komoditas emas terhadap inflasi dan kemampuan cicilan jangka panjang.
Artikel ini disajikan untuk memberikan tinjauan analitis yang komprehensif, objektif, dan terstruktur bagi pembaca yang berniat mengevaluasi skema kredit atau pembiayaan perangkat Samsung Galaxy A08.
Dengan mengintegrasikan prinsip-prinsip evaluasi ekonomi mikro, analisis risiko kredit, serta perbandingan parameter objektif, pembaca diharapkan mampu mengambil keputusan yang selaras dengan kapasitas finansial individual tanpa terjebak dalam jebakan konsumerisme berlebihan yang didorong oleh strategi pemasaran konvensional.
Kriteria Penilaian dan Metodologi Evaluasi Pembiayaan Perangkat Seluler
Untuk menghindari subjektivitas dalam menilai kelayakan finansial pengambilan cicilan perangkat seluler, evaluasi ini menggunakan kerangka kerja multidimensional yang ketat.
Kriteria penilaian dikelompokkan menjadi beberapa parameter utama: pertama, rasio beban cicilan terhadap pendapatan bulanan (debt-to-income ratio); kedua, total biaya kepemilikan total (total cost of ownership) yang mencakup akumulasi bunga, biaya administrasi, dan asuransi proteksi perangkat; ketiga, depresiasi nilai intrinsik perangkat seiring berjalannya waktu; dan keempat, fleksibilitas tenor pembiayaan terhadap likuiditas darurat.
Metodologi perbandingan yang diterapkan bersifat komparatif dan kontras, di mana setiap opsi penyedia layanan pembiayaan—baik lembaga perbankan konvensional, perusahaan pembiayaan (multifinance), maupun layanan teknologi finansial berbasis bayar nanti (fintech lending)—dinilai menggunakan indikator yang seragam.
Penilaian ini tidak menempatkan satu institusi pun sebagai pemenang mutlak, melainkan memetakan kecocokan instrumen pembiayaan berdasarkan profil risiko dan tujuan finansial spesifik dari masing-masing kategori konsumen.
Analisis Pasar Makroekonomi: Stabilitas Nilai Tukar dan Daya Beli Konsumen
Dalam meninjau dinamika harga cicilan per bulan galaxy a08, analisis tidak dapat dilepaskan dari kondisi makroekonomi domestik yang berlaku pada Oktober 2026.
Berdasarkan data referensi pasar yang senantiasa diperbarui setiap hari pukul 08.30 WIB—sebagaimana tercermin dalam pergerakan harga komoditas lindung nilai seperti emas serta instrumen simulasi buyback—stabilitas moneter dan inflasi memegang peranan vital dalam menentukan suku bunga pinjaman ritel.
Fluktuasi ekonomi makro secara langsung mempengaruhi tingkat suku bunga acuan yang ditetapkan oleh otoritas moneter, yang pada gilirannya berdampak pada besaran margin keuntungan dan beban bunga yang dibebankan kepada konsumen dalam kontrak cicilan perangkat elektronik.
Konsumen di Indonesia sering kali mengabaikan biaya tersembunyi (hidden costs) yang timbul akibat inflasi dan depresiasi nilai uang terhadap barang konsumtif.
Ketika seseorang memilih skema angsuran jangka panjang untuk perangkat telekomunikasi, beban riil yang harus ditanggung sering kali melampaui harga tunai (cash price) secara signifikan apabila diakumulasikan.
Oleh karena itu, pemahaman terhadap indikator ekonomi makro memberikan perspektif bahwa alokasi dana untuk cicilan harus disesuaikan dengan proyeksi stabilitas pendapatan jangka pendek hingga menengah.
Bedah Spesifikasi Teknis dan Valuasi Nilai Guna Samsung Galaxy A08
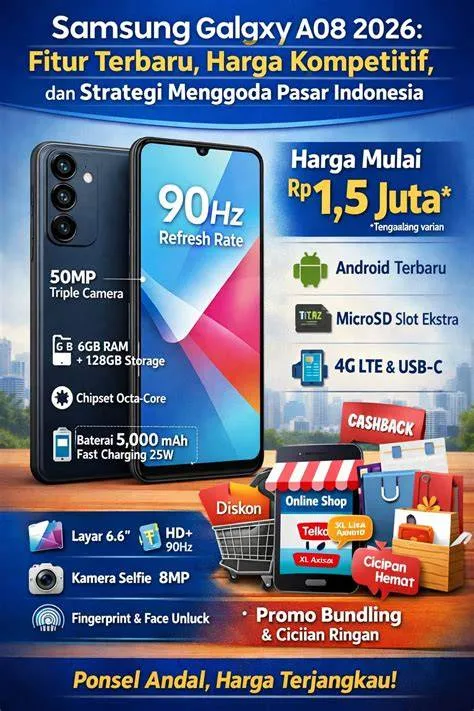
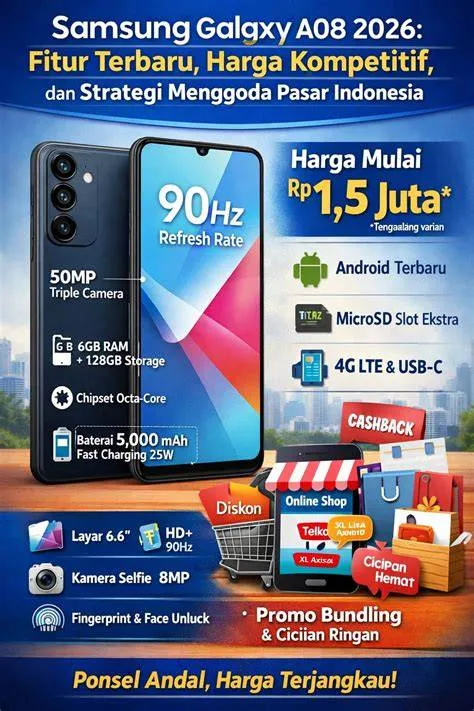
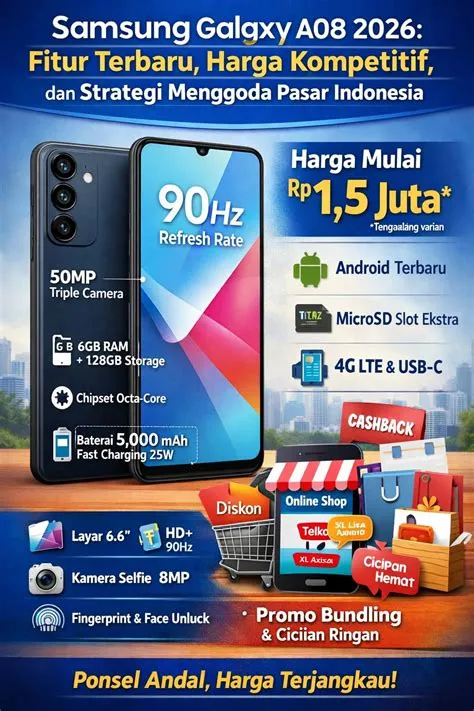
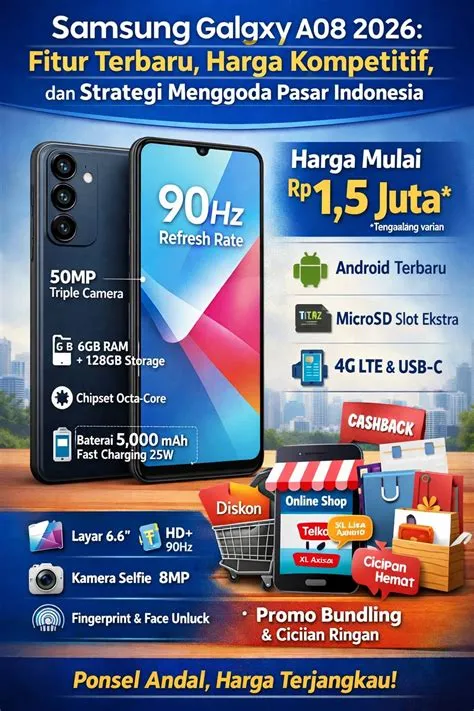
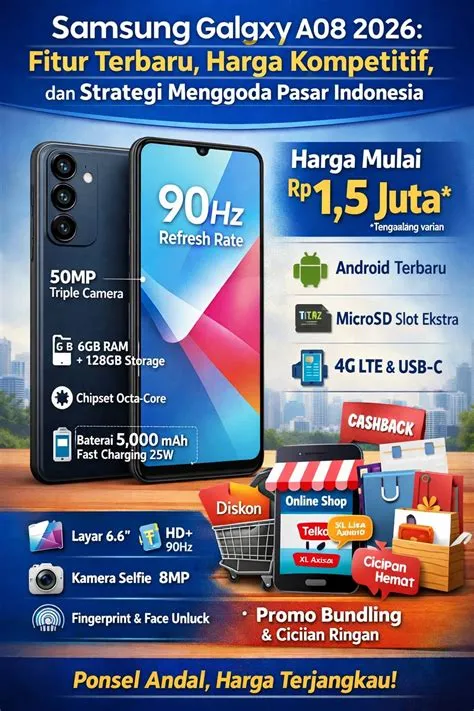
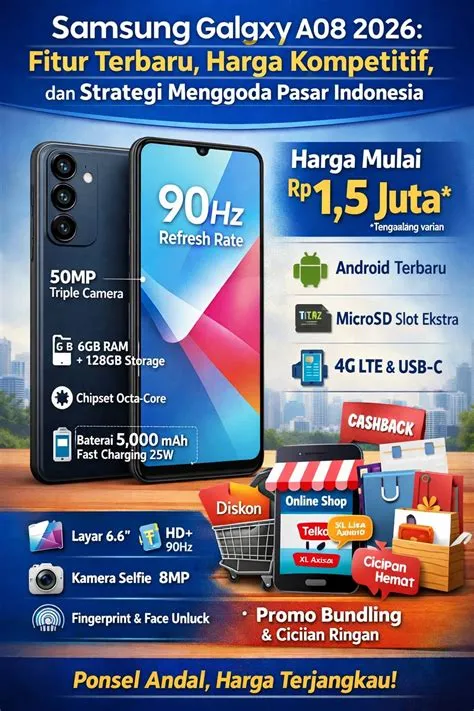
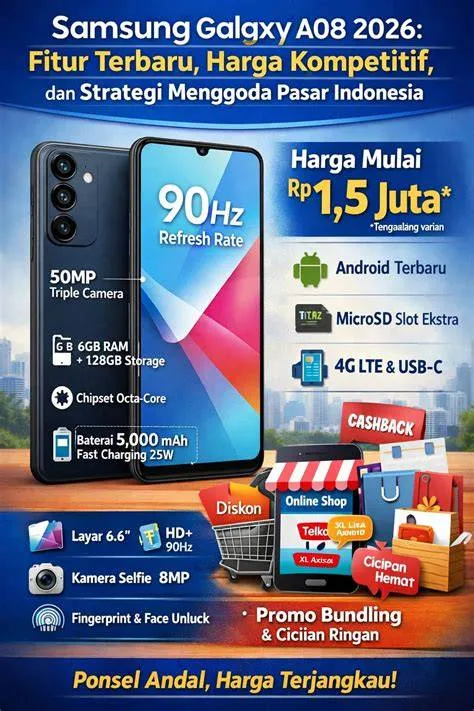
Samsung Galaxy A08 diposisikan sebagai perangkat kelas entry-level hingga menengah bawah yang dirancang untuk memenuhi kebutuhan komputasi seluler harian dengan efisiensi daya yang optimal.
Dari sudut pandang teknis, perangkat ini mengintegrasikan komponen perangkat keras yang memadai untuk aplikasi produktivitas ringan, komunikasi multimedia, serta aksesibilitas internet berkecepatan tinggi.
Namun, sebagai aset teknologi, depresiasi nilai perangkat ini cenderung bergerak cepat dalam kurun waktu dua hingga tiga tahun pertama peluncurannya.
Valuasi nilai guna (utility value) dari Samsung Galaxy A08 harus dikalkulasikan terhadap harga cicilan per bulan yang harus dibayarkan.
Apabila total akumulasi pembayaran cicilan selama 12 hingga 24 bulan jauh melampaui valuasi pasar wajar (fair market value) dari perangkat tersebut pada akhir masa cicilan, maka secara ekonomi keputusan tersebut kurang efisien.
Pengguna profesional harus menimbang apakah peningkatan produktivitas yang dihasilkan oleh perangkat ini sebanding dengan beban finansial bulanan yang dikeluarkan.
Simulasi Perhitungan Harga Cicilan per Bulan Galaxy A08 Berbagai Tenor
Untuk memberikan transparansi numerik, analisis ini menyajikan simulasi struktur harga cicilan per bulan galaxy a08 berdasarkan berbagai variasi tenor yang umum ditawarkan oleh lembaga pembiayaan resmi di Indonesia.
Simulasi ini didasarkan pada asumsi harga pasar ritel standar perangkat tanpa menyertakan asumsi diskon promosi musiman, guna menjaga objektivitas analitis.
1. Skema Tenor Singkat (3 hingga 6 Bulan)
Skema tenor pendek umumnya menawarkan keunggulan berupa akumulasi beban bunga yang relatif rendah atau bahkan program cicilan tanpa bunga (0%) dengan syarat ketentuan tertentu dari merchant mitra.
Dalam simulasi ini, cicilan per bulan untuk tenor 3 bulan menghasilkan nominal yang cukup tinggi, sehingga menuntut likuiditas bulanan yang kuat dari pemohon.
Keuntungan utama dari skema ini adalah minimnya paparan risiko terhadap fluktuasi ekonomi jangka panjang dan pembebasan dini dari ikatan utang.
2. Skema Tenor Menengah (12 Bulan)
Tenor 12 bulan merupakan opsi yang paling sering dipilih oleh mayoritas konsumen di Indonesia karena menawarkan keseimbangan antara besaran angsuran bulanan yang terjangkau dan total biaya bunga yang masih dalam batas wajar.
Meskipun demikian, akumulasi total harga pembelian melalui skema ini umumnya lebih tinggi 10% hingga 20% dibandingkan harga pembelian tunai, akibat adanya penambahan biaya administrasi dan premi asuransi perlindungan kredit.
3. Skema Tenor Panjang (18 hingga 24 Bulan)
Skema angsuran jangka panjang memberikan keringanan signifikan pada arus kas bulanan, menjadikan cicilan per bulan terlihat sangat kecil dan terjangkau.
Kendati demikian, secara teoretis dan finansial, skema ini mendatangkan kerugian terbesar bagi konsumen karena total biaya yang dibayarkan pada akhir periode dapat mendekati atau bahkan melebihi nilai intrinsik perangkat, mengingat penurunan performa dan depresiasi harga pasar perangkat tersebut sudah terjadi secara masif sebelum cicilan lunas.
Perbandingan Opsi Pembiayaan: Pembelian Tunai vs. Skema Angsuran Berbunga
Evaluasi komparatif antara pembelian tunai (cash) dan pembelian secara kredit memerlukan analisis biaya kesempatan (opportunity cost).
Pembelian tunai menuntut pengeluaran likuiditas dalam jumlah besar seketika, namun membebaskan pembeli dari kewajiban finansial bulanan dan beban bunga tambahan.
Sebaliknya, skema angsuran menjaga likuiditas tunai tetap utuh di tangan konsumen untuk kebutuhan darurat, namun mengorbankan sebagian pendapatan masa depan untuk melunasi biaya modal (cost of capital) yang ditetapkan oleh lembaga penyedia pinjaman.
Dalam konteks pengelolaan keuangan keluarga atau individu yang disiplin, menabung terlebih dahulu hingga dana tunai terkumpul (metode swadaya) jauh lebih direkomendasikan daripada menggunakan fasilitas cicilan berbunga tinggi untuk barang-barang konsumtif yang mengalami depresiasi cepat.
Namun, bagi sektor profesional yang membutuhkan perangkat tersebut secara mendesak demi kelangsungan pekerjaan atau bisnis, skema cicilan dapat dibenarkan sebagai bentuk investasi modal produktif.
Profil Konsumen: Siapa yang Sebaiknya Menghindari Skema Cicilan Ini?
Prinsip kehati-hatian dalam literasi keuangan mengharuskan identifikasi tegas terhadap kelompok konsumen yang sebaiknya menghindari pengambilan cicilan perangkat seluler.
Berdasarkan analisis risiko kredit, profil pengguna berikut sangat tidak disarankan untuk mengambil cicilan per bulan galaxy a08:
- Konsumen dengan Pendapatan Tidak Tetap (Irregular Income): Individu yang mengandalkan fluktuasi penghasilan harian atau proyek musiman tanpa cadangan dana darurat rentan mengalami gagal bayar apabila dihadapkan pada cicilan tetap bulanan.
- Individu dengan Rasio Utang yang Telah Melebihi Batas Aman: Jika total kewajiban cicilan yang ada saat ini telah melampaui 30% hingga 40% dari total pendapatan bersih bulanan, penambahan utang baru akan memicu tekanan likuiditas yang parah.
- Konsumen Impulsif yang Didorong oleh Hasrat Konsumerisme: Pembelian yang didasarkan pada keinginan emosional semata tanpa analisis kebutuhan fungsional mendasar akan berujung pada penyesalan finansial dan pemborosan sumber daya.
- Pihak yang Tidak Memiliki Cadangan Dana Darurat: Mengalokasikan seluruh sisa dana bulanan untuk cicilan tanpa menyisihkan dana darurat minimal setara dengan tiga hingga enam bulan pengeluaran hidup adalah bentuk spekulasi finansial yang sangat berisiko.
Kesimpulan dan Rekomendasi Pengambilan Keputusan Finansial
Menentukan keputusan untuk mengambil skema harga cicilan per bulan galaxy a08 di Indonesia memerlukan pendekatan yang objektif, rasional, dan berbasis data.
Perangkat ini menawarkan fungsionalitas yang memadai untuk kebutuhan komunikasi harian, namun beban finansial yang timbul dari pemilihan tenor dan lembaga pembiayaan harus diperhitungkan secara cermat.
Konsumen diimbau untuk selalu membandingkan total biaya kepemilikan, memperhitungkan stabilitas arus kas pribadi, serta menghindari skema cicilan panjang untuk barang konsumtif yang mengalami depresiasi cepat.
Dengan memprioritaskan perencanaan keuangan yang disiplin, pembaca dapat memaksimalkan utilitas teknologi tanpa mengorbankan kesehatan finansial jangka panjang.
Pertanyaan Umum (FAQ)
Apa saja faktor utama yang memengaruhi besaran harga cicilan per bulan Galaxy A08 di Indonesia?
Besaran harga cicilan dipengaruhi oleh harga tunai dasar perangkat, durasi tenor yang dipilih (mulai dari 3 hingga 24 bulan), besaran uang muka (down payment), tingkat suku bunga efektif atau margin keuntungan yang ditetapkan oleh lembaga pembiayaan, serta biaya administrasi dan asuransi proteksi tambahan.
Apakah lebih menguntungkan membeli Samsung Galaxy A08 secara tunai atau menggunakan skema cicilan?
Secara finansial murni, pembelian tunai jauh lebih menguntungkan karena menghindarkan konsumen dari akumulasi beban bunga dan biaya administrasi tambahan.
Namun, skema cicilan dapat dipertimbangkan jika konsumen memerlukan perangkat secara mendesak untuk produktivitas kerja namun ingin menjaga likuiditas tunai darurat tetap utuh.
Bagaimana kaitan antara kondisi makroekonomi dan stabilitas harga cicilan perangkat elektronik?
Kondisi makroekonomi, termasuk tingkat inflasi dan kebijakan suku bunga acuan bank sentral, secara langsung mempengaruhi biaya modal lembaga keuangan.
Hal ini berdampak pada penyesuaian suku bunga pinjaman ritel dan cicilan konsumen di pasar domestik Indonesia.
Siapa saja kategori konsumen yang sebaiknya menghindari pengambilan cicilan untuk perangkat seluler?
Konsumen yang memiliki pendapatan tidak tetap, individu yang rasio utang bulanannya telah melampaui 30-40% dari pendapatan bersih, serta mereka yang belum memiliki dana darurat yang memadai sangat disarankan untuk menghindari penambahan kewajiban cicilan konsumtif.
Miliki Samsung Galaxy A08 Sekarang!
Baterai awet seharian, layar super lega, dan performa mulus di kelasnya. Dapatkan penawaran harga terbaik dan nikmati Gratis Ongkir khusus hari ini!
Ditulis oleh: Hendra Gunawan