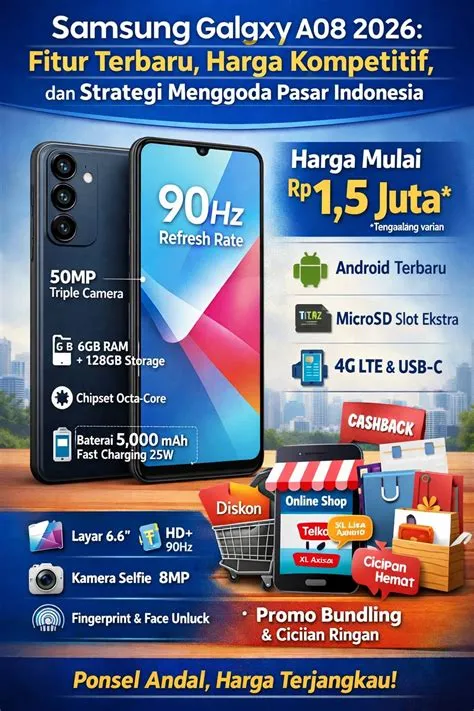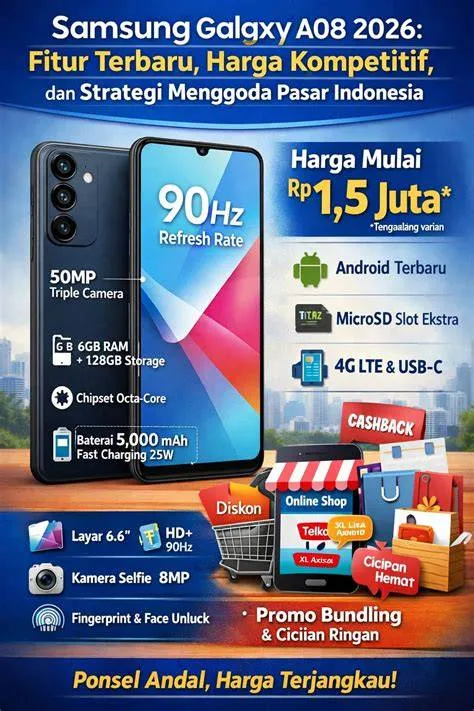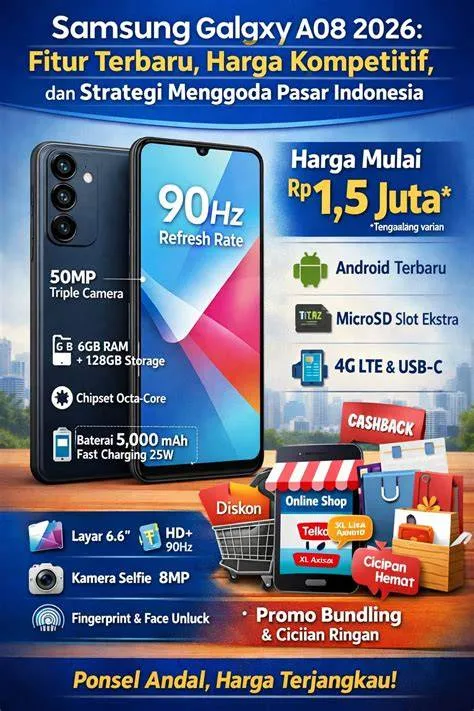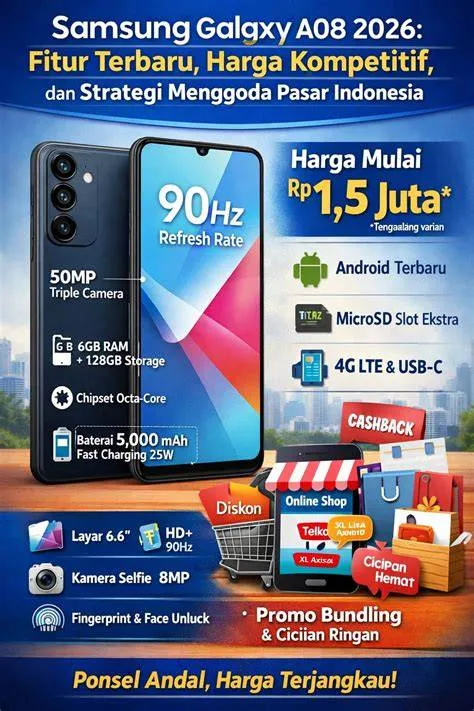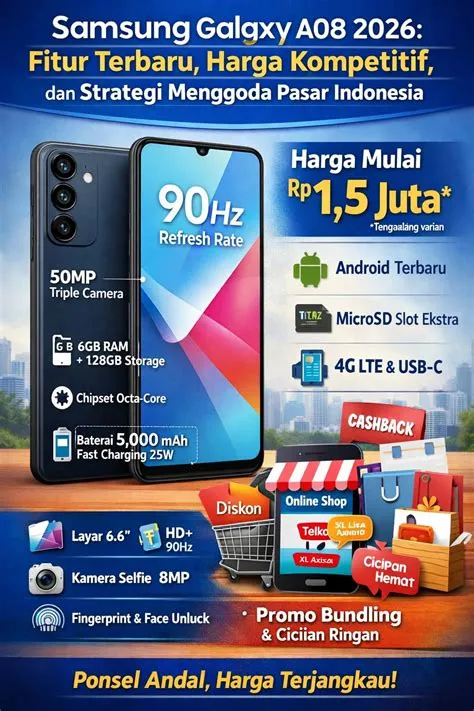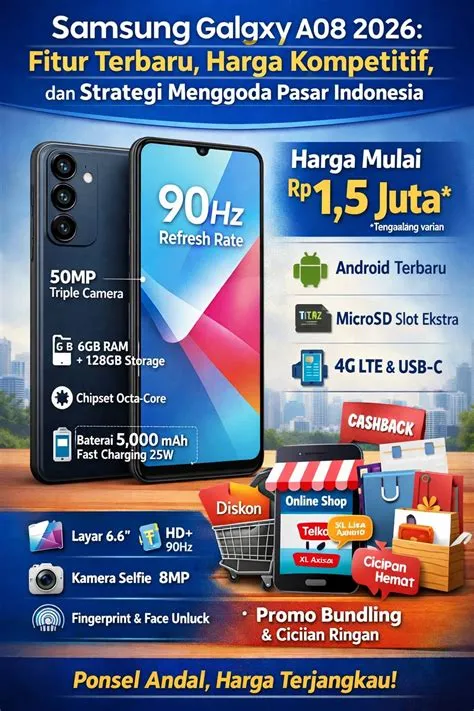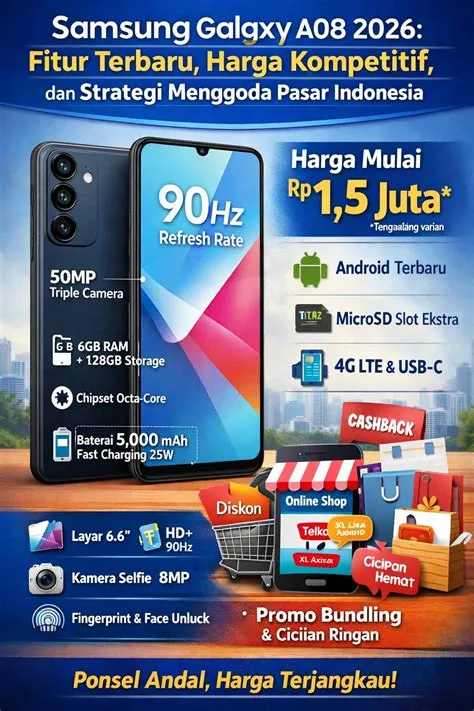
Penting.id – Dalam era digital yang bergerak secara masif, kebutuhan terhadap perangkat telekomunikasi mutakhir telah bertransformasi menjadi prioritas esensial bagi berbagai lapisan masyarakat di Indonesia. Pemilihan skema pembiayaan, khususnya melalui program cicilan atau angsuran, menjadi instrumen krusial bagi konsumen yang hendak mengoptimalkan alokasi anggaran tanpa mengorbankan likuiditas kas operasional harian. Topik mengenai harga angsuran galaxy a08 12 bulan menarik untuk diteliti secara mendalam, terutama jika dikaitkan dengan stabilitas makroekonomi dan perbandingan instrumen lindung nilai seperti komoditas logam mulia. Sebagaimana diketahui, dinamika pasar keuangan global dan domestik senantiasa mengalami pembaruan, tercermin dari data pasar yang dirilis secara berkala, seperti informasi harga emas hari ini per 18 Oktober 2026 yang diperbarui setiap hari pukul 08.30 WIB, lengkap dengan fasilitas layanan beli emas dan simulasi buyback.
Penggunaan skema angsuran selama dua belas bulan atau satu tahun memberikan fleksibilitas nominal pembayaran bulanan yang lebih terjangkau dibandingkan pembelian tunai secara langsung.
Namun demikian, implikasi finansial jangka panjang dari skema kredit ini memerlukan analisis komparatif yang cermat.
Konsumen sering kali dihadapkan pada berbagai komponen biaya tersembunyi, termasuk margin keuntungan penyedia jasa pembiayaan, biaya administrasi, serta potensi depresiasi nilai perangkat teknologi seiring berjalannya waktu.
Oleh karena itu, pendekatan akademis dan analitis diperlukan guna menguraikan efektivitas ekonomis dari keputusan pengambilan pembiayaan tersebut.
Kriteria Penilaian dan Metodologi Evaluasi Finansial
Untuk mengevaluasi kelayakan pengambilan program cicilan perangkat telekomunikasi, diperlukan suatu kerangka kerja penilaian yang transparan dan objektif.
Metodologi yang diterapkan dalam analisis ini mencakup beberapa dimensi utama: pertama, rasio kemampuan bayar (debt service ratio) terhadap pendapatan bulanan konsumen; kedua, perbandingan total biaya kepemilikan (total cost of ownership) antara metode tunai dan cicilan berjangka; ketiga, tingkat suku bunga efektif yang dibebankan oleh lembaga pembiayaan; serta keempat, tingkat likuiditas dan alternatif biaya peluang (opportunity cost) dari dana tunai yang dipertahankan.
Dalam konteks perbandingan lintas sektor, keputusan mengalokasikan dana untuk cicilan perangkat elektronik harus ditinjau pula terhadap instrumen investasi atau proteksi kekayaan lainnya.
Sebagai contoh acuan stabilitas nilai aset, pemantauan terhadap harga pasar yang transparan—seperti rujukan harga emas hari ini per 18 Oktober 2026 yang diperbarui setiap hari pkl.
08.30 WIB—memberikan perspektif makro mengenai bagaimana masyarakat mengelola aset likuid berbanding aset konsumtif.
Kriteria penilaian ini diterapkan secara konsisten untuk memastikan bahwa setiap profil pengguna dapat mengukur risiko finansial secara proporsional.
Analisis Mendalam Harga Angsuran Galaxy A08 12 Bulan
Skema cicilan 12 bulan untuk perangkat elektronik kategori kelas menengah ke bawah umumnya dirancang untuk menarik minat konsumen yang memprioritaskan keterjangkauan arus kas bulanan.
Berdasarkan pengamatan terhadap mekanisme pasar pembiayaan di Indonesia, harga angsuran galaxy a08 12 bulan dipengaruhi oleh beberapa variabel utama, yaitu harga ritel dasar perangkat, besaran uang muka (down payment), serta persentase suku bunga flat atau efektif yang diterapkan oleh lembaga keuangan bank maupun non-bank.
Dalam penggunaan nyata di lapangan, konsumen kerap kali mengabaikan akumulasi dari biaya administrasi bulanan dan denda keterlambatan potensial yang dapat mendistorsi proyeksi anggaran awal.
Klaim pemasaran sering kali menonjolkan cicilan ringan per bulan tanpa secara transparan merinci total akumulasi pengeluaran pada akhir periode cicilan.
Oleh karena itu, pemahaman mendalam mengenai struktur amortisasi kredit menjadi prasyarat mutlak sebelum konsumen menandatangani perjanjian pembiayaan jangka panjang.
Perbandingan Opsi Pembiayaan dan Instrumen Alternatif
Pemilihan metode pembayaran tunai versus cicilan 12 bulan menyajikan dilema ekonomis tersendiri.
Pembelian secara tunai mengeliminasi beban bunga dan biaya administrasi tambahan, namun berdampak langsung pada penurunan cadangan kas darurat individu.
Sebaliknya, cicilan 12 bulan menjaga likuiditas kas tetap aman dalam jangka pendek, tetapi mengenakan premi biaya modal yang lebih tinggi.
Menarik untuk dicermati bagaimana masyarakat menyikapi alokasi dana di tengah fluktuasi ekonomi; di mana sebagian masyarakat memilih diversifikasi ke instrumen aman seperti yang tercantum dalam layanan beli emas dan simulasi buyback, sementara sebagian lainnya mengalokasikan pendapatan untuk cicilan aset konsumtif.
Dalam melakukan perbandingan ini, tidak ada satu metode yang secara mutlak lebih unggul bagi seluruh individu.
Keputusan sangat bergantung pada tingkat urgensi kebutuhan perangkat terhadap produktivitas harian dibandingkan dengan risiko beban finansial tetap setiap bulannya.
Kelebihan dan Kekurangan Skema Angsuran 12 Bulan
Setiap instrumen keuangan memiliki karakteristik positif dan negatif yang adil untuk dievaluasi.
Kelebihan utama dari skema angsuran 12 bulan meliputi keringanan beban finansial bulanan, kemudahan akses melalui berbagai platform pembiayaan digital terintegrasi, serta kesempatan bagi konsumen untuk memanfaatkan perangkat secara langsung guna mendukung mobilitas dan produktivitas profesional maupun edukatif.
Di sisi lain, kekurangan yang signifikan mencakup total pengeluaran kumulatif yang melebihi harga tunai murni akibat beban bunga dan biaya layanan, keterikatan kontrak finansial selama satu penuh tahun, serta risiko penurunan nilai pasar (depresiasi) perangkat yang sering kali lebih cepat daripada sisa pokok cicilan yang harus dibayarkan.
Faktor-faktor ini menuntut kehati-hatian ekstra dari setiap calon debitur.
Profil Pengguna: Siapa yang Sebaiknya Tidak Memilih Opsi Ini?
Berdasarkan prinsip kehati-hatian finansial, terdapat kategori profil pengguna tertentu yang sangat disarankan untuk menghindari pengambilan skema angsuran 12 bulan.
Pertama, individu yang memiliki arus kas tidak tetap atau tidak memiliki dana darurat yang memadai sebaiknya tidak mengambil komitmen cicilan jangka panjang guna menghindari risiko gagal bayar.
Kedua, konsumen yang membeli perangkat semata-mata atas dasar dorongan konsumtif (gaya hidup) tanpa adanya korelasi langsung dengan peningkatan produktivitas kerja atau penghasilan.
Ketiga, individu yang tidak membaca secara teliti klausul perjanjian pembiayaan terkait denda dan biaya tersembunyi.
Pengabaian terhadap aspek-aspek tersebut dapat mengakibatkan instabilitas finansial pribadi.
Kesimpulan dan Rekomendasi Strategis
Keputusan untuk mengambil program pembiayaan harus didasarkan pada rasionalitas ekonomi alih-alih dorongan emosional.
Analisis terhadap harga angsuran galaxy a08 12 bulan menunjukkan bahwa meskipun cicilan selama satu tahun menawarkan kemudahan likuiditas jangka pendek, beban total kepemilikan akan lebih tinggi.
Konsumen disarankan untuk selalu melakukan kalkulasi menyeluruh, membandingkan penawaran dari berbagai lembaga pembiayaan resmi, serta memastikan bahwa alokasi cicilan tidak melebihi batas aman rasio utang pribadi.
Dengan demikian, pemanfaatan produk pembiayaan dapat selaras dengan tujuan kesehatan finansial jangka panjang secara berkelanjutan.
Pertanyaan Umum (FAQ)
Apakah harga angsuran galaxy a08 12 bulan selalu lebih mahal dibandingkan pembelian tunai?
Secara umum, total pengeluaran kumulatif melalui skema angsuran 12 bulan akan lebih tinggi dibandingkan pembelian tunai karena adanya penambahan komponen suku bunga, margin keuntungan lembaga pembiayaan, serta biaya administrasi.
Apa saja kriteria penilaian utama sebelum mengambil cicilan perangkat seluler?
Kriteria penilaian utama meliputi rasio kemampuan bayar terhadap pendapatan bulanan, total biaya kepemilikan (total cost of ownership), tingkat suku bunga efektif, serta dampak keputusan tersebut terhadap likuiditas kas darurat.
Siapa profil pengguna yang sebaiknya menghindari skema angsuran 12 bulan?
Individu dengan arus kas tidak tetap, tidak memiliki dana darurat yang memadai, atau konsumen yang melakukan pembelian semata-mata untuk dorongan konsumtif tanpa korelasi produktivitas sangat disarankan untuk menghindari opsi ini.
Bagaimana konteks ekonomi makro dan harga pasar memengaruhi keputusan finansial konsumen?
Konteks ekonomi makro, termasuk pembaruan informasi pasar dan instrumen lindung nilai seperti harga emas yang diperbarui secara berkala, memberikan gambaran tingkat inflasi dan stabilitas nilai uang yang harus dipertimbangkan dalam alokasi anggaran belanja.
Miliki Samsung Galaxy A08 Sekarang!
Baterai awet seharian, layar super lega, dan performa mulus di kelasnya. Dapatkan penawaran harga terbaik dan nikmati Gratis Ongkir khusus hari ini!
Ditulis oleh: Eko Prasetyo