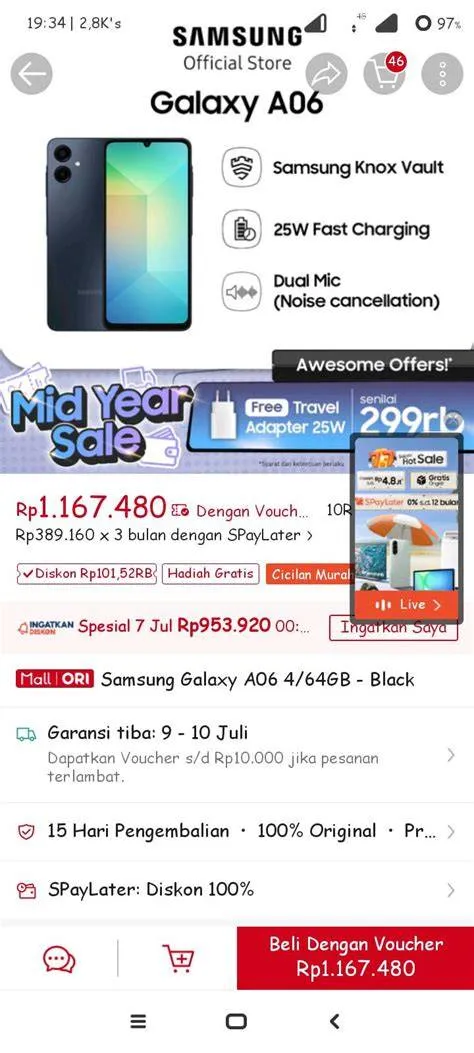
Penting.id – Perkembangan ekosistem digital di Indonesia telah mentransformasi lanskap konsumsi masyarakat, terutama dalam sektor pengadaan perangkat komunikasi bergerak seperti telepon pintar. Kehadiran berbagai instrumen pembiayaan alternatif, termasuk layanan paylater (beli sekarang, bayar nanti) yang diintegrasikan dengan berbagai skema promosi dan diskon paylater samsung a08, menawarkan fleksibilitas likuiditas bagi konsumen. Namun, di tengah masifnya penawaran komersial yang menjanjikan potongan harga menarik dari ratusan merchant terpercaya di seluruh Indonesia, calon pembeli sering kali dihadapkan pada dilema antara utilitas perangkat dan implikasi finansial jangka panjang. Artikel ini bertujuan untuk menyajikan analisis objektif, komprehensif, dan berbasis kriteria terstruktur guna membantu pembaca dalam mengambil keputusan rasional yang selaras dengan kapasitas finansial serta kebutuhan riil mereka.
Dalam konteks ekonomi digital modern, pemahaman mengenai instrumen kredit mikro dan pembiayaan digital menjadi landasan krusial bagi literasi keuangan masyarakat.
Berdasarkan data dari berbagai institusi riset pasar, adopsi layanan finansial berbasis teknologi telah menunjukkan pertumbuhan eksponensial.
Meskipun demikian, kemudahan akses yang ditawarkan sering kali mengaburkan biaya tersembunyi, suku bunga efektif, serta risiko gagal bayar yang dapat membebani kesehatan finansial konsumen individu.
Oleh karena itu, pendekatan analitis yang sistematis sangat diperlukan sebelum memutuskan untuk memanfaatkan penawaran diskon paylater pada perangkat tertentu.
Kriteria Penilaian dan Kerangka Metodologi Evaluasi
Untuk memastikan objektivitas dalam menilai kelayakan pengambilan keputusan pembelian melalui skema diskon paylater samsung a08, diperlukan sebuah kerangka kerja evaluasi yang terstandarisasi.
Kerangka ini dibangun atas beberapa pilar utama:
- Utilitas Fungsional Perangkat: Sejauh mana spesifikasi teknis perangkat memenuhi tuntutan produktivitas harian pengguna (komunikasi, pekerjaan profesional, pendidikan, atau hiburan).
- Transparansi Biaya Finansial: Evaluasi menyeluruh terhadap struktur harga, termasuk besaran diskon riil, biaya administrasi, biaya layanan, dan suku bunga tahunan efektif dari penyedia layanan paylater.
- Kredibilitas Merchant dan Ekosistem: Verifikasi legalitas serta reputasi merchant penyedia penawaran untuk menghindari risiko penipuan atau praktik perdagangan yang merugikan konsumen.
- Kapasitas Finansial dan Rasio Utang: Penilaian terhadap arus kas pribadi guna memastikan cicilan bulanan tidak mengganggu alokasi kebutuhan pokok darurat.
Bedah Spesifikasi dan Utilitas Riil Samsung A08
Dalam peninjauan spesifikasi teknis kategori kelas entry-level hingga mid-range, perangkat yang diidentifikasikan sebagai Samsung A08 dirancang untuk memenuhi kebutuhan esensial pengguna harian. Berdasarkan spesifikasi standar pabrikan, perangkat ini mengintegrasikan komponen perangkat keras yang berfokus pada efisiensi daya, kapabilitas fotografi dasar, serta stabilitas antarmuka pengguna dalam menjalankan aplikasi produktivitas ringan. Istilah teknis seperti chipset pemrosesan, kapasitas RAM (Random Access Memory), dan teknologi layar merupakan indikator utama performa yang harus dipahami oleh konsumen. Chipset berfungsi sebagai pusat komputasi perangkat, sementara RAM menentukan kemampuan multitasking atau menjalankan beberapa aplikasi secara simultan tanpa mengalami hambatan signifikan.
Namun, penting untuk membedakan antara spesifikasi di atas kertas (on-paper specifications) dengan pengalaman penggunaan nyata (real-world user experience). Dalam pengoperasian sehari-hari di Indonesia, penggunaan aplikasi perpesanan instan, navigasi peta digital, media sosial, dan aplikasi perbankan digital berjalan secara memadai. Meskipun demikian, perangkat pada kategori ini tidak dirancang untuk komputasi berat seperti rendering video resolusi tinggi atau permainan seluler dengan grafis tingkat lanjut (high-end gaming). Konsumen yang memiliki ekspektasi berlebihan terhadap performa kelas atas sering kali mengalami kekecewaan, sehingga pemahaman mengenai batasan fungsional perangkat menjadi hal yang mutlak sebelum memanfaatkan diskon pembelian.
Analisis Mekanisme Diskon dan Ekosistem Paylater di Indonesia
Pemanfaatan diskon paylater samsung a08 tidak dapat dilepaskan dari dinamika promosi yang diselenggarakan oleh ekosistem perdagangan elektronik dan lembaga pembiayaan di Indonesia. Berdasarkan informasi terkini dari berbagai platform merchant terpercaya yang memperbarui penawaran setiap hari, diskon yang ditawarkan sering kali berbentuk potongan langsung, cashback dalam bentuk poin loyalitas, ataupun subsidi bunga cicilan untuk tenor tertentu. Meskipun penawaran tersebut tampak menggiurkan, analisis struktural menunjukkan bahwa konsumen perlu mencermati syarat dan ketentuan yang berlaku, seperti minimum transaksi, pembatasan metode pembayaran, serta kuota promo harian yang terbatas.
Dalam tinjauan ekonomi perilaku, keberadaan diskon menciptakan ilusi penghematan yang mendorong keputusan impulsif (impulse buying). Ketika digabungkan dengan skema paylater yang menunda beban pembayaran, psikologi konsumen cenderung meremehkan total akumulasi kewajiban finansial yang harus diselesaikan di kemudian hari. Oleh karena itu, analisis rasional mengharuskan pembeli untuk menghitung selisih antara harga tunai riil dengan total pembayaran cicilan kumulatif setelah ditambah seluruh biaya administrasi dan bunga layanan paylater.
Perbandingan Pilihan Metode Pembayaran (Tunai vs. Kartu Kredit vs. Paylater)
Untuk memberikan kejelasan komparatif, berikut adalah evaluasi poin per poin berdasarkan kriteria yang seragam antara tiga metode pembayaran utama dalam perolehan perangkat:
- Metode Tunai / Pembayaran Penuh Langsung:
- Kelebihan: Tidak ada beban bunga, tidak ada biaya administrasi tersembunyi, harga akhir murni sesuai kesepakatan diskon tanpa eskalasi biaya.
- Kekurangan: Memerlukan likuiditas tunai yang besar dalam satu waktu, yang dapat menguras dana darurat likuid.
- Kartu Kredit Konvensional:
- Kelebihan: Proteksi konsumen yang kuat, fasilitas cicilan nol persen pada merchant mitra tertentu, serta akumulasi poin reward.
- Kekurangan: Akses terbatas hanya bagi pemegang kartu dengan persyaratan penghasilan minimum yang ketat, serta denda keterlambatan yang tinggi jika terjadi gagal bayar.
- Layanan Paylater (Digital Financing):
- Kelebihan: Proses pengajuan yang cepat dan digital, aksesibilitas inklusif bagi masyarakat tanpa rekening bank tradisional, serta integrasi luas dengan promo diskon merchant.
- Kekurangan: Suku bunga harian atau bulanan yang cenderung akumulatif, biaya administrasi tambahan per transaksi, serta risiko pencatatan riwayat kredit negatif jika terjadi wanprestasi.
Profil Pengguna: Siapa yang Sebaiknya Memilih dan Menghindari Opsi Ini?
Berdasarkan analisis komparatif dan prinsip transparansi data, tidak ada metode pembiayaan yang universal untuk semua kalangan.
Berikut adalah segmentasi profil pengguna guna membantu pembaca mengidentifikasi posisi mereka:
- Pengguna yang Sesuai (Direkomendasikan): Individu yang memiliki arus kas bulanan stabil, mampu melunasi cicilan tepat waktu sebelum jatuh tempo, sangat membutuhkan perangkat komunikasi baru untuk menunjang pekerjaan atau pendidikan secara mendesak, dan secara cermat memanfaatkan diskon paylater samsung a08 setelah memverifikasi bahwa total biaya cicilan tidak melebihi anggaran yang dialokasikan.
- Pengguna yang Sebaiknya Menghindari (Tidak Direkomendasikan): Konsumen dengan pendapatan tidak tetap yang belum memiliki dana darurat, individu yang memiliki kecenderungan konsumtif atau riwayat kesulitan mengontrol pengeluaran impulsif, serta mereka yang membeli perangkat semata-mata untuk status sosial (lifestyle) tanpa kebutuhan utilitas yang mendesak. Kelompok ini sangat rentan terhadap lingkaran utang digital (debt trap).
Strategi Manajemen Risiko Finansial dalam Penggunaan Paylater
Bagi pembaca yang pada akhirnya memutuskan untuk memanfaatkan layanan pembiayaan digital, penerapan manajemen risiko yang disiplin merupakan keharusan mutlak.
Beberapa strategi praktis yang dapat diterapkan meliputi: pembatasan rasio cicilan utang maksimal sepuluh hingga lima belas persen dari total pendapatan bulanan; pengaturan pengingat otomatis untuk jadwal pembayaran jatuh tempo guna menghindari denda keterlambatan; serta penolakan terhadap penawaran limit kredit tambahan yang melebihi kebutuhan riil.
Literasi keuangan yang matang akan melindungi konsumen dari dampak destruktif ekspansi kredit yang tidak terkendali.
Kesimpulan
Secara keseluruhan, diskon paylater samsung a08 menyajikan peluang ekonomis yang menarik bagi konsumen di Indonesia apabila didekati dengan rasionalitas, perencanaan keuangan yang matang, serta pemahaman mendalam mengenai ketentuan layanan.
Perangkat ini menawarkan utilitas fungsional yang memadai untuk kebutuhan esensial harian, sementara layanan paylater memberikan fleksibilitas likuiditas temporer.
Namun, keputusan akhir harus didasarkan pada analisis kebutuhan nyata dan kapasitas pembayaran individu, bukan sekadar dorongan emosional akibat penawaran promosi sesaat.
Dengan menimbang seluruh kelebihan, kekurangan, dan profil risiko yang telah diuraikan, pembaca diharapkan mampu mengambil keputusan bijak demi terjaganya stabilitas keuangan pribadi.
Pertanyaan Umum (FAQ)
Apakah aman menggunakan layanan paylater untuk pembelian smartphone di Indonesia?
Penggunaan layanan paylater pada prinsipnya aman selama penyedia layanan tersebut telah berizin dan diawasi oleh Otoritas Jasa Keuangan (OJK).
Namun, aspek keamanan finansial kembali kepada kedisiplinan pengguna dalam mengelola anggaran dan melunasi kewajiban tepat waktu.
Bagaimana cara memastikan bahwa diskon paylater samsung a08 yang ditawarkan benar-benar menguntungkan?
Konsumen harus membandingkan total biaya akhir (harga setelah diskon ditambah seluruh biaya administrasi, layanan, dan bunga cicilan) dengan harga tunai murni di pasaran.
Jika total biaya cicilan justru melebihi harga tunai, maka penawaran tersebut tidak memberikan penghematan yang nyata.
Apa risiko utama jika terlambat membayar cicilan paylater?
Keterlambatan pembayaran dapat memicu pengenaan denda harian, eskalasi biaya administrasi, penurunan skor kredit pada sistem pelaporan kredit nasional (seperti SLIK OJK), serta penagihan intensif dari pihak penyedia layanan.
Apakah spesifikasi Samsung A08 mencukupi untuk kebutuhan produktivitas profesional?
Samsung A08 dirancang terutama untuk kebutuhan komunikasi harian, aplikasi perkantoran ringan, dan penjelajahan web dasar.
Untuk kebutuhan produktivitas profesional berat seperti pengeditan video beresolusi tinggi atau aplikasi rekayasa grafis intensif, perangkat ini mungkin memiliki keterbatasan performa.
Miliki Samsung Galaxy A08 Sekarang!
Baterai awet seharian, layar super lega, dan performa mulus di kelasnya. Dapatkan penawaran harga terbaik dan nikmati Gratis Ongkir khusus hari ini!
Ditulis oleh: Siti Aminah