Penting.id – Kehadiran perangkat seluler pintar di pasar domestik Indonesia dewasa ini tidak dapat dilepaskan dari dinamika penawaran finansial yang menyertainya. Dalam konteks pembelian perangkat kelas menengah seperti halnya diskon cicilan galaxy a08, konsumen sering kali dihadapkan pada berbagai skema pembiayaan yang kompleks dari ratusan merchant terpercaya di seluruh nusantara. Analisis ini disusun untuk memberikan perspektif objektif, berbasis data, serta komprehensif guna membantu pembaca dalam mengevaluasi efektivitas biaya (cost-effectiveness) sebelum mengambil keputusan finansial jangka panjang. Pendekatan analitis ini mengesampingkan retorika pemasaran konvensional dan berfokus pada transparansi metode penilaian, perbandingan objektif, serta mitigasi risiko bagi konsumen di Indonesia.
Kriteria Penilaian Pembiayaan Smartphone: Kerangka Metodologi
Untuk mencapai objektivitas dalam mengevaluasi berbagai penawaran diskon cicilan galaxy a08, diperlukan sebuah kerangka metodologi yang terstruktur dan konsisten.
Kriteria penilaian yang digunakan dalam analisis ini dibagi menjadi empat pilar utama yang mencerminkan kebutuhan serta realitas ekonomi masyarakat modern di Indonesia:
1. Rasio Beban Angsuran terhadap Pendapatan (Debt-to-Income Ratio)
Evaluasi ini meninjau sejauh mana beban cicilan bulanan selaras dengan kapasitas finansial rata-rata konsumen, baik dari segmen pemula maupun lanjutan.
Prinsip kehati-hatian finansial mensyaratkan bahwa total alokasi cicilan tidak melampaui persetujuan batas aman pendapatan bulanan guna menghindari risiko gagal bayar.
2. Transparansi Suku Bunga dan Biaya Administrasi Tersembunyi
Banyak penawaran promosi sering kali menyamarkan suku bunga efektif di balik istilah bunga nol persen atau diskon nominal tertentu.
Analisis ini menguraikan komponen biaya administrasi, provisi, serta denda keterlambatan yang sering kali luput dari perhatian pembeli.
3. Kredibilitas dan Reputasi Merchant Pembiayaan
Pasar finansial di Indonesia dipenuhi oleh lembaga pembiayaan formal, perbankan konvensional maupun syariah, serta perusahaan teknologi finansial (fintech peer-to-peer lending).
Kriteria ini menilai tingkat keamanan regulasi di bawah pengawasan Otoritas Jasa Keuangan (OJK) serta keandalan layanan purna jual.
4. Fleksibilitas Tenor dan Proteksi Perangkat
Kesesuaian durasi cicilan dengan siklus hidup (life cycle) perangkat seluler, serta ketersediaan asuransi kecelakaan atau kerusakan perangkat yang menyertai kontrak pembiayaan.
Analisis Komparatif Skema Diskon Cicilan Galaxy A08 di Indonesia
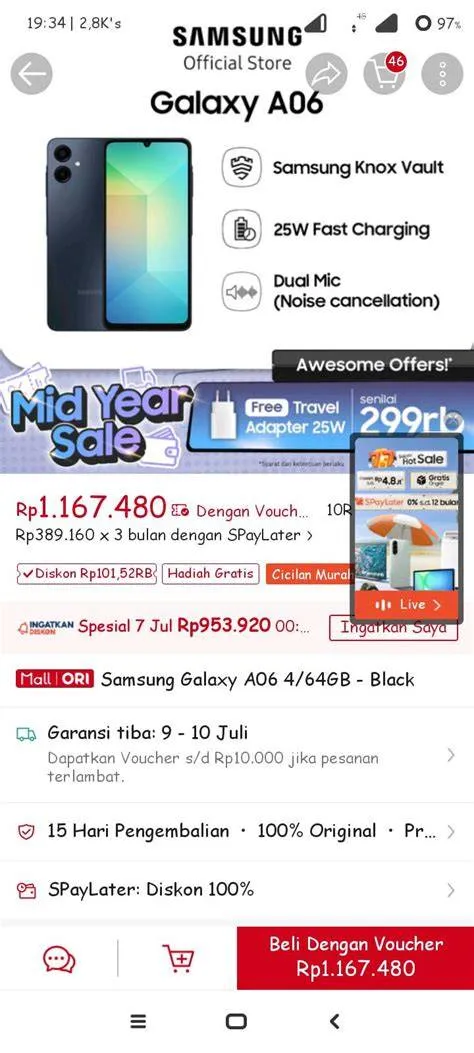
Berdasarkan pemantauan pasar harian dari berbagai platform merchant terpercaya di Indonesia, penawaran terkait diskon cicilan galaxy a08 umumnya terbagi ke dalam tiga model pembiayaan utama: cicilan kartu kredit perbankan, pembiayaan multiguna berbasis aplikasi pembiayaan digital, serta program paylater e-commerce.
Masing-masing model memiliki karakteristik operasional, keunggulan, serta implikasi biaya yang berbeda secara signifikan.
Perbandingan Model Pembiayaan Perbankan Konvensional
Skema cicilan melalui kartu kredit perbankan mayoritas menawarkan program cicilan tetap dengan tenor mulai dari tiga, enam, hingga dua belas bulan.
Keunggulan utama dari model ini terletak pada kepastian suku bunga yang rendah atau bahkan nol persen untuk tenor tertentu, serta ketiadaan birokrasi verifikasi data yang berbelit-belit bagi nasabah eksisting.
Namun demikian, kekurangan strukturalnya adalah persyaratan kepemilikan kartu kredit yang belum dapat diakses oleh sebagian besar masyarakat unbanked atau underbanked di Indonesia.
Perbandingan Model Pembiayaan Digital dan Multiguna
Di sisi lain, perusahaan pembiayaan digital menawarkan akses yang jauh lebih inklusif bagi konsumen yang tidak memiliki kartu kredit.
Proses pengajuan diskon cicilan galaxy a08 melalui platform ini memanfaatkan teknologi penilaian kredit alternatif (alternative credit scoring).
Kelebihannya adalah kecepatan pencairan dan kemudahan akses bagi masyarakat luas.
Meskipun demikian, konsumen harus menanggung biaya layanan harian atau bulanan serta biaya administrasi di muka yang secara akumulatif dapat membuat total pengeluaran lebih tinggi dibandingkan harga pembelian tunai (cash).
Pengalaman Pengguna Nyata di Pasar Domestik
Observasi terhadap pengalaman empiris pengguna di berbagai kota besar di Indonesia menunjukkan adanya deviasi antara klaim pemasaran dan realitas operasional.
Sejumlah konsumen melaporkan bahwa diskon cicilan galaxy a08 yang diiklankan secara masif terkadang terikat pada syarat dan ketentuan yang ketat, seperti keharusan menggunakan metode pembayaran dari bank mitra tertentu atau pembelian paket bunding aksesori tambahan.
Selain itu, aspek verifikasi data dalam skema pembiayaan digital terkadang memakan waktu lebih lama dari estimasi yang dijanjikan apabila terdapat ketidaksesuaian data kependudukan.
Oleh karena itu, pemahaman mendalam terhadap klausul perjanjian kredit menjadi prasyarat mutlak sebelum konsumen membubuhkan tanda tangan digital maupun fisik pada dokumen pembiayaan.
Profil Pengguna: Siapa yang Sebaiknya Mengambil atau Menghindari Skema Ini?
Dalam memandu pembaca mengambil keputusan yang tepat, analisis ini memetakan profil konsumen berdasarkan karakteristik finansial dan kebutuhan fungsional mereka:
Siapa yang Sebaiknya Mengambil Skema Cicilan Ini?
- Konsumen yang membutuhkan perangkat untuk produktivitas esensial namun memiliki arus kas bulanan stabil yang mencukupi alokasi cicilan tanpa mengganggu dana darurat.
- Pengguna yang dapat memanfaatkan promo diskon langsung atau cashback dari merchant terpercaya sehingga total biaya efektif lebih efisien.
Siapa yang Sebaiknya Menghindari Skema Ini?
- Individu dengan pendapatan tidak tetap atau fluktuatif yang berisiko mengalami gagal bayar apabila terjadi guncangan finansial jangka pendek.
- Konsumen yang terdorong oleh konsumtif semata tanpa kebutuhan mendesak, mengingat akumulasi bunga dan biaya administrasi dapat menjadi beban ekonomi yang tidak produktif.
Kesimpulan dan Rekomendasi Strategis
Pengambilan keputusan terkait diskon cicilan galaxy a08 memerlukan pertimbangan rasional yang menyeimbangkan antara kebutuhan utilitas perangkat dan kesehatan finansial pribadi.
Dengan menerapkan kriteria penilaian yang ketat—mulai dari evaluasi suku bunga efektif, transparansi biaya administrasi, hingga penyesuaian profil risiko—konsumen di Indonesia dapat memaksimalkan keuntungan dari berbagai penawaran merchant terpercaya tanpa terjebak dalam jebakan utang konsumtif yang merugikan.
Pertanyaan Umum (FAQ)
Apa saja kriteria utama dalam mengevaluasi diskon cicilan Galaxy A08?
Kriteria utama meliputi rasio beban angsuran terhadap pendapatan, transparansi suku bunga dan biaya tersembunyi, kredibilitas merchant, serta fleksibilitas tenor.
Apakah cicilan melalui fintech lebih menguntungkan daripada kartu kredit?
Tidak selalu.
Fintech menawarkan aksesibilitas yang lebih luas bagi masyarakat tanpa kartu kredit, namun sering kali mengenakan biaya administrasi dan layanan yang lebih tinggi secara akumulatif.
Siapa yang sebaiknya menghindari pengambilan cicilan perangkat ini?
Individu dengan pendapatan fluktuatif yang tidak stabil serta konsumen yang terdorong oleh dorongan konsumtif tanpa kebutuhan mendesak disarankan untuk menghindari skema cicilan ini.
Bagaimana cara memastikan keamanan transaksi dari merchant promosi?
Pastikan merchant dan lembaga pembiayaan terdaftar serta berada di bawah pengawasan resmi Otoritas Jasa Keuangan (OJK) di Indonesia.
Miliki Samsung Galaxy A08 Sekarang!
Baterai awet seharian, layar super lega, dan performa mulus di kelasnya. Dapatkan penawaran harga terbaik dan nikmati Gratis Ongkir khusus hari ini!
Ditulis oleh: Cahya Ningsih