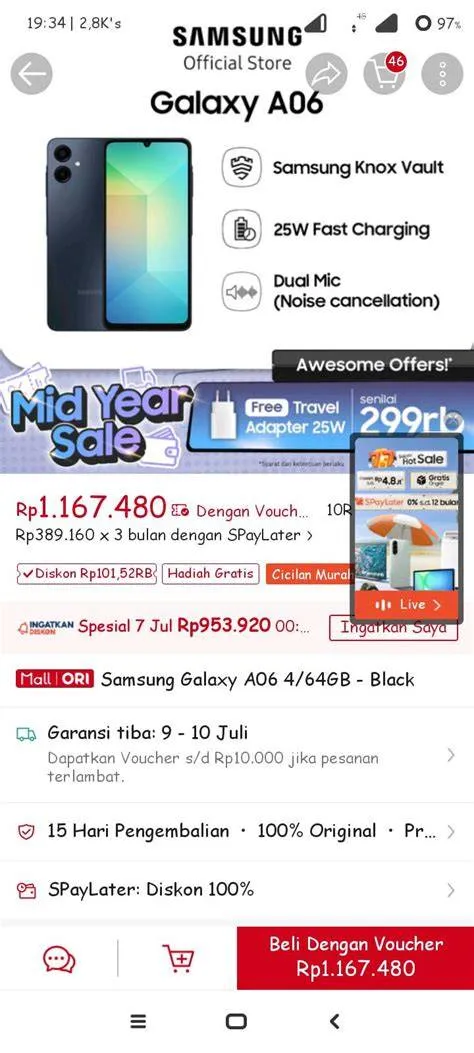
Penting.id – Perkembangan pasar teknologi seluler di Indonesia dewasa ini diiringi oleh dinamika penawaran finansial yang semakin kompleks, di mana instrumen pembiayaan mikro dan fasilitas cicilan memegang peranan krusial dalam menentukan keputusan pembelian konsumen. Dalam konteks pemerataan akses terhadap perangkat telekomunikasi mutakhir, kehadiran program promosi seperti diskon bunga cicilan Galaxy A08 menjadi objek kajian yang menarik untuk dianalisis dari perspektif literasi keuangan, perilaku konsumen, dan efisiensi ekonomi rumah tangga. Pengambilalihan perangkat komunikasi melalui skema pembiayaan tidak lagi dipandang sekadar sebagai alternatif konsumtif semata, melainkan sebuah instrumen manajemen likuiditas yang memerlukan pertimbangan analitis yang mendalam, terukur, dan objektif.
Kriteria Penilaian dalam Memilih Skema Pembiayaan Perangkat Seluler
Sebelum seorang konsumen menjatuhkan pilihan pada suatu instrumen pembiayaan atau memanfaatkan program insentif suku bunga, penetapan kriteria penilaian yang objektif merupakan suatu keniscayaan akademis dan praktis.
Dalam kerangka analisis ini, beberapa parameter utama telah dirumuskan untuk mengevaluasi kelayakan penawaran di pasar: (1) Transparansi Struktur Biaya, yang mencakup kejelasan suku bunga efektif, biaya administrasi, dan potensi biaya tersembunyi; (2) Fleksibilitas Tenor dan Beban Arus Kas Bulanan, yang menilai sejauh mana durasi cicilan selaras dengan proyeksi pendapatan individu; (3) Kredibilitas Lembaga Keuangan dan Merchant, guna meminimalisasi risiko sengketa hukum atau operasional; serta (4) Total Biaya Kepemilikan (Total Cost of Ownership), yang membandingkan harga tunai secara langsung dengan akumulasi pembayaran melalui skema kredit bersubsidi.
Penerapan kriteria tersebut di atas dimaksudkan agar proses perbandingan antar-opsi pembiayaan dapat dilakukan secara seragam dan konsisten.
Ketika mengevaluasi diskon bunga cicilan Galaxy A08, pengamat finansial harus membedah apakah insentif suku bunga tersebut merupakan subsidi murni dari pabrikan atau hasil penyesuaian harga dasar produk.
Analisis komparatif ini mengharuskan setiap pihak untuk meneliti klausul perjanjian secara saksama, sehingga keputusan yang diambil didasarkan pada rasionalitas ekonomi alih-alih dorongan emosional sesaat yang dipicu oleh strategi pemasaran agresif.
Analisis Mendalam Mengenai Mekanisme Diskon Bunga Cicilan Galaxy A08
Mekanisme diskon bunga cicilan pada dasarnya dirancang sebagai insentif pasar untuk mendongkrak volume transaksi melalui penurunan hambatan finansial bagi konsumen kelas menengah.
Dalam praktiknya, penawaran ini sering kali melibatkan kolaborasi strategis antara produsen perangkat elektronik, penyedia jasa pembayaran digital, perbankan nasional, serta perusahaan pembiayaan (multifinance).
Melalui pemanfaatan platform agregator, konsumen di Indonesia dapat mengakses berbagai penawaran menarik.
Sebagaimana dinyatakan dalam ringkasan pasar: Temukan promo, diskon, dan penawaran terbaik di Indonesia.
Update setiap hari dari ratusan merchant terpercaya.
Baca selengkapnya mengenai bagaimana variasi penawaran ini dikurasi secara berkala.
Dari sudut pandang teknis ekonomi, diskon bunga cicilan bekerja dengan cara mensubsidi selisih antara suku bunga pasar yang berlaku dengan tingkat bunga promosi yang dibebankan kepada debitur.
Namun demikian, kompleksitas muncul ketika konsumen dihadapkan pada syarat minimum transaksi, kepemilikan kartu kredit tertentu, atau keharusan menggunakan aplikasi layanan keuangan digital spesifik.
Oleh karena itu, pemahaman mendalam mengenai klausul penawaran ini menjadi sangat esensial agar keuntungan finansial yang dijanjikan tidak tereduksi oleh biaya-biaya tambahan yang tidak disadari sejak awal pengajuan kontrak.
Perbandingan Komprehensif: Kartu Kredit, Layanan Pembiayaan Digital, dan Skema Konvensional
Untuk memberikan kejelasan yang adil, perbandingan antara berbagai instrumen pembiayaan dalam konteks pemerolehan perangkat seluler harus dijabarkan secara berimbang.
Pembiayaan melalui kartu kredit dengan fasilitas cicilan nol persen (0%) umumnya menawarkan kemudahan administratif yang tinggi, namun terbatas pada pemegang kartu dari institusi perbankan tertentu yang telah menjalin kerja sama eksklusif dengan merchant ritel.
Di sisi lain, layanan pembiayaan berbasis digital atau teknologi finansial (paylater) menawarkan aksesibilitas yang lebih luas bagi masyarakat yang belum memiliki akun perbankan konvensional (underbanked).
Meskipun demikian, struktur biaya administrasi dan risiko denda keterlambatan pada layanan digital sering kali lebih tinggi apabila tidak dikelola dengan disiplin finansial yang ketat.
Perbandingan poin per poin menunjukkan bahwa tidak ada satu instrumen pun yang secara mutlak unggul dalam segala situasi; setiap opsi memiliki karakteristik risiko dan manfaat tersendiri yang sangat bergantung pada profil finansial masing-masing individu.
Realitas Penggunaan dan Pengalaman di Sektor Riil
Berdasarkan pengamatan empiris terhadap perilaku konsumen di lapangan, pemanfaatan program diskon bunga cicilan sering kali diwarnai oleh kesenjangan antara ekspektasi teoretis dan pengalaman nyata penggunaan.
Klaim pemasaran mengenai ‘bunga nol persen’ atau ‘diskon cicilan penuh’ kerap kali mengabaikan adanya biaya provisi tahunan, biaya administrasi di muka, atau pengenaan denda yang signifikan apabila terjadi keterlambatan pembayaran bahkan selama satu hari.
Dalam penggunaan nyata, konsumen yang gagal memperhitungkan fluktuasi pendapatan bulanan kerap mendapati diri mereka tertekan oleh akumulasi kewajiban jangka pendek.
Fenomena ini menggarisbawahi pentingnya penerapan manajemen risiko personal, di mana kepemilikan perangkat komunikasi melalui skema cicilan harus diposisikan sebagai liabilitas produktif atau kebutuhan esensial penunjang produktivitas kerja, alih-alih sekadar pemenuhan hasrat konsumtif terhadap tren teknologi terbaru.
Profil Pengguna: Siapa yang Sebaiknya Tidak Memilih Opsi Ini?
Integritas analitis menuntut adanya identifikasi yang jelas mengenai kelompok konsumen yang sebaiknya menghindari skema pembiayaan bersubsidi ini.
Berdasarkan analisis risiko finansial, tipe pengguna berikut disarankan untuk tidak memilih opsi diskon bunga cicilan Galaxy A08:
- Konsumen dengan Pendapatan Variabel yang Tidak Stabil: Individu yang mengandalkan pendapatan harian atau komisi tidak tetap berisiko tinggi mengalami gagal bayar pada bulan-bulan tertentu ketika arus kas mengalami kontraksi.
- Individu dengan Kecenderungan Pembelian Impulsif: Konsumen yang mudah terpengaruh oleh narasi promosi tanpa melakukan kalkulasi anggaran jangka panjang akan rentan mengalami jebakan utang konsumtif.
- Pengguna yang Memiliki Kewajiban Utang Lain yang Signifikan: Apabila rasio cicilan terhadap pendapatan (Debt-to-Income Ratio) telah melampaui batas aman konvensional (biasanya di atas 30-35%), penambahan komitmen cicilan baru akan membahayakan kesehatan finansial secara keseluruhan.
Rekomendasi Strategis dan Kesimpulan
Berdasarkan seluruh rangkaian evaluasi dan perbandingan kriteria di atas, pengambilan keputusan terkait pemanfaatan diskon bunga cicilan Galaxy A08 harus dikembalikan kepada kesiapan finansial dan kebutuhan objektif masing-masing individu.
Bagi konsumen dengan arus kas yang stabil, literasi keuangan yang memadai, serta kebutuhan mendesak akan perangkat komunikasi yang handal, pemanfaatan program promosi melalui merchant terpercaya dapat menjadi strategi pengeluaran yang efisien.
Sebaliknya, bagi kelompok rentan secara finansial, penundaan pembelian atau pemilihan opsi pembayaran tunai secara bertahap melalui tabungan mandiri tetap merupakan rekomendasi yang paling bijaksana.
Transparansi informasi, kehati-hatian dalam membaca syarat dan ketentuan, serta disiplin anggaran merupakan tiga pilar utama yang akan memastikan bahwa setiap keputusan finansial memberikan nilai tambah yang optimal tanpa menimbulkan beban struktural di masa depan.
Pertanyaan Umum (FAQ)
Apa keuntungan utama dari mengambil diskon bunga cicilan untuk pembelian Samsung Galaxy A08?
Keuntungan utamanya terletak pada efisiensi arus kas bulanan karena konsumen dapat mendistribusikan beban pengeluaran tanpa terbebani oleh suku bunga tinggi atau biaya administrasi yang berlebihan yang sering kali melekat pada kredit konsumtif konvensional.
Bagaimana cara memastikan bahwa promo diskon bunga cicilan yang ditawarkan oleh merchant benar-benar transparan?
Konsumen dianjurkan untuk memeriksa rincian komponen biaya secara menyeluruh, termasuk biaya administrasi tersembunyi, penalti keterlambatan, serta syarat dan ketentuan dari lembaga pembiayaan atau bank partner yang bekerja sama dengan merchant terpercaya.
Apakah seluruh profil konsumen disarankan untuk memanfaatkan fasilitas cicilan dengan diskon bunga?
Tidak.
Konsumen dengan arus kas yang tidak stabil atau mereka yang cenderung impulsif dalam pengeluaran disarankan untuk menghindari skema cicilan guna mencegah risiko akumulasi utang jangka panjang.
Di mana konsumen dapat menemukan informasi pembaruan harian mengenai promo dan diskon di Indonesia?
Informasi komprehensif dapat ditemukan melalui platform agregator terpercaya yang menyajikan pembaruan harian dari ratusan merchant di seluruh Indonesia.
Miliki Samsung Galaxy A08 Sekarang!
Baterai awet seharian, layar super lega, dan performa mulus di kelasnya. Dapatkan penawaran harga terbaik dan nikmati Gratis Ongkir khusus hari ini!
Ditulis oleh: Sekar Ayu